設立後に株式を発行する|増資の手順と、資本金が増えることの影響
増資は、発行可能株式総数の枠の範囲内で新株を発行する手続です。資本金が増えると、税の扱いも変わります。
この記事は、設立後に資金を入れたくなった人のためのものです
株式会社の会社設立から数年が経ち、資本金を増やしたくなった。許認可の要件、取引先の与信、金融機関からの要請。理由は外から来ることが多いものです。
増資は、新株を発行して払込みを受ける手続です。会社設立のときに定めた発行可能株式総数の枠の範囲内であれば、定款変更なしで進められます。この記事では、手順と影響を整理します。内容は2026年9月16日時点の一次情報にもとづきます。
増資とは何をすることか
増資は、新株を発行して払込みを受けることで会社の資本金を増やす手続です。株式会社の会社設立の後に行います。
払い込まれたお金は会社の財産になります。借入れと違って返済義務がないため、財務の安定につながります。
発行できる株式の数には上限があります。会社設立のときに定款で定めた発行可能株式総数から、発行済株式の総数を引いた範囲内です。
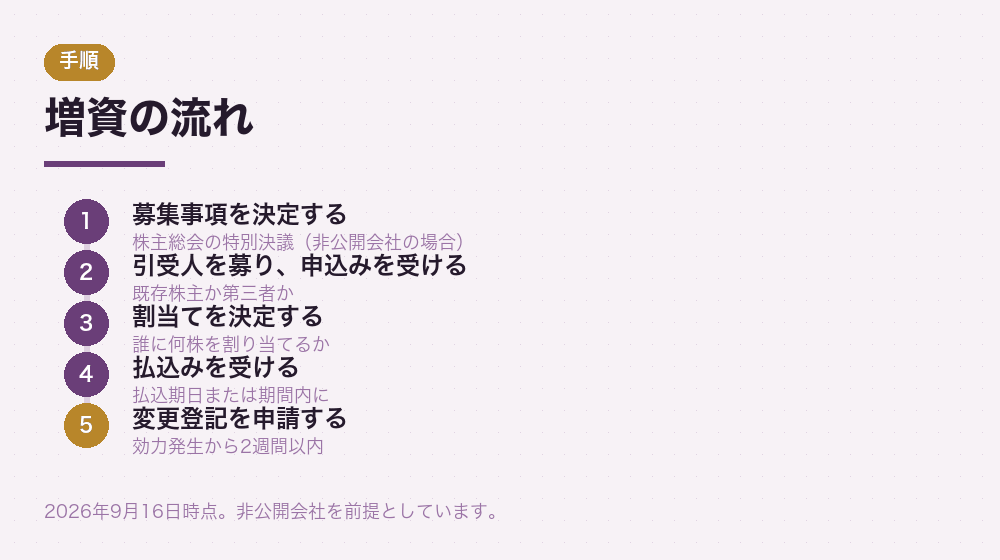
枠の範囲内であれば、定款変更は不要です。募集事項を決定し、引受人を募り、払込みを受けて、変更登記をするという流れになります。
枠を超える場合は、株主総会の特別決議で定款を変更し、発行可能株式総数を増やしてから発行します。手続と費用が増えます。
増資には、既存株主に割り当てる方法と、第三者に割り当てる方法があります。誰に引き受けてもらうかで、持分の比率が変わります。
自分ひとりが株主の株式会社であれば、自分が引き受けることになります。自己資金を会社に入れるという形です。
増資は株式会社だけの仕組みではありませんが、株式という形で出資を受けられるのは株式会社の特徴です。合同会社では持分の追加という形になり、社員の加入という別の手続が必要になります。会社設立で株式会社を選んだ利点が、この場面で表れます。
以下では、手順と影響を順に見ていきます。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
手順1|募集事項を決定する
株式会社の増資の最初の手順が、募集事項の決定です。株式会社の会社設立で定めた枠を使って、何をどう発行するかを決めます。
決める内容は、募集株式の数、払込金額、払込期日または払込期間、増加する資本金と資本準備金に関する事項です。
非公開会社では、募集事項の決定は原則として株主総会の特別決議によります。議決権の3分の2以上の賛成が必要です。
株主が自分ひとりであれば、自分の決議で決められます。ただし議事録は作って残してください。
払込金額は、1株をいくらで発行するかです。会社設立のときの金額と同じにする必要はなく、事業の実績を踏まえた価額にすることもあります。
払い込まれた額のうち、2分の1を超えない額を資本準備金とすることもできます。その場合、資本金として登記される額は払込額より小さくなります。
資本金に計上する額を抑えれば、登録免許税も抑えられます。1,000万円の線を越えたくない場合にも使える方法です。
払込期間を定める方法もあります。期日を1日に決めるのではなく、一定の期間内に払い込んでもらう形です。引受人が複数いて日程を合わせにくい場合に使われます。株式会社の増資では、この点も募集事項として決めます。
なお、既存株主に持株比率に応じて割り当てる場合は、株主割当てという方法もあります。持分の希薄化を避けられます。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
手順2|申込みと割当て
募集事項が決まったら、株式会社は引受人を募ります。株式会社の会社設立の後に増資する場合、相手は既存株主か第三者です。
募集事項を引受人になろうとする者に通知します。通知を受けた人が申込みをすると、引受けの意思表示になります。
申込みがあったら、誰に何株を割り当てるかを決定します。非公開会社では、株主総会の特別決議によるのが原則です。
ただし、募集事項の決定と割当ての決定をまとめて行うこともできます。総数引受契約という方法を使えば、手続が簡略化されます。
自分ひとりが株主で、自分が全部を引き受ける場合は、総数引受契約が最も単純です。契約書を作って残します。
第三者に割り当てる場合は、既存株主の持分が薄まります。持株比率が変わるため、事前に理解を得ておく必要があります。
たとえば100株のうち70株を持っていた人が、新たに100株発行されて自分は引き受けなければ、200株中70株で35%に下がります。
第三者割当で新たに株主を迎えるときは、その人との関係も設計しておいてください。株式会社では株主が議決権を持つため、持株比率によっては経営に影響します。会社設立のときに共同創業者との比率を考えたのと同じ論点です。
会社設立のときに全株式に譲渡制限を付けていれば、割り当てる相手を会社が選べます。意図しない相手が株主になることを防げます。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
手順3|払込みを受ける
割当てが決まったら、株式会社が払込みを受けます。株式会社の会社設立のときとは違い、会社名義の口座に払い込んでもらいます。
会社はすでに存在しているため、発起人個人の口座を使う必要はありません。法人口座に振り込んでもらう形が通常です。
払込期日または払込期間が定められています。期日を過ぎても払い込まれなければ、その引受人は株主となる権利を失います。
払込みがあったことを証する書面を作ります。設立時と同じく、通帳のコピーを添えるのが一般的です。
払込みが完了した日、または払込期間を定めた場合はその期間内で払込みがあった日に、増資の効力が生じます。
効力が生じた日から2週間以内に、変更登記を申請します。期限がありますので注意してください。
なお、金銭以外の財産を出資する現物出資もできます。ただし価額の相当性を示す必要があり、手続が重くなります。
払込みを証する書面の作り方は、株式会社の会社設立のときとほぼ同じです。金額、株数、日付、商号、代表取締役の氏名を書き、会社実印を押します。通帳のコピーを添えて綴じる点も同じです。
役員借入金を資本金に振り替える方法もあります。会社設立の後、立替が積み上がった場合に検討される手法です。
出典このセクションの出典:起業応援ナビ|会社設立時の資本金の払込方法(GMOあおぞらネット銀行/2026年9月16日 確認)
手順4|変更登記を申請する
増資の効力が生じたら、株式会社は変更登記を申請します。株式会社の会社設立のときと同じく、本店所在地を管轄する法務局に出します。
登記する内容は、発行済株式の総数と資本金の額です。どちらも増資によって変わるためです。
登録免許税は、増加した資本金の額の0.7%です。ただし3万円に満たない場合は3万円になります。
たとえば500万円増資すれば3万5,000円、100万円増資すれば7,000円ですが下限の3万円になります。
添付書類は、株主総会議事録、募集事項の決定に関する書面、引受けの申込みを証する書面または総数引受契約書、払込みを証する書面、資本金の額の計上に関する証明書などです。
発行可能株式総数の枠を超える場合は、定款変更の登記も同時に行います。この場合、登録免許税が加算されます。
期限は効力発生から2週間以内です。会社設立のときと違い、期限が定められている点に注意してください。
登記が完了すると、登記事項証明書の資本金の額が新しい数字になります。取引先や金融機関が確認する情報が変わります。
出典このセクションの出典:法務局|商業・法人登記の手続案内(法務局/2026年9月16日 確認)
資本金が増えることの影響
増資で株式会社の資本金が増えると、税の扱いが変わることがあります。株式会社の会社設立のときと同じ論点が、ここでも出てきます。
最も影響が大きいのが1,000万円の線です。資本金等の額が1,000万円を超えると、法人住民税の均等割の区分が上がります。
消費税については、事業年度の開始日の資本金の額で判定されます。期の途中で1,000万円以上に増資しても、その期の判定は変わりません。
ただし翌期の開始日に1,000万円以上であれば、翌期から課税事業者になる可能性があります。設立2期目までの免税を使いたいなら、時期に注意してください。
中小企業向けの税制上の優遇措置にも影響します。設備投資の税額控除や交際費の損金算入の特例などで、資本金の額が要件になっていることがあります。
登録免許税も、増資額に比例して増えます。大きく増資するほど登記費用も大きくなります。
つまり、増資は多ければよいというものではありません。必要な額まで増やし、それ以上は増やさないという考え方が実際的です。
登記簿に載る資本金の額が増えれば、取引先から見た印象も変わります。株式会社の与信で資本金が見られる場面では、増資が有利に働くこともあります。ただし税負担とのバランスで判断してください。
資本準備金に振り分ければ、資本金として登記される額を抑えられます。ただし判定の基準は制度ごとに違うため、税理士に確認してください。
出典このセクションの出典:さきがけ税理士法人|消費税の納税義務~資本金1000万円未満・超(さきがけ税理士法人/2026年9月16日 確認)
増資を検討する場面
株式会社が増資を検討するのは、会社設立の後、外から要件が示された場面であることが多くあります。
ひとつめは許認可です。業法が資本金の額を要件にしている業種で、新たにその事業を始める場合。要件を満たすまで増やすことになります。
ふたつめは融資です。金融機関から自己資本の充実を求められることがあります。役員借入金を資本金に振り替えれば、決算書の見え方が改善します。
みっつめは取引先の与信です。資本金の額が取引の条件になっている場合、要件を満たすまで増やすことになります。
よっつめは運転資金の補充です。会社設立のときに薄くした資本金では回らなくなり、代表者が追加で入れるという場面です。
このうち、外から要件が示されている場合は選択の余地がありません。必要な額まで増やすことになります。
運転資金の補充であれば、増資ではなく役員借入金という方法もあります。登記が不要なため、費用がかかりません。
どちらを選ぶかは、決算書をどう見せたいかで決まります。株式会社が融資を受ける予定があるなら、資本金として入れておくほうが自己資本比率は改善します。会社設立から数年後、金融機関との付き合いが始まる段階で検討する論点です。
ただし役員借入金は負債として決算書に残ります。金額が大きくなると、金融機関の審査で説明を求められます。
出典このセクションの出典:辻・本郷 税理士法人|会社設立の資本金の決め方とは?(辻・本郷 税理士法人/2026年9月16日 確認)
増資についてよく聞かれること
- ひとりの会社でも株主総会は必要ですか?
- 必要です。募集事項の決定は株主総会の特別決議によるのが原則です。株主が自分ひとりでも、決議の記録として議事録を作ってください。株式会社の会社設立の後、こうした記録が税務調査や融資審査で役に立ちます。
- 役員借入金を資本金にできますか?
- できます。デット・エクイティ・スワップと呼ばれる方法で、負債が資本に変わるため決算書の見え方が改善します。ただし税務上の論点があるため、税理士に相談してから進めてください。
- 増資したら登記はいつまでに?
- 効力が生じた日から2週間以内です。期限を過ぎると過料の対象になり得ます。株式会社の会社設立の登記と違い、期限が定められている点に注意してください。
- 発行可能株式総数を超えたらどうなりますか?
- 定款変更をしてから発行することになります。株主総会の特別決議で発行可能株式総数を増やし、変更登記をします。会社設立の時点で枠に余裕を持たせておけば、この手間を避けられます。
質問に共通しているのは、手続の期限と記録です。株式会社の増資では、効力発生から2週間以内という期限があり、決議の記録も必要になります。会社設立のときより厳密な管理が求められます。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
まとめ|枠の範囲内なら定款変更なし。税の影響を先に確認
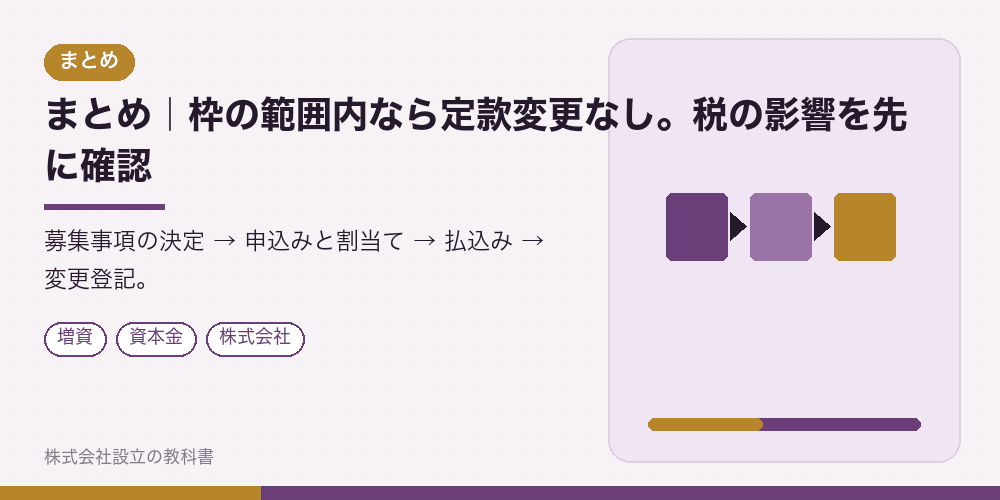
増資は、新株を発行して払込みを受ける手続です。株式会社の会社設立で定めた発行可能株式総数の枠の範囲内であれば、定款変更は不要です。
- 募集事項を決定する株主総会の特別決議。株数・払込金額・払込期日など。
- 申込みと割当て既存株主か第三者か。総数引受契約なら手続が簡略化される。
- 払込みを受ける会社名義の口座へ。設立時とは違います。
- 変更登記を申請する効力発生から2週間以内。登録免許税は増加額の0.7%(最低3万円)。
資本金が増えると、税の扱いが変わることがあります。1,000万円が境目で、均等割の区分が上がり、消費税の判定にも影響します。
中小企業向けの優遇措置が使えなくなることもあります。増資の額と時期は、税理士に相談してから決めてください。
運転資金の補充であれば、役員借入金という方法もあります。登記が不要で費用もかかりませんが、負債として決算書に残ります。
会社設立の時点で発行可能株式総数に余裕を持たせておけば、増資のときに定款変更をせずに済みます。数年先を見据えた設計が効いてきます。
なお、この記事の内容は2026年9月16日時点の会社法および国税庁の公開情報にもとづきます。税制は改正されることがあるため、実際の判断にあたっては最新の情報をご確認ください。税務の判断は税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
増資の前に、税の影響を確認してください
増資で資本金が増えると、税の扱いが変わることがあります。1,000万円を超えると法人住民税の均等割の区分が上がり、消費税の判定にも影響します。
また、中小企業向けの税制上の優遇措置が使えなくなることもあります。増資の額と時期は、税理士に相談してから決めてください。手続そのものは難しくありませんが、影響は長く続きます。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。