株式会社の設立に監査役は必要?置かなければならない場合と、置かなくてよい場合
監査役は原則として任意の機関です。ただし取締役会を置くと原則必要になります。置く場合と置かない場合の違いを確かめます。
株式会社を設立する際は、考慮すべき内容が様々あります。
定款、役員報酬などいくつかある中で、考えるべきうちの一つが監査役を置くかどうかです。
株式会社の会社設立で機関設計を考える場合は、監査役という言葉が出てきますが、監査役を置かなければならないのかそれとも、置かなくても問題ないのか。
会社設立の最初の段階ですと、判断が分かりにくいです。
まず結論ファーストでお答えすると、取締役会を置かない株式会社であれば監査役は不要になります!
この記事では、必要になる場合と不要な場合を整理した上で、置いた場合にどう何が変わるのかを詳しく解説していきます。
SECTION 01監査役は原則として任意の機関
株式会社が定款で定めたときに置かれる任意の機関が監査役です。
決して必ず置かなければならないものではありません。
株式会社が必ず置く必要があるのは株主総会と取締役だけ。
- 監査役
- 取締役会
- 会計参与
これらは、定款で定めたときに設置されます。
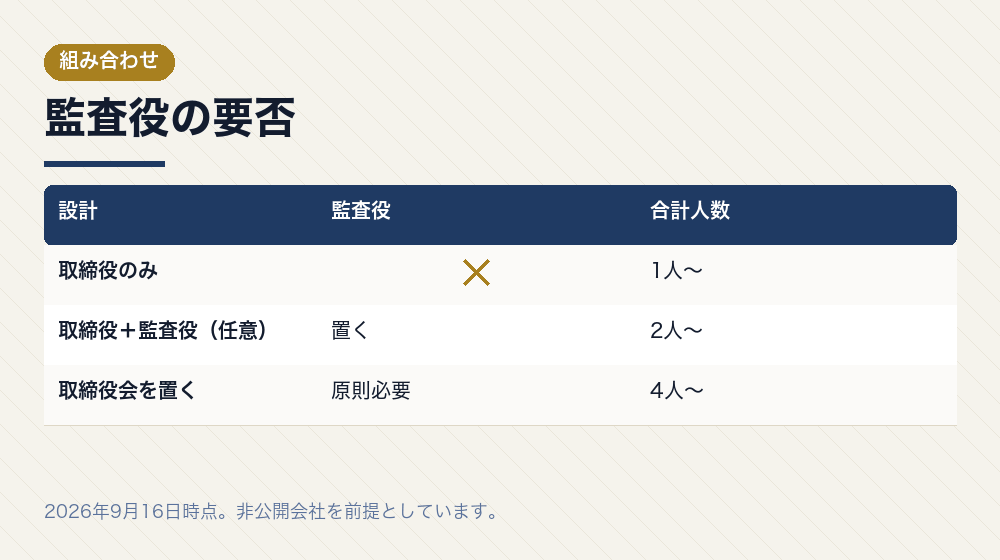
したがって、取締役1名・監査役なしという構成で株式会社の設立はできます。
実務では、この最小構成が最もよく選ばれる一方で、例外もあります。
取締役会を置く株式会社は、原則として監査役を置かなければなりません。
理由としては、合議体である取締役会を監督する仕組みが求められるためです。
また会社法上の大会社に関しては規模に応じた機関の設置も求められます。
ただし資本金5億円以上または負債総額200億円以上が要件のため、会社設立の段階で該当することはまずありません。
つまり、小規模な株式会社では「取締役会を置くかどうか」が監査役の要否を決めます。
分かりやすいですよね。
- 取締役会を置かなければ監査役は不要。
- 置けば原則として必要。
この関係さえ押さえておけば、判断は単純になります。
ちなみに、監査役の要否は資本金の額とは無関係です。
資本金1円の株式会社でも1,000万円の株式会社でも、取締役会を置かなければ監査役は不要です!
会社設立で資本金を厚くしたからといって、機関を増やす必要はありません。
以下の図で、監査役の仕事と、置いた場合に何が変わるのかを見ていきます。
出典:日本監査役協会|機関設計の図解(日本監査役協会)
SECTION 02監査役は何をする人か
そもそも監査役は何をするか?一言で言うなら、監査役は取締役の職務の執行を監査する機関だと言うこと。
監査の内容は以下の2つに主に分かれます。
- 業務監査
- 会計監査
1つ目の業務監査は取締役の職務執行が法令や定款に適合しているかを正しく見るもの、
2つ目の会計監査は計算書類が適正かを見るものになります。
監査役は、取締役会に出席して意見を述べる権限や、取締役の違法行為をやめさせる権限を持ちます。取締役を監督する立場です。
監査の結果は、監査報告として作成します。定時株主総会に提出され、株主が計算書類を承認する判断材料になります。
監査役は、取締役や使用人を兼ねることができません。監督される側を兼ねることになるためです。
したがって、監査役を置くなら別の人を用意する必要があります。株式会社の会社設立で人数が増える理由はここにあります。
家族や知人に就任してもらう例もありますが、名前だけの監査役では監督機能が働きません。責任も生じるため、就任してもらう前に説明が必要です。
監査役は株主総会で選任します。株主が自分ひとりの株式会社なら、自分の決議で選ぶことになります。資本金を出したのが自分だけであれば、監督する人を自分で選ぶという形になり、監督機能としては働きにくくなります。
なお、資本金の額によって監査役の権限が変わることはありません。小規模な会社でも、置けば同じ権限と責任を持ちます。
出典:日本監査役協会|機関設計の図解(日本監査役協会)
SECTION 03監査範囲を会計に限定できる
監査役を置く場合、監査の範囲を会計に関するものに限定することができます。
非公開会社であれば株式会社の設立で選べる設計です。
定款で「監査役の監査の範囲を会計に関するものに限定する」と定めると先ほどの1で記載した業務監査を行わない監査役になります。
この場合の監査役は2の計算書類の監査だけを行います。
取締役の職務執行が適法かどうかは監査の対象外になります。
小規模な会社では業務監査を行う実態がないことが多いため、限定する設計が選ばれることがあります。
ただし、監査範囲を限定した監査役を置いている会社は、取締役会設置会社になることはできません。
取締役会を置くのであれば、業務監査を行う監査役も必要になります。
監査範囲を限定する旨は登記事項です。
定款に定めたら、登記すべき事項にも記載してください。会社設立で書き漏らすと登記簿に反映されないので気をつけましょう。
監査範囲を限定するかどうかも、資本金の額とは関係ありません。
会社の規模が小さく、業務監査の実態がないと判断するなら限定する、株式会社の会社設立では、実態に合った設計を選ぶという観点で決めてください。
なお、限定するかどうかで監査役の任期は変わりません。原則4年、非公開会社なら定款で最長10年までです。
限定した場合でも、監査役としての責任は残ります。会計監査を怠って会社に損害を与えれば、責任を問われることがあります。
出典:日本監査役協会|機関設計の図解(日本監査役協会)
SECTION 04監査役を置くと増えるもの
監査役を置くと、株式会社の会社設立の手続も設立後の運営も増えます。何が増えるのかをセクション4では整理していきます。
まず会社設立時の書類です。
- 設立時の監査役の選任を証する書面
- 就任承諾書
が必要になります。
本人確認証明書も必要で取締役は印鑑証明書を添付しますが、監査役については住民票の写しなどで足りるのが通常です。
登記事項も増えて、監査役の氏名と、監査役設置会社である旨が登記され、監査範囲を限定しているときはその旨も記載します。
設立後は、任期満了ごとに重任登記と言うものが必要で、監査役の任期は原則4年なので、取締役とは別のサイクルで管理することが少し面倒ではあります。
任期を伸ばす場合も、取締役と監査役で別々に定めます。両方を10年にすれば管理は楽になりますが、忘れるリスクは残ります。
監査報告の作成も毎年必要です。定時株主総会に提出するもので、形式的なものであっても作成する手間はかかります。
監査役に報酬を支払う場合は、その分も費用になります。取締役の報酬とは別枠で株主総会が決議します。資本金として用意した運転資金から出ていくことになるため、株式会社の会社設立では資金計画にも影響します。
つまり、監査役を置くことには継続的なコストが伴います。会社設立の時点で必要性を確かめてから決めてください。
参考:役員(取締役や監査役)の任期は10年?変更や登記についても解説! | マネーフォワード クラウド会社設立
SECTION 05株式会社の設立で監査役を置いたほうがよい場合
株式会社の会社設立で、監査役を置いたほうがよい場合を整理します。
- 取締役会を置く場合
- 取締役会設置会社は原則として監査役を置かなければならないため、選択の余地がありません。
- 経営に関わらない株主がいる場合
- 株主の立場から取締役を監督する仕組みとして、監査役が意味を持ちます。
- 共同創業で相互チェックを働かせたい場合
- 一方が取締役、もう一方が監査役という形で、権限を分ける設計などもあります。
- 金融機関や取引先から体制の整備を求められた場合
- ただし、実際に求められることは多くありません。
逆に、ひとりで株式会社の会社設立をする場合は、監査役を置く理由はほぼありません。
家族に名前だけ就任してもらう場合もありますが、責任が生じる立場のため本人の理解が必要になります。
対外的な体制の整備という理由で監査役を置く場合は、実際に機能する人を選ぶのが肝要です。
名前だけの監査役は、いざというときに何も機能しないので注意が必要です。
株式会社設立で体裁だけを整えても、資本金の額と同じく、中身が伴わなければ意味が薄れてしまいます。
なお、資本金の額は監査役の要否には影響しません。資本金が多くても、取締役会を置かなければ監査役は不要です。
出典:行政書士かんべ法務事務所|株式会社の機関設計とルール(かんべ法務事務所)
SECTION 06置かない場合の監督の仕組み
監査役を置かない場合、取締役を監督するのは株主
株式会社の会社設立で最小構成を選んだ場合の仕組みです。
株主は、株主総会で取締役を選任し、解任することができます。監督の手段として最も強力なものです。
また、株主には会計帳簿の閲覧を請求する権利があります。一定の持株比率が必要ですが、会社の状況を確認できます。
取締役が法令や定款に違反する行為をしようとしている場合、株主はその行為をやめるよう請求できることもあります。
ひとりで株式会社の会社設立をした場合、株主も取締役も自分です。監督の仕組みは形式的なものになります。
それでも、株主総会の決議と議事録という形式は残ります。役員報酬の決定も、計算書類の承認も、株主総会で行います。
外部の目を入れたいなら、税理士との顧問契約という方法もあります。監査役ではありませんが、帳簿と税務を第三者が見ることになります。
株主が自分ひとりであっても、株主総会議事録は作ってください。役員報酬の決定、計算書類の承認、定款の変更。株式会社の会社設立の後、これらを記録として残しておくことが、税務調査や融資審査の場面で自分を助けます。
会社設立の直後は、監査役を置くより顧問税理士を持つほうが実務上の価値が高いことが多いでしょう。
出典:デイライト法律事務所|株式会社とは?メリット・デメリットと設立の手続き
SECTION 07後から置く場合の手続
監査役は後から置くこともできます。株式会社の会社設立で置かなかった場合でも、必要になれば追加できます。
手続は、株主総会の特別決議で定款を変更し、監査役を選任して、変更登記をするという流れです。
定款には、監査役を置く旨を定めます。監査範囲を会計に限定する場合は、その旨も定めます。
変更登記には、監査役の就任承諾書と本人確認証明書を添付します。登録免許税もかかります。
逆に、監査役を廃止する場合も定款変更と変更登記が必要です。外すほうが手続としては同じでも、就任してもらった人との関係の問題が残ります。
取締役会を置くのと同時に監査役を置く場合は、両方の定款変更と登記を一度に行えます。登録免許税もまとめて計算されます。
変更のタイミングとしては、役員の任期満了に合わせると効率的です。任期満了で選び直すときに機関設計も変えれば、登記を一度にまとめられます。
なお、資本金を増やす増資と同時に行うこともできますが、それぞれに登録免許税がかかります。会社設立の後の変更は、まとめられるものはまとめてください。
出典:行政書士かんべ法務事務所|株式会社の機関設計とルール(かんべ法務事務所/2026年9月16日 確認)
SECTION 08監査役についてよく聞かれること
質問に共通しているのは、置く必要があるかどうかという点です。株式会社の会社設立では、取締役会を置かなければ監査役は不要です。この関係を押さえておけば、判断は単純になります。
出典:日本監査役協会|機関設計の図解(日本監査役協会/2026年9月16日 確認)
SECTION 09まとめ|取締役会を置かなければ、監査役は不要
監査役は、株式会社が定款で定めたときに置かれる任意の機関です。取締役会を置かなければ、置く必要はありません。
原則
任意の機関。取締役1名・監査役なしで株式会社は成立する。
例外
取締役会設置会社は原則として監査役が必要。役員4人以上になる。
監査範囲
非公開会社では会計に限定できる。ただし取締役会は置けない。
任期
原則4年。非公開会社なら定款で最長10年まで。
監査役を置くと、設立時の書類も設立後の登記も増えます。任期も取締役とは別のサイクルで管理することになります。
ひとりで株式会社の会社設立をする場合、監査役を置く理由はほとんどありません。自分を監督する人を別に立てることになるためです。
外部の目を入れたいなら、税理士との顧問契約のほうが実務上の価値が高いことが多いでしょう。帳簿と税務を第三者が見ることになります。
必要になったら、定款変更と変更登記で置けます。会社設立の時点で先回りする必要はありません。役員の任期満了に合わせると登記をまとめられます。
なお、この記事の内容は2026年9月16日時点の会社法にもとづきます。条文や取扱いは改正されることがあるため、実際の手続の前に法務局の公式情報でご確認ください。機関設計で迷う場合は、司法書士など、その業務を扱える専門家にご相談ください。
出典:日本監査役協会|機関設計の図解(日本監査役協会/2026年10月16日 確認)
置かない選択が基本。必要になったら定款変更で足せます
小規模な株式会社の会社設立では、監査役を置かない選択が基本になります。取締役会を置かなければ、監査役も不要です。手続も費用も軽くなります。
必要になったら、定款変更と変更登記で置けます。会社設立の時点で先回りする必要はありません。機関設計で判断に迷う場合は、司法書士など、その業務を扱える専門家にご相談ください。
(その他参考)
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。