株式会社設立のデメリットを設立前の設計でどこまで減らせるか|7つの負担の削り方
株式会社のデメリットの多くは、設立の前に決める項目で大きさが変わります。削れるものと削れないものを分けて、削り方を具体的に見ていきます。
この記事は、デメリットを知ったうえでそれでも作りたい人のためのものです
株式会社のデメリットを調べて、設立費用、均等割、社会保険、決算公告と並べられると、気持ちが引けてしまうかもしれません。ただ、これらの負担はすべてが固定ではありません。設立前の設計で大きさが変わるものが、いくつもあります。
この記事では、株式会社の会社設立で生じる負担を7つ挙げ、それぞれについて「削れるか」「どう削るか」「どこまでが限界か」を整理します。資本金の額や定款の書き方といった、会社設立の前に決める項目が効いてくる部分です。金額は2026年9月16日時点の一次情報にもとづきます。
SECTION 01負担1|設立費用|印紙代と定款認証で5万5千円削れる
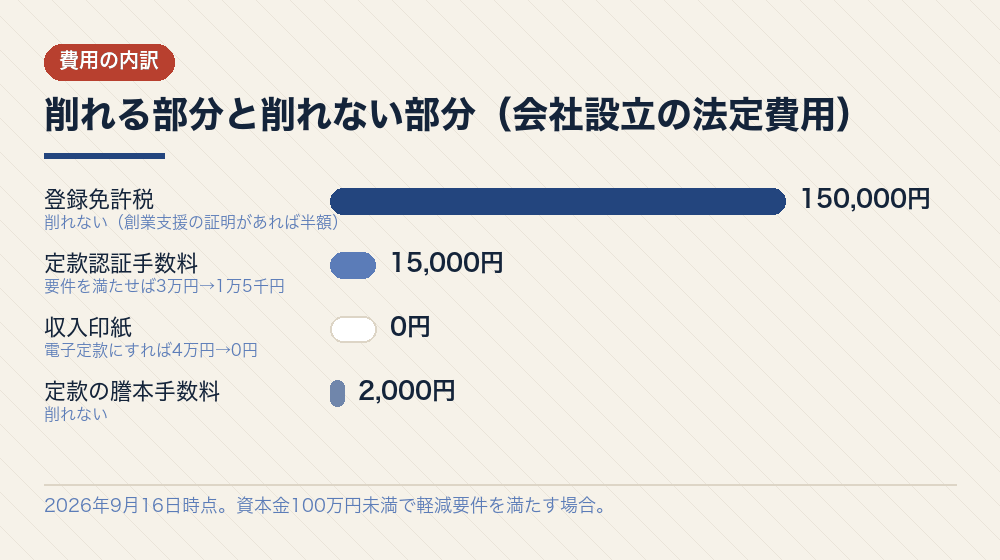
株式会社の会社設立の法定費用は、登録免許税・定款認証手数料・収入印紙・謄本手数料でできています。このうち削れるのは収入印紙と定款認証手数料です。
収入印紙4万円は、株式会社でも合同会社でも紙の定款にだけかかります。電子定款にすれば0円です。ただし自分で電子定款を作るには電子証明書とICカードリーダー、署名対応のPDFソフトが要り、揃えると数千円から数万円かかります。
士業事務所や設立支援サービスに依頼すれば、機材を揃えずに電子定款が使えます。株式会社の会社設立を扱う事務所であれば、ほぼ対応しています。報酬が4万円を下回るなら、頼んだほうが安くなる計算です。会社設立の費用を削るという観点では、ここが最初の分かれ目になります。
定款認証手数料は、資本金の額と会社の形で1万5千円から5万円まで変わります。資本金100万円未満、発起人が全員自然人で3人以下、設立時発行株式の全部を発起人が引き受ける、取締役会を置かない。この四つを満たせば1万5千円です。
ひとりで株式会社を作り、資本金を100万円未満にし、取締役会を置かない設計にすれば、自然とこの要件に当てはまります。3万円との差は1万5千円。印紙代とあわせて5万5千円が削れる計算です。
出典このセクションの出典:freee|定款認証の費用はいくらかかる?紙・電子別(freee株式会社/2026年9月16日 確認)
SECTION 02負担2|登録免許税15万円|創業支援の証明で半額になる場合がある
設立登記の登録免許税は、資本金の0.7%と15万円の高いほうです。資本金が約2,143万円未満なら15万円になります。株式会社の会社設立で最も大きい法定費用であり、原則として削れません。
株式会社の設立登記では例外があります。市区町村が実施する特定創業支援等事業の支援を受け、その証明書を取得してから登記を申請すると、株式会社の登録免許税は半額の7万5千円になります。中小企業庁が制度の案内を出しています。
対象は、創業前の人または創業後5年未満の個人で、会社の発起人かつ代表者となる人です。支援の内容は市区町村によって異なり、複数回のセミナー受講や個別相談が要件になっていることがあります。
注意すべきは順番です。証明書は設立登記の申請より前に取得する必要があります。申請してから気づいても遡って適用されません。支援事業の期間は数か月に及ぶこともあるため、会社設立の日程を決める前に自治体の窓口に問い合わせてください。
支援を受けたことの証明は、原則として本店を置く予定の市区町村が発行します。事業を行う場所と本店の場所が違う場合、どちらの自治体が対象になるのかを先に確認してください。株式会社の会社設立では本店の場所が管轄や地方税にも影響するため、あわせて考えると効率的です。
資本金を小さくすることで登録免許税が下がることはありません。0.7%の計算結果が15万円を下回っても、下限の15万円が適用されるためです。資本金を1円にしても15万円は変わりません。
出典このセクションの出典:中小企業庁|会社設立時の登録免許税の軽減について(中小企業庁/2026年9月16日 確認)
SECTION 03負担3|消費税|資本金1,000万円未満なら設立2期は原則免税
株式会社の会社設立で、資本金の額が税に直接効いてくるのが消費税です。資本金1,000万円以上で設立すると、設立1期目から消費税の納税義務が生じます。1,000万円未満なら、原則として1期目と2期目は免税事業者になれます。
売上規模によっては、この2期分の差が数十万円から数百万円になります。株式会社の会社設立で最も金額の大きい判断がここだと言ってもよいほどです。会社設立の費用を数万円削る話とは桁が違うため、資本金の額を決めるときにまず確認すべき点です。
ただし条件があります。特定期間(前事業年度の上半期)の課税売上高と給与等支払額がいずれも1,000万円を超える場合は、2期目から課税事業者になります。また、インボイス制度の登録をする場合は、免税の扱いが変わります。
株式会社の事業年度の設定も効きます。設立日から最も遠い月末を決算期にすれば1期目を12か月近く取れ、免税期間を実質的に長くできます。逆に設立の翌月末にすると、1期目がすぐ終わってしまいます。定款で決める項目です。
出典このセクションの出典:さきがけ税理士法人|消費税の納税義務~資本金1000万円未満・超(さきがけ税理士法人/2026年9月16日 確認)
SECTION 04負担4|決算公告|電子公告にすれば掲載費用はかからない
株式会社は、定時株主総会の後に貸借対照表またはその要旨を公告する義務があります。資本金の額や会社の規模にかかわらず義務があり、この義務自体は削れません。
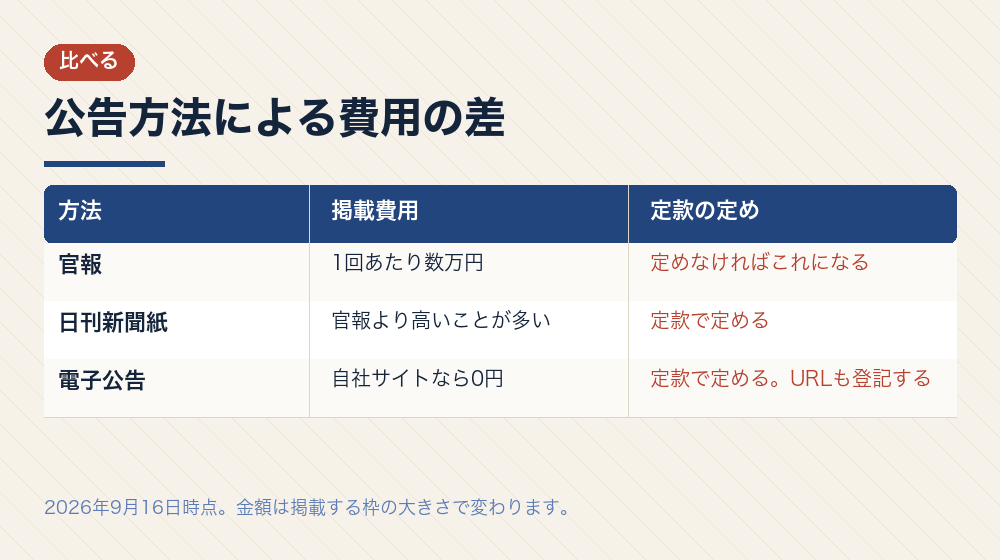
削れるのは費用です。株式会社の公告方法は官報・日刊新聞紙・電子公告の三つから定款で定めます。官報は1回あたり数万円の掲載費用がかかり、日刊新聞紙はさらに高いことが多くあります。
電子公告を選び、自社のウェブサイトに掲載すれば、掲載費用はかかりません。ただし5年間の継続掲載が必要で、サイトを閉じると義務を果たせなくなります。会社設立の時点でサイトの運用が固まっていない場合は注意が必要です。
定款で公告方法を定めなかった場合は官報になります。会社設立の定款を作るときに、意識して電子公告を選んでおく必要があります。後から変える場合は定款変更と変更登記が必要です。
出典このセクションの出典:鮎澤パートナーズ|決算公告の義務と方法(鮎澤パートナーズ/2026年9月16日 確認)
SECTION 05負担5|重任登記|任期を伸ばせば回数を減らせる
株式会社の取締役の任期は原則2年です。任期が満了すれば、同じ人が続ける場合でも重任の登記が必要で、登録免許税がかかります。資本金1億円以下の会社であれば1回1万円です。
全株式に譲渡制限がある非公開会社では、定款で任期を最長10年まで伸ばせます。10年にすれば、10年間で登記は1回。2年のままなら5回です。10年間で4万円の差になります。
削れるのは回数と費用ですが、代わりに忘れるリスクが生まれます。10年後に重任登記を忘れ、最後の登記から12年が経過すると、みなし解散の対象になり得ます。一人の株式会社では思い出させてくれる人がいません。
任期を伸ばすなら、会社設立の直後に任期満了の年をカレンダーに登録し、税理士や司法書士とも共有しておいてください。定款の写しに次回の登記時期を書き込んでおくのも有効です。
監査役を置いている株式会社では、監査役の任期についても同じ考え方が使えます。原則4年のところ、非公開会社であれば定款で最長10年まで伸ばせます。役員が複数いる会社ほど、この設計による削減額は大きくなります。
なお、任期を伸ばすには全株式に譲渡制限が付いていることが前提です。会社設立の定款で譲渡制限を定めておく必要があります。これは株式の流出を防ぐという別の目的でも有効な定めです。
出典このセクションの出典:マネーフォワード|役員(取締役や監査役)の任期は10年?(マネーフォワード/2026年9月16日 確認)
SECTION 06負担6|社会保険|削れないが、報酬設計で額は変わる
株式会社は、役員報酬を支払うなら健康保険と厚生年金保険の適用事業所になります。従業員がいなくても同じで、この義務は設計では消せません。
株式会社で変えられるのは報酬の額です。社会保険料は報酬月額に応じた等級で決まるため、役員報酬を低くすれば保険料も下がります。ただし、報酬を下げれば会社に利益が残り、その分の法人税がかかります。
報酬を0円にすれば加入義務は生じず、国民健康保険と国民年金に自分で加入することになります。ただし会社に利益が出ているのに報酬0円にしていると、実態との整合性を問われることがあります。
つまり、削るというよりどこで負担するかを選ぶという性質の項目です。社会保険料、法人税、所得税の三つの合計が最も小さくなる報酬額を探すことになります。会社設立の前に、税理士に試算してもらうのが確実です。
なお、将来の年金額は厚生年金のほうが手厚くなり、健康保険には傷病手当金などの給付があります。負担だけを見て判断せず、給付も含めて考えてください。
出典このセクションの出典:日本年金機構|適用事業所と被保険者(日本年金機構/2026年9月16日 確認)
SECTION 07負担7|決算申告の複雑さ|削れないが、外注できる
株式会社の決算申告は、法人税申告書に加えて地方税の申告も必要で、別表の作成には一定の知識が要ります。個人事業の確定申告とは難易度が違い、自分で完結させるのは容易ではありません。
この負担は設計では削れません。削れるのは、依頼する範囲を絞ることで費用を抑えることです。記帳を自分で行い、決算と申告だけを依頼すれば、顧問料は下がります。
会計ソフトを使って日々の記帳を自分で行うと、税理士に渡す資料が整理された状態になり、依頼費用を抑えやすくなります。会社設立の直後から、口座とクレジットカードを会計ソフトに連携させておくと楽です。
税理士と顧問契約を結ぶことには、決算申告以外の効用もあります。株式会社では期限のある手続が年間を通じて発生するためです。役員報酬の期限、社会保険の届出、消費税の判定といった論点を、期限前に指摘してもらえます。一人の株式会社では、この外部の目が特に価値を持ちます。
費用は依頼範囲によって大きく変わります。複数の事務所に見積もりを取り、何が含まれるのかを確認してから決めてください。資本金の額や事業の内容によっても相場は変わります。
出典このセクションの出典:明治通り税理士法人|会社設立に税理士は必要?顧問料の相場(明治通り税理士法人/2026年9月16日 確認)
SECTION 08デメリットの削り方についてよく聞かれること
- 全部自分でやれば、いくらまで抑えられますか?
- 電子定款を自分で作り、定款認証の軽減要件を満たせば、法定費用は16万7千円程度が下限です。ここに電子証明書やICカードリーダーの費用、会社実印と印鑑証明書の実費が加わります。株式会社の会社設立では、これ以上は下がりません。
- 資本金を1円にすれば費用は下がりますか?
- 登録免許税は下がりません。下限の15万円が適用されるためです。定款認証手数料は資本金100万円未満の区分になるので、その点では有利になります。ただし資本金が少なすぎると運転資金が足りず、代表者の立替が増えます。
- 合同会社にすればデメリットは減りますか?
- 設立費用は約10万円安くなり、決算公告と役員任期の義務もありません。ただし株式による資金調達や事業承継の選択肢は狭くなります。法人住民税の均等割と社会保険料は変わりません。
- 設立の時期をずらすと有利になりますか?
- 事業年度の設定によって1期目の長さが変わるため、消費税の免税期間に影響します。また、特定創業支援等事業の証明を取るには数か月かかることがあります。会社設立を急がないなら、これらを整えてから登記するほうが有利になることがあります。
質問に共通しているのは、一度きりの費用と毎年の費用を混ぜて考えているという点です。会社設立の費用は一度きり、均等割と社会保険料は毎年続きます。削る優先順位は、毎年続くもののほうが高くなります。
出典このセクションの出典:司法書士法人まちたま|自分でやる場合と依頼した場合の費用の比較(司法書士法人まちたま/2026年9月16日 確認)
SECTION 09まとめ|削れるもの・削れないものを分けて設計する
株式会社の会社設立で生じる負担を7つ見てきました。このうち設計で削れるのは、印紙代、定款認証手数料、消費税、決算公告の費用、重任登記の回数の5つです。
| 負担 | 削れるか | 方法 |
|---|---|---|
| 収入印紙4万円 | 削れる | 電子定款にする |
| 定款認証手数料 | 削れる | 資本金100万円未満・発起人3人以下・取締役会なし |
| 消費税(設立2期) | 削れる | 資本金1,000万円未満にする |
| 決算公告の費用 | 削れる | 電子公告を定款で定める |
| 重任登記の回数 | 減らせる | 非公開会社にして任期を最長10年に |
| 登録免許税15万円 | 原則削れない | 創業支援の証明があれば半額 |
| 法人住民税の均等割 | 削れない | 資本金1,000万円以下なら区分は低い |
| 社会保険料の会社負担 | 削れない | 報酬額で負担額は変わる |
| 決算申告の複雑さ | 削れない | 外注できる |
削れる項目のほとんどが、定款を書く前に決める項目であることに気づくはずです。資本金の額、機関設計、公告方法、役員の任期。会社設立の準備段階で時間をかける価値があるのはここです。
削るものを全部削っても、登録免許税15万円、均等割年7万円程度、社会保険料、決算申告の手間は残ります。この残りを引き受けられるかどうかが、株式会社にするかどうかの最終的な判断になります。
なお、この記事の金額と要件は2026年9月16日時点の公開情報にもとづきます。登録免許税の軽減措置や定款認証の要件は改正されることがあるため、実際に手続を進める前に法務局・日本公証人連合会・中小企業庁および市区町村の公式ページでご確認ください。資本金の額や役員報酬の設計は個別性が高い論点です。税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:ベンチャーサポート|司法書士に依頼すべき人・自分で進めてよい人(ベンチャーサポート/2026年9月16日 確認)
削れる負担を削ったうえで、残りを引き受けるかを決めてください
7つの負担のうち、設計で削れるのは印紙代、定款認証手数料、消費税、決算公告の費用、重任登記の回数です。削れないのは登録免許税、均等割、社会保険料、決算申告の手間です。
削れるものを全部削ったうえで、残りを引き受けられるかを考えてください。それでも重いと感じるなら、合同会社という選択肢や、しばらく個人事業を続けるという判断もあります。会社設立は急がなくても、条件が整ったときにいつでもできます。判断に迷う部分は、税理士や司法書士に相談してみてください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。