税理士に頼むタイミング|設立前・設立直後・決算前で何が変わるか
税理士に頼む時期で、頼めることが変わります。設立前なら資本金と事業年度から相談できます。
この記事は、税理士に頼むべきか迷っている人のためのものです
株式会社の会社設立では、司法書士と税理士という二つの専門家が関わります。司法書士は登記、税理士は税務です。
税理士については、いつ相談するかで頼めることが変わります。設立前、設立直後、決算前。この記事では三つのタイミングを比べ、それぞれで何ができるかを整理します。内容は2026年9月16日時点の一次情報にもとづきます。
01税理士が扱う範囲
税理士が扱うのは、税務に関する業務です。株式会社の会社設立で関わる場面を整理しておきます。
税務代理、税務書類の作成、税務相談。この三つが税理士の独占業務とされています。
具体的には、法人税や消費税の申告、税務署への届出、節税の相談などです。
記帳代行や決算書の作成も、多くの税理士が引き受けています。会計ソフトの導入支援を行う事務所もあります。
一方、登記は司法書士の領域です。定款の作成や設立登記の代理は、税理士の業務ではありません。
ただし提携している事務所は多く、株式会社の会社設立をまとめて相談できる体制を持つところもあります。
従業員を雇わない一人の株式会社であれば、関わるのは司法書士と税理士の二つで足りることが多くなります。
社会保険の手続は社会保険労務士、許認可は行政書士が扱います。会社設立には複数の専門家が関わります。
株式会社の設立を丸ごと代行するサービスもありますが、その中身は複数の専門家の分担です。窓口が一つになっているだけで、実際に手を動かす人は分かれています。
なお、株式会社の会社設立に関する相談は、無料で受けている事務所もあります。最初のやりとりで費用が発生するとは限りません。
誰に何を頼むかを分かっていれば、無駄なやりとりが減ります。資本金や事業年度の相談は税理士、登記は司法書士です。
出典このセクションの出典:マネーフォワード|税理士に依頼するタイミング・相場・メリット(マネーフォワード/2026年9月16日 確認)
02タイミング1|設立前に相談する
最も効果的なのは、定款を作る前の相談です。株式会社の会社設立で決める項目に、税務上の影響が大きいものが含まれるためです。
筆頭が資本金の額です。1,000万円未満なら、原則として最初の2期は消費税の納税義務が免除されます。
法人住民税の均等割も資本金等の額で決まります。1,000万円を超えると負担が一段上がります。
次が事業年度です。設立日から決算日までの期間を長く取ると、免税期間を長く使える場合があります。
繁忙期と決算期が重ならないようにするという実務上の観点もあります。決算の作業に時間を取られる時期を選べます。
個人事業から法人成りする場合は、タイミングそのものが相談の対象になります。売上の水準によって有利な時期が変わるためです。
許認可が必要な事業では、業法が資本金の下限を定めていることがあります。会社法の下限はなくても、そちらで縛られる形です。
資本金を出資金の全額にするか、一部を資本準備金にするかも相談できます。消費税の判定に関わる選択です。
株式会社の資本金を後から減らすには、株主総会の特別決議に加えて債権者保護手続が必要です。官報公告も要るため、時間も費用もかかります。
事業年度の変更は登記こそ不要ですが、定款変更の決議と税務署への異動届出が要ります。株式会社の運営が始まってからだと、決算の区切りも一度ずれます。
これらはすべて、会社設立の前に決めることです。登記が終わってからでは変更に手間と費用がかかります。
出典このセクションの出典:辻・本郷 税理士法人|法人成りのベストタイミングと後悔事例(辻・本郷 税理士法人/2026年9月16日 確認)
03タイミング2|設立直後に相談する
登記が終わった直後も、相談の価値が高い時期です。株式会社の会社設立の後に、期限のある判断が集中するためです。
最も重要なのが役員報酬です。設立から3か月以内に決めないと、定期同額給与として扱われない部分が出ます。
金額の設定には、社会保険料、所得税と法人税のバランス、資金繰りという三つの軸があります。試算を頼める場面です。
青色申告の承認申請書も期限があります。設立から3か月を経過した日と最初の事業年度終了の日のいずれか早い日の前日までです。
この期限を過ぎると、初年度に青色申告が適用されません。欠損金の繰越しができなくなります。
法人設立届出書や給与支払事務所等の開設届出書も、この時期に出します。まとめて作成を頼めます。
源泉所得税の納期の特例を使うかどうかも、この時期に決めます。毎月の納付を年2回にまとめられるため、事務の負担が変わります。
会計ソフトの選定と初期設定も相談できます。勘定科目の設定を最初に決めておくと、後の処理が楽になります。
消費税の課税事業者を選ぶかどうかも、この時期の判断です。設備投資が大きい株式会社では、あえて課税事業者になって還付を受ける選択もあります。
ただし、資本金の額と事業年度はもう動かせません。会社設立の前に相談していれば選べた選択肢が、この時点では残っていません。
出典このセクションの出典:マネーフォワード|税理士に依頼するタイミング・相場・メリット(マネーフォワード/2026年9月16日 確認)
04タイミング3|決算前に相談する
決算の直前に依頼する人もいます。株式会社の会社設立から1年、自分でやってみて難しさを感じた場合です。
この時期でも、決算書の作成と法人税の申告は依頼できます。最も手間のかかる部分です。
ただし、できることは限られます。期中の処理はすでに終わっているためです。
役員報酬は設立から3か月以内に決めるものなので、この時期には変えられません。定期同額給与の要件がかかっているためです。
帳簿の付け方に問題があれば、修正に時間がかかります。1年分をさかのぼる作業になることもあります。
3月決算の会社が多いため、4月から5月は特に混み合います。決算期をずらしておくと、依頼先を見つけやすくなるという面もあります。
依頼を受けてもらえない場合もあります。決算期が集中する時期は、事務所の手が空いていないことがあるためです。
スポット契約として、決算と申告だけを依頼する形もあります。顧問契約より費用は抑えられます。
なお、株式会社の決算は個人事業の確定申告より作業量が多くなります。貸借対照表と損益計算書に加え、株主資本等変動計算書や個別注記表も作ることになります。
会社設立の初年度で取引の件数が少なければ、この形から始めるのも選択肢です。2年目以降に顧問契約へ移る人もいます。
出典このセクションの出典:小谷野税理士法人|会社設立の税理士費用はいくら?(小谷野税理士法人/2026年9月16日 確認)
05顧問料の相場と契約の形
税理士への支払いは、月額の顧問料と決算時の報酬に分かれるのが一般的です。株式会社の会社設立の後の固定費になります。
顧問料は、売上規模と訪問頻度で決まります。設立直後の小規模な会社で、月1万円台から3万円程度が目安とされています。
決算報酬は、顧問料の4か月から6か月分が目安です。年に一度、決算と申告の時期にかかります。
記帳代行を頼む場合は、別途の費用が加わります。仕訳の件数で決まる事務所が多くなっています。
クラウド型の会計ソフトなら、データを共有して同じ画面を見ながら相談できます。訪問の回数を減らせるぶん、顧問料が抑えられる場合もあります。
自分で記帳し、チェックと申告だけを頼めば費用は抑えられます。会計ソフトを使えば、記帳そのものは難しくありません。
スポット契約なら、決算と申告だけで十数万円からという事務所もあります。取引が少ない初年度には向いた形です。
費用は事務所によって幅があります。株式会社の会社設立の費用と同じく、複数の事務所から見積もりを取るのが確実です。
決算公告の手配を含めてくれる事務所もあります。株式会社にだけある年1回の義務なので、依頼範囲に入っているか確認しておくと抜けがありません。
なお、資本金の額が大きいと顧問料も上がる傾向があります。会社の規模を測る目安として使われるためです。
出典このセクションの出典:小谷野税理士法人|会社設立の税理士費用はいくら?(小谷野税理士法人/2026年9月16日 確認)
06頼まずに自分でやる場合
税理士に頼まず、自分で申告する選択もあります。株式会社の会社設立を自分で進めた人なら、検討する価値があります。
法人税の申告書は、会計ソフトから作成できるものもあります。決算書から自動で転記される仕組みです。
取引の件数が少なく、資本金も小さい会社であれば、現実的に可能です。
ただし、法人税の申告は個人の確定申告よりずっと複雑です。別表と呼ばれる書類が多数あり、それぞれに意味があります。
減価償却、税額控除、繰越欠損金。判断が必要な項目も出てきます。調べる時間を確保できるかが分かれ目です。
税務調査が入った場合の対応も、自分でやることになります。税理士がいれば立ち会ってもらえますが、いなければ自分で説明します。
間違えた場合、修正申告や更正の請求という手続が必要になります。加算税がかかることもあります。
時間の価値をどう見るかという問題でもあります。事業に使える時間を削ってまで自分でやるかどうかです。
融資を受ける場面では、税理士が関与した決算書のほうが説明しやすいという面もあります。株式会社の信用という観点での判断材料です。
会社設立の初年度は自分でやり、事業が軌道に乗ってから依頼する。この進め方も実務では取られています。
出典このセクションの出典:国税庁|No.5100 新設法人の届出書類(国税庁/2026年9月16日 確認)
07税理士の選び方
依頼すると決めたら、次は選び方です。株式会社の会社設立の後、長く付き合う相手になります。
まず見るのは、自分の業種を扱った経験です。業種によって、経費の扱いや使える制度が違うためです。
次に、連絡の取りやすさです。質問したときにどのくらいで返ってくるかは、実務では大きな差になります。
訪問の頻度も確認してください。毎月訪問する事務所もあれば、決算時だけの事務所もあります。費用に直結します。
会計ソフトの対応も確認します。自分が使いたいソフトに対応しているかどうかで、やりとりの手間が変わります。
司法書士や社会保険労務士と提携しているかも聞いておくと便利です。会社設立にまつわる手続をまとめて相談できます。
年末調整や償却資産申告が別料金かどうかも確認しておくと、後から想定外の請求が来ることを避けられます。
費用の内訳を明示してもらってください。顧問料に何が含まれ、何が別料金かを最初に確認します。
株式会社の会社設立から10年、20年と続けるなら、その間ずっと相談する相手です。最初の面談で違和感があれば、別の事務所も見てください。
最後は相性です。資本金や役員報酬といった込み入った話を持ちかけられる相手かどうか。話しやすさは実務で効いてきます。
出典このセクションの出典:明治通り税理士法人|会社設立に税理士は必要?顧問料の相場(明治通り税理士法人/2026年9月16日 確認)
08税理士への依頼についてよく聞かれること
- 設立前に相談だけしてもよいですか?
- 多くの事務所が初回の相談を受け付けています。株式会社の会社設立で資本金や事業年度を決める前に相談できれば、税務上の観点を織り込めます。無料相談を設けている事務所もあります。
- 顧問契約をせずに決算だけ頼めますか?
- できます。スポット契約と呼ばれる形です。顧問料がかからないぶん費用は抑えられますが、期中の相談はできません。取引の件数が少ない初年度に向いた形です。
- 途中で税理士を変えられますか?
- 変えられます。契約期間の定めがあれば確認が必要ですが、変更自体は可能です。引き継ぎのため、帳簿や申告書の控えを返してもらってください。株式会社の会社設立以降の資料は、会社の財産です。
- 司法書士と税理士のどちらに先に相談しますか?
- 定款や登記の相談なら司法書士、資本金や事業年度の税務上の判断なら税理士です。実務では、両方が提携しているところに相談して振り分けてもらう形も取られています。
質問に共通しているのは、費用と効果の釣り合いです。事業の規模と自分の時間の使い方から判断してください。
出典このセクションの出典:マネーフォワード|税理士に依頼するタイミング・相場・メリット(マネーフォワード/2026年9月16日 確認)
09まとめ|資本金と事業年度を決める前が最良
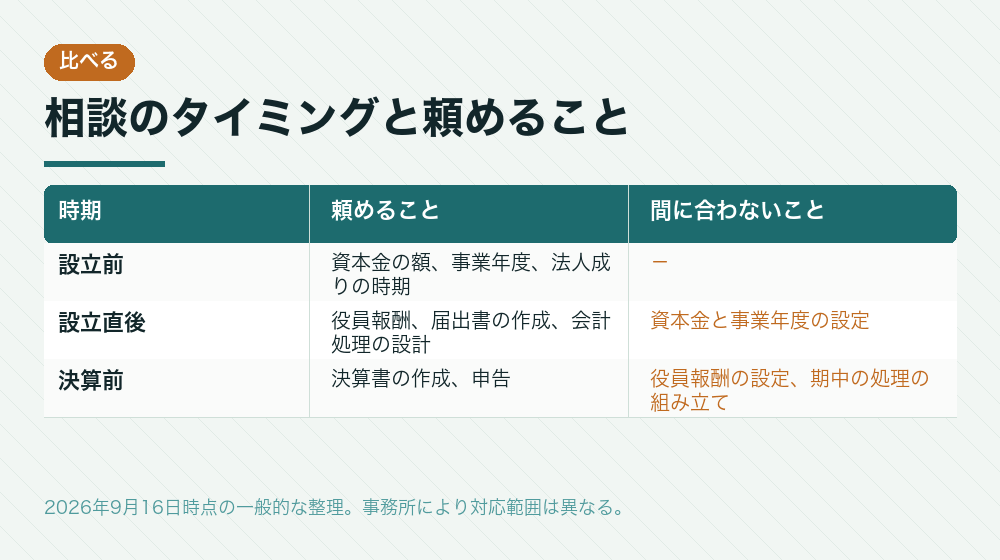
税理士に相談する時期で、頼めることが変わります。株式会社の会社設立では、早いほど選択肢が多く残ります。
設立前
資本金の額、事業年度、法人成りの時期を相談できる。最も効果が大きい。
設立直後
役員報酬の設定、各種届出、会計処理の設計。期限のある判断が集中する。
決算前
決算書の作成と申告。期中の処理は変えられない。
費用の目安
顧問料は月1万円台から3万円程度。決算報酬は顧問料の4〜6か月分。
設立前に相談できれば、資本金を1,000万円未満にして消費税の免税期間を確保するといった判断を織り込めます。
設立直後なら、役員報酬の設定に間に合います。3か月以内という期限があるため、この時期の相談には意味があります。
決算前でも申告は依頼できますが、役員報酬や期中の処理はもう変えられません。できることが限られます。
顧問契約は必須ではありません。決算だけを頼むスポット契約もあり、会社設立の初年度はこの形から始める人もいます。
なお、この記事の内容は2026年9月16日時点の各機関の公表情報にもとづきます。費用の目安は事務所により幅があるため、実際の依頼前に複数の見積もりをお取りください。税務上の判断は、税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:辻・本郷 税理士法人|法人成りのベストタイミングと後悔事例(辻・本郷 税理士法人/2026年9月16日 確認)
早いほど選択肢が多い、という一点だけ
税理士に頼むかどうかは、事業の規模や自分の時間の使い方で決まります。全員が顧問契約をすべきだとは限りません。
ただし相談の時期については、早いほど選択肢が多いとしか言えません。株式会社の会社設立で資本金と事業年度を決める前なら、税務の観点を織り込めます。決算前だと、決まったものを処理するだけになります。具体的な判断は、税理士など、その業務を扱える専門家にご相談ください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。