役員報酬の決め方|設立から3か月以内に決めて議事録に残す理由
役員報酬は設立から3か月以内に決めます。途中で変えると損金に算入できない部分が出ます。
この記事は、いくらに設定すべきか決めかねている人のためのものです
株式会社の会社設立が終わったら、役員報酬を決めます。一度決めたら1年間変えられないという制約があるため、慎重になる項目です。
決め方の軸は三つあります。定期同額給与の要件、社会保険料の負担、所得税と法人税のバランスです。この記事では、それぞれを順に整理します。内容は2026年9月16日時点の一次情報にもとづきます。
01役員報酬は普通の給与と何が違うか
役員報酬は、従業員の給与とは扱いが違います。株式会社の会社設立をした人が最初に面食らう部分です。
従業員の給与は、いつ上げてもいつ下げても、全額が損金になります。会社の経費として認められます。
役員報酬は違います。一定の要件を満たさないと損金に算入できません。
理由は単純です。役員は自分で自分の報酬を決められるからです。利益が出そうな期末に報酬を上げれば、法人税を自由に調整できてしまいます。
これを防ぐため、損金に算入できる役員給与は三つの類型に限られています。定期同額給与、事前確定届出給与、業績連動給与です。
要件を満たさない部分は損金不算入になります。会社では経費にならず、受け取る側では所得税がかかる。二重に負担する形です。
中小の株式会社で使うのは、ほぼ定期同額給与だけです。毎月同じ額を支給する形です。
事前確定届出給与は、役員賞与を損金にしたい場合に使います。事前に税務署へ届け出る必要があります。
なお、ここでいう役員には、取締役だけでなく監査役も含まれます。株式会社の会社設立で監査役を置いた場合、その報酬も同じ制約を受けます。
役員の親族などで、実質的に経営に従事している人は「みなし役員」として同じ扱いを受けることがあります。肩書だけで判断されるわけではありません。
業績連動給与は、有価証券報告書での開示などが要件になるため、会社設立直後の会社には関係しません。
出典このセクションの出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026年9月16日 確認)
02定期同額給与の要件
定期同額給与とは、支給時期が1か月以下の一定期間ごとで、各支給時期の支給額が同額である給与のことです。
つまり毎月同じ額を支給します。月によって変えると、この要件から外れます。
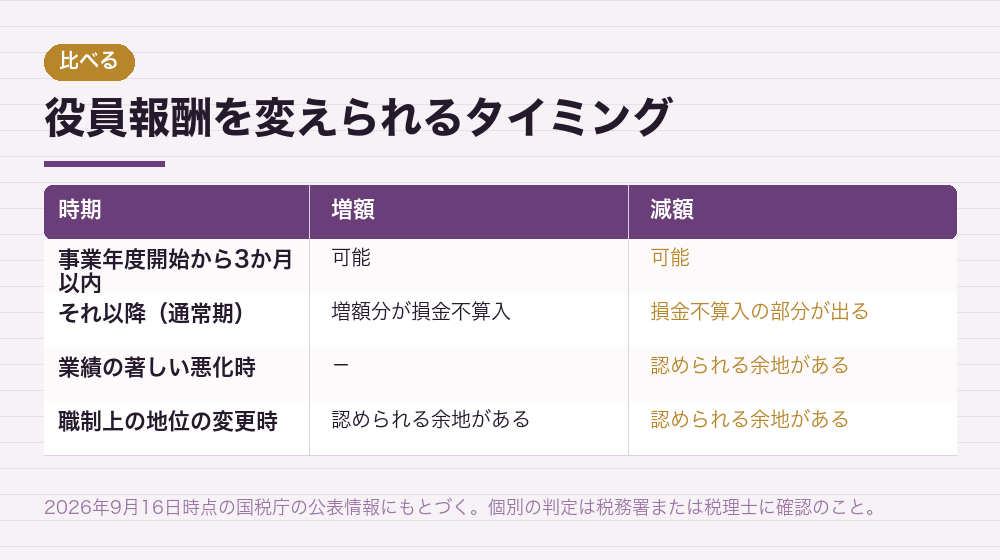
変更できるタイミングは決まっています。事業年度開始の日から3か月以内の改定です。
株式会社の会社設立の初年度であれば、設立の日から3か月以内に決めることになります。
この期間を過ぎてから増額した場合、増額分が損金に算入されません。会社の利益が増え、法人税が増えます。
職制上の地位の変更、たとえば取締役から代表取締役になった場合も、改定が認められる余地があります。ただし個別の判定が必要になるため、事前に確認してください。
減額の場合も同様です。ただし業績の著しい悪化など、やむを得ない事情があれば認められる余地があります。
支給日も一定にします。毎月25日と決めたら、翌月も25日です。資金繰りの都合で遅らせると、要件に疑義が生じます。
株式会社の設立初年度は、設立の日が事業年度開始の日にあたります。そこから3か月以内という理解で足ります。
なお、支給しないまま未払いにするのも避けてください。未払金として計上する形は取れますが、継続的に払えていない状態は説明が難しくなります。
出典このセクションの出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026年9月16日 確認)
03軸1|社会保険料の負担を見る
役員報酬を決めるとき、最初に効いてくるのが社会保険料です。株式会社の会社設立で法人になった以上、加入は義務です。
健康保険料と厚生年金保険料は、報酬月額をもとに決まる標準報酬月額から計算されます。
保険料は会社と本人で折半です。会社負担分は損金になりますが、現金の流出であることに変わりはありません。
目安として、報酬月額の約30%が会社と本人を合わせた保険料になります。報酬を上げるほど、この額も増えます。
たとえば報酬月額30万円なら、年間の保険料は会社負担と本人負担を合わせて100万円を超える水準になります。
厚生年金保険料には上限があります。標準報酬月額の上限に達すると、それ以上報酬を上げても厚生年金保険料は増えません。
40歳以上になると介護保険料も加わります。保険料の総額はさらに上がるため、年齢によって手取りの感覚が変わります。
健康保険料の上限はさらに高い水準にあります。報酬を大きく取る場合、この点も計算に入ります。
保険料率は都道府県ごとに異なり、毎年見直されます。株式会社の本店をどこに置くかで、健康保険料率がわずかに変わることになります。
なお、報酬をゼロにすれば社会保険には加入できません。会社設立の初年度に報酬を取らない選択をすると、国民健康保険と国民年金に自分で入ることになります。
出典このセクションの出典:日本年金機構|適用事業所と被保険者(日本年金機構/2026年9月16日 確認)
04軸2|所得税と法人税のバランス
役員報酬は、会社にとっては損金です。報酬を増やせば会社の利益が減り、法人税が減ります。
一方で、受け取る側には所得税と住民税がかかります。報酬を増やせば個人の税負担が増えます。
この二つはトレードオフです。どちらか一方だけを減らすことはできません。
法人税率は、資本金1億円以下の法人で、年800万円以下の所得に対する軽減税率と、それを超える部分の税率に分かれます。段階は少なく、比較的フラットです。
所得税は累進課税です。課税所得が増えるほど税率が上がります。住民税を合わせると、高い所得帯では法人税率を上回ります。
このため、報酬を取りすぎると全体の税負担が増える帯域が生まれます。会社に残して法人税を払うほうが有利になる場合です。
退職金は税制上の優遇が大きい制度です。長く続ける前提であれば、会社に利益を残して将来の退職金に回すという考え方も成り立ちます。
ただし会社に残した利益を後で個人に移すには、配当か退職金という手段しかありません。配当には二重課税の問題があります。
給与所得控除も考慮に入ります。役員報酬は給与所得なので、一定額が控除されます。同じ金額を会社に残すより、個人に移したほうが有利になる帯域があるのはこのためです。
株式会社の会社設立の初年度で言えば、生活に必要な額を基準にするのが現実的です。税の最適化は、利益が読めるようになってからで足ります。
出典このセクションの出典:中小企業庁|会社設立時の登録免許税の軽減について(中小企業庁/2026年9月16日 確認)
05軸3|資金繰りを見る
三つ目の軸は資金繰りです。株式会社の会社設立の直後は、これが最も重要になります。
設立時点で会社にあるのは、資本金として払い込んだお金だけです。売上が入るまではここから支払います。
役員報酬は毎月固定で出ていきます。社会保険料の会社負担分も加わります。
報酬月額30万円なら、会社負担の社会保険料を合わせて月35万円前後の固定支出です。資本金300万円なら、売上ゼロで8か月ほどで尽きる計算になります。
加えて、源泉所得税と住民税の納付もあります。天引きした分は会社が預かっているだけなので、使ってしまわないよう資金を分けておく必要があります。
しかも一度決めたら1年間変えられません。減額するにも、やむを得ない事情が必要です。
このため、初年度は低めに設定する人が多くなります。売上の実績が見えてから、次の事業年度で上げるという考え方です。
逆に、報酬が低すぎると生活が成り立ちません。個人の貯蓄から補うことになり、会社設立の目的からずれていきます。
株式会社の会社設立で資本金を多めに入れておくと、この判断に余裕が出ます。資本金は登記事項として外から見える一方、運転資金としてそのまま使える性質のお金でもあります。
資本金の額、売上の見込み、生活に必要な額。この三つを並べて、無理のない水準を出してください。
出典このセクションの出典:起業応援ナビ|会社設立時の役員報酬の決め方(GMOあおぞらネット銀行/2026年9月16日 確認)
06株主総会の議事録に残す
役員報酬の額は、定款に定めるか株主総会の決議で決めます。株式会社の会社設立では、通常は株主総会の決議で決めます。
定款に金額を書くと、変えるたびに定款変更が必要になります。実務では定款に書かないのが一般的です。
株主総会では、役員全員に支払う報酬の総額の上限を決めるのが通例です。個々の配分は取締役の協議などで決めます。
取締役が一人だけなら、総額がそのまま自分の報酬になります。それでも決議と議事録は必要です。
議事録に書くのは、開催日、出席者、議案、決議の内容です。支給を開始する月も明記してください。
報酬の総額に上限を設けておけば、その範囲内での配分変更に株主総会は不要です。役員が複数いる会社では、この形にしておくと運用が楽になります。
この議事録が、定期同額給与であることを示す根拠になります。税務調査で確認される書類です。
株主が自分ひとりでも省略できません。会社設立のときに作った定款や払込証明と同じファイルに保管してください。
株式会社の役員報酬は、毎年の株主総会で確認するのが通例です。定時株主総会は事業年度終了後3か月以内に開くため、報酬の改定期限とも重なります。
なお、議事録に押印義務はありませんが、会社実印を押しておくと信頼性が上がります。作成日を入れて、毎年の分を積み上げてください。
出典このセクションの出典:弥生|役員報酬とは?定期同額給与や事前確定届出給与も解説(弥生株式会社/2026年9月16日 確認)
07初年度の決め方の実際
株式会社の会社設立の初年度は、判断材料が少ない状態で決めることになります。売上の実績がないためです。
現実的な進め方は、まず生活に必要な額を出すことです。家賃、食費、保険料、税金を合わせた額です。
次に、資本金と売上見込みから会社が払える上限を出します。固定費として1年間払い続けられる額です。
調整の方法は二つです。生活費を見直して下げるか、資本金を増やすか、融資を受けて会社が払える額を上げるかです。
この二つが重なる範囲があれば、その中で決めます。重ならない場合は、どちらかを調整することになります。
報酬をゼロにする選択もあります。売上の見込みが立たない時期に、会社の資金を守る考え方です。
ただしゼロにすると社会保険に加入できません。国民健康保険と国民年金に自分で入り、生活費は個人の貯蓄から出すことになります。
逆に、役員報酬を出して社会保険に入れば、将来の厚生年金が増えます。保険料は単なる支出ではありません。
なお、株式会社の役員報酬は源泉徴収の対象です。毎月支給時に所得税を天引きし、原則として翌月10日までに納付します。納期の特例を受けていれば年2回にまとめられます。
初年度の設定は、次の事業年度の開始から3か月以内に見直せます。会社設立の1年目は仮置きだと考えて構いません。
出典このセクションの出典:起業応援ナビ|会社設立時の役員報酬の決め方(GMOあおぞらネット銀行/2026年9月16日 確認)
08役員報酬についてよく聞かれること
- 途中で上げたらどうなりますか?
- 増額した部分が損金に算入されません。会社の利益がその分増え、法人税が増えます。一方で受け取った側には所得税がかかるため、二重に負担する形になります。株式会社の会社設立から3か月以内に決めておくのが原則です。
- 報酬をゼロにできますか?
- できます。売上の見込みが立たない初年度に選ぶ人もいます。ただし社会保険に加入できず、生活費を会社から出せません。個人の貯蓄で1年を乗り切れるかを確認してから選んでください。
- 役員賞与は出せますか?
- 事前確定届出給与として税務署に届け出れば、損金に算入できます。届出は、株主総会の決議の日から1か月以内と、事業年度開始から4か月以内の早いほうが期限です。届け出た日に届け出た額を支給しないと、全額が損金不算入になります。
- 家族を役員にして分散できますか?
- できます。ただし実際に業務に従事していることが前提です。名前だけの役員に報酬を払うと、不相当に高額な部分として否認される可能性があります。株式会社の会社設立で家族を役員にする場合、職務内容を明確にしておいてください。
質問に共通しているのは、変えられなさへの不安です。制約は確かにありますが、事業年度ごとに見直せます。1年ごとの判断だと考えると気が楽になります。
出典このセクションの出典:弥生|役員報酬とは?定期同額給与や事前確定届出給与も解説(弥生株式会社/2026年9月16日 確認)
09まとめ|3か月以内に決め、議事録に残す
役員報酬は、株式会社の会社設立から3か月以内に決めます。期限を過ぎてから決めたり期中に変えたりすると、損金に算入できない部分が出ます。
定期同額給与
毎月同じ額を同じ時期に支給する。中小企業が使う唯一の現実的な類型。
社会保険料
報酬月額の約30%が会社と本人の合計負担。上げるほど増える。
税負担のバランス
報酬を増やせば法人税は減り、所得税は増える。トレードオフになる。
資金繰り
資本金と売上見込みから、1年間払い続けられる額を出す。
初年度は判断材料が少ない状態で決めることになります。生活に必要な額を基準に、資金繰りで上限を切るのが現実的です。
報酬をゼロにする選択もあります。ただし社会保険に加入できず、生活費を会社から出せなくなります。
決めたら株主総会の決議を経て、議事録に残します。株主が自分ひとりでも省略できません。会社設立のときの定款や資本金の払込証明と同じ場所に保管してください。
次の事業年度の開始から3か月以内に見直せます。1年目の設定は仮置きだと考えて構いません。
なお、この記事の内容は2026年9月16日時点の国税庁の公表情報にもとづきます。要件や取扱いは改正されることがあるため、実際の判断の前に国税庁の公式情報でご確認ください。金額の試算で迷う場合は、税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026年9月16日 確認)
完璧な正解より、説明できる根拠を持つこと
役員報酬に唯一の正解はありません。事業の状況も、家族の状況も人それぞれだからです。
大事なのは、なぜその額にしたかを説明できることです。株式会社の会社設立で資本金の額を決めたときと同じで、根拠のある判断であれば後から見直す基準にもなります。金額の試算で迷う場合は、税理士など、その業務を扱える専門家にご相談ください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。