定期同額給与とは|損金に算入できる役員給与の条件と例外の扱い
毎月同じ額を同じ時期に。この二つが定期同額給与の中身です。改定できる時期には例外もあります。
この記事は、なぜ毎月同額なのかを知りたい人のためのものです
株式会社の会社設立をすると、役員報酬は毎月同額という制約が出てきます。従業員の給与にはない制約です。
理由は、役員が自分で自分の報酬を決められるからです。この記事では、定期同額給与の要件を三つに分けて整理し、例外がどこまで認められるかを確認します。内容は2026年9月16日時点の一次情報にもとづきます。
損金に算入できる役員給与の三つの類型
役員給与のうち損金に算入できるのは、三つの類型に限られます。株式会社の会社設立をした人が押さえておく前提です。
第一が定期同額給与です。支給時期が1か月以下の一定期間ごとで、各支給時期の支給額が同額である給与です。
第二が事前確定届出給与です。あらかじめ税務署に届け出た日に、届け出た額を支給する給与です。役員賞与を損金にしたい場合に使います。
第三が業績連動給与です。利益などの指標に連動する給与で、有価証券報告書での開示などが要件になります。
中小の株式会社で現実的に使えるのは、前の二つです。業績連動給与は要件が重く、会社設立直後の会社には適用の余地がありません。
三つのどれにも当たらない役員給与は、損金に算入されません。会社の利益が減らず、法人税が減らないということです。
従業員の給与との違いはここです。従業員には利益調整の余地がないため、金額を変えても全額が損金になります。
しかも受け取った側には所得税がかかります。会社でも個人でも負担する形になります。
三類型に分かれているのは、役員給与が利益調整の手段になるのを防ぐためです。株式会社では、資本金を出した株主と経営する役員が同じ人であることが珍しくありません。
一人で資本金を出し、一人で取締役を務める。この形の株式会社では、報酬額をいくらにするかを自分だけで決められます。制約はそこから来ています。
この制約があるため、株式会社の会社設立の後は役員報酬の決め方を最初に確認することになります。
出典このセクションの出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026年9月16日 確認)
要件1|支給時期が一定であること
定期同額給与の第一の要件は、支給時期が1か月以下の一定期間ごとであることです。
実務では毎月払いです。毎月25日、毎月末日といった形で日を固定します。
2か月に一度や、四半期ごとといった形は要件を満たしません。1か月を超える間隔は認められないためです。
支給日が土日祝日にあたる場合に前後させるのは、通常の運用として問題になりません。給与規程などで扱いを決めておくと説明しやすくなります。
資金繰りの都合で支給を遅らせるのは避けてください。継続して払えていない状態は、定期性に疑義を生みます。
支給方法は振込でも現金でも構いません。ただし振込にしておくと記録が残るため、後から説明しやすくなります。
未払金として計上する形は取れます。ただし何か月も未払いが続くと、実態として支給していないと見られる可能性があります。
株式会社の会社設立の初年度は、この点で資金繰りが効いてきます。払い続けられる額に設定することが、そのまま要件の維持につながります。
なお、株式会社の会社設立の直後は、法人口座の開設を待つ間に最初の支給日が来ることがあります。口座が間に合わない場合の扱いも、あらかじめ決めておいてください。
なお、支給日は株主総会の議事録に書いておくと明確になります。決議の内容として残してください。
出典このセクションの出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026年9月16日 確認)
要件2|支給額が同額であること
第二の要件は、各支給時期の支給額が同額であることです。毎月の金額を変えないということです。
ここでいう同額は、原則として支給額そのものです。源泉徴収前の額面で判断します。
社会保険料や源泉所得税が変わって手取りが増減しても、額面が同じなら要件を満たします。
逆に、手取りをそろえようとして額面を毎月調整すると、要件から外れます。額面を固定するのが原則です。
毎年9月には社会保険料の標準報酬月額が改定されます。額面が同じでも保険料が変わるため、手取りはその時点で動きます。これは要件とは関係のない変動です。
源泉徴収後の金額が同額である場合を定期同額給与として扱う取扱いもありますが、実務では額面固定が分かりやすくなります。
なお、経済的な利益の供与も報酬に含まれることがあります。社宅の貸与や生命保険料の負担などです。
これらの経済的利益が毎月おおむね一定であれば、あわせて定期同額給与として扱われる余地があります。個別の判定が必要です。
なお、資本金の額は定期同額給与の要件には関係しません。資本金1円の株式会社でも1億円の株式会社でも、要件は同じです。
株式会社の会社設立で社宅制度を導入する場合、この点を先に確認しておくと後の処理が楽になります。
出典このセクションの出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026年9月16日 確認)
要件3|改定は3か月以内
第三の要件が改定のタイミングです。事業年度開始の日から3か月以内の改定であれば、定期同額給与として扱われます。
株式会社の会社設立の初年度なら、設立の日から3か月以内です。設立の日が事業年度開始の日にあたるためです。
2年目以降は、事業年度開始の日から3か月以内です。3月決算の会社なら、4月から6月までに改定します。
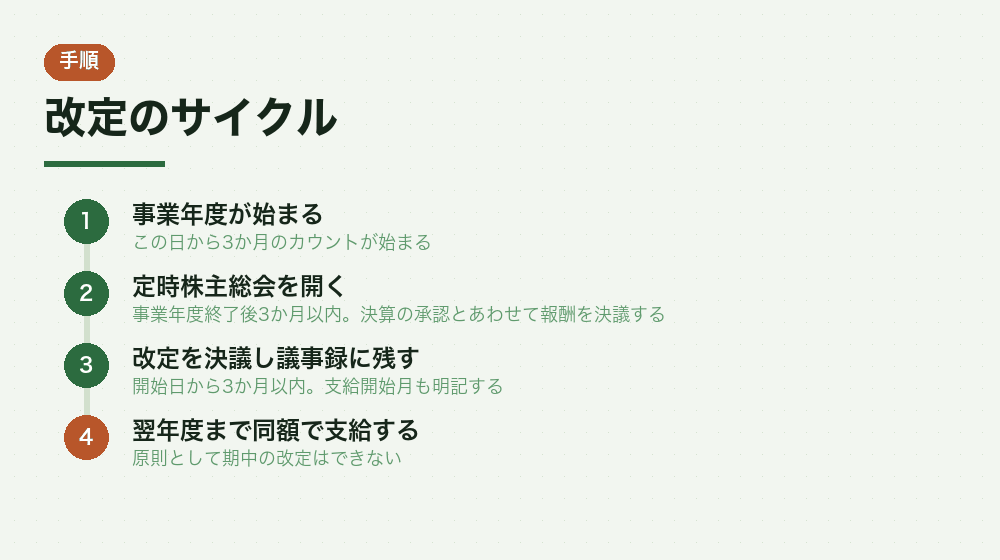
改定の効力は、通常その総会の翌月支給分からとします。議事録に支給開始月を書いておけば、どの月から新しい額なのかがはっきりします。
定時株主総会は事業年度終了後3か月以内に開くのが通例です。この総会で報酬を改定するのが自然な流れになります。
3か月を過ぎてから増額した場合、増額した部分が損金に算入されません。年度の途中で気が変わっても、原則として動かせません。
減額の場合は、減額前の高い部分のうち一定の金額が損金不算入になります。下げても税負担が減るとは限りません。
1年間の固定支出になるということは、資本金と売上見込みの範囲に収める必要があるということです。株式会社の会社設立で資本金を決める段階から、この点は結びついています。
つまり、一度決めたら1年間動かさないことが前提の制度です。会社設立の段階で無理のない額にしておく理由がここにあります。
出典このセクションの出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026年9月16日 確認)
期中に改定できる例外
原則として期中の改定はできませんが、例外があります。株式会社の運営で実際に起こり得る場面が想定されています。
一つ目が臨時改定事由です。役員の職制上の地位の変更や、職務の内容の重大な変更などが該当します。
たとえば取締役が代表取締役に就任した場合です。職責が変わるため、報酬の改定に合理性があると考えられます。
病気で職務を執行できなくなった場合も、臨時改定事由として扱われる余地があります。
二つ目が業績悪化改定事由です。経営の状況が著しく悪化したことなど、やむを得ず減額する場合です。
ここで注意が必要なのは、単に業績が下がっただけでは足りないとされている点です。第三者である利害関係者との関係上、減額せざるを得ない事情が求められます。
取引先との関係で経営状況の改善を求められ、その一環として減額する場合も同様に考えられます。要は、自分の都合ではなく外部との関係で必要になったかどうかです。
たとえば、金融機関との借入条件の協議で経営改善計画を策定し、役員報酬の減額が盛り込まれたといった状況です。
資本金を減らすような資本政策の変更があっても、それだけで業績悪化改定事由になるわけではありません。あくまで経営状況そのものが問われます。
例外の適用は個別判断になります。株式会社の会社設立の後にこの場面が来たら、事前に税理士または税務署に確認してください。
出典このセクションの出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026年9月16日 確認)
事前確定届出給与との使い分け
役員に賞与を出したい場合は、事前確定届出給与を使います。定期同額給与とは別の類型です。
あらかじめ税務署に届け出た日に、届け出た額を支給します。届出の内容どおりに実行することが要件です。
届出の期限は、株主総会の決議の日から1か月を経過する日と、事業年度開始の日から4か月を経過する日のいずれか早い日です。
株式会社の会社設立の初年度は、設立の日から2か月を経過する日までという扱いになります。
支給額や支給日が届出とずれると、全額が損金不算入になります。1円の差でも同じです。
届出書には、支給する役員の氏名、支給額、支給日を記載します。複数の役員がいる場合は、それぞれについて書きます。
支給しなかった場合も同様です。業績が悪化して払えなくなっても、届出どおりに扱われないため注意が必要です。
使いどころは、社会保険料の設計です。月額を抑えて賞与で受け取る形にすると、標準報酬月額が下がります。
株式会社の会社設立の初年度から使う例は多くありません。利益の見通しが立たない段階で支給額を確定させるのは、リスクが大きいためです。
ただし賞与にも社会保険料はかかります。全体としてどちらが有利かは、資本金や利益の水準によって変わるため、試算が必要です。
出典このセクションの出典:弥生|役員報酬とは?定期同額給与や事前確定届出給与も解説(弥生株式会社/2026年9月16日 確認)
要件を外れたときの実際の影響
定期同額給与の要件を外れると、その部分は損金に算入されません。株式会社の税負担にどう響くかを具体的に見ておきます。
たとえば月30万円だった報酬を、期の途中で月50万円に増額したとします。
増額した月20万円の部分は、原則として損金に算入されません。残りの月数分の増額部分が会社の利益に上乗せされます。
その利益に法人税等がかかります。一方で、受け取った本人には50万円全額に対して所得税と住民税がかかります。
つまり同じお金に、会社と個人の両方で課税される形になります。税負担が二重になるということです。
損金不算入になるのは増額部分だけで、もともとの月30万円の部分は損金のままです。全額が否認されるわけではありません。
社会保険料は額面に応じて増えるため、そちらの負担も上がります。増額の判断は、これらを合わせて考える必要があります。
逆に、要件を守っていれば役員報酬は全額が損金です。会社設立の初年度から正しく運用すれば、余計な負担は生じません。
なお、損金不算入になっても社会保険料の計算には影響しません。額面に応じた保険料はそのままかかります。会社設立の初年度に増額を考えるときは、この点も含めて判断してください。
運用の実務としては、毎月同じ日に同じ額を振り込むだけです。資本金の管理や帳簿づけと同じく、習慣にしてしまえば難しくありません。
出典このセクションの出典:中小企業庁|会社設立時の登録免許税の軽減について(中小企業庁/2026年9月16日 確認)
定期同額給与についてよく聞かれること
- 手取りをそろえるために額面を変えてもよいですか?
- 避けてください。原則は額面の固定です。社会保険料や源泉所得税の変動で手取りが動くのは自然なことで、それを理由に額面を調整すると要件から外れる可能性があります。
- 支給日を1日ずらしたら要件を外れますか?
- 支給日が休日にあたるための前後の調整は、通常の運用として問題になりません。ただし資金繰りの都合で継続的に遅れる状態は、定期性に疑義を生じさせます。
- 設立の日から3か月以内とは、いつまでですか?
- 設立の日、つまり登記を申請した日から起算して3か月です。株式会社の会社設立が4月10日なら7月9日までという考え方になります。その日までに株主総会で決議し、議事録に残してください。
- 報酬をゼロから開始し、後から支給を始めるのは?
- 事業年度開始から3か月以内に改定するのであれば、ゼロから一定額への改定として扱われます。3か月を過ぎてから支給を始めると、その部分は損金に算入されません。
質問に共通しているのは、どこまでが許容範囲かという関心です。判断に迷う場面では、事前に税務署または税理士に確認するのが確実です。
出典このセクションの出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026年9月16日 確認)
まとめ|毎月同額を守り、改定は3か月以内に
定期同額給与は、株式会社の役員報酬を損金に算入するための基本的な類型です。要件は三つに整理できます。
- 支給時期1か月以下の一定期間ごと。実務では毎月払いで日を固定する。
- 支給額各支給時期の支給額が同額。手取りではなく額面で判断する。
- 改定時期事業年度開始の日から3か月以内。初年度は設立の日から3か月以内。
- 例外職制上の地位の変更などの臨時改定事由と、経営状況の著しい悪化による業績悪化改定事由。
要件を外れると、その部分は損金に算入されません。会社では経費にならず、個人では所得税がかかるため、税負担が二重になります。
役員賞与を損金にしたい場合は、事前確定届出給与を使います。届け出た日に届け出た額を支給することが要件で、ずれると全額が損金不算入です。
株式会社の会社設立の初年度は、設立の日から3か月以内に決めます。資本金と売上見込みから、1年間払い続けられる額にしてください。
運用そのものは単純です。毎月同じ日に同じ額を振り込み、株主総会の議事録を毎年残す。それだけで要件は満たせます。
資本金の額や事業年度と違い、役員報酬は毎年決め直せます。最初の1年で運用の感覚をつかんでおけば、2年目以降の判断は速くなります。
なお、この記事の内容は2026年9月16日時点の国税庁の公表情報にもとづきます。要件や取扱いは改正されることがあるため、実際の判断の前に国税庁の公式情報でご確認ください。例外の適用を検討する場合は、税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:国税庁|No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026年9月16日 確認)
仕組みが分かれば、運用は難しくありません
毎月同じ日に同じ額を払う。決めたら1年間動かさない。実務としてはそれだけです。
株式会社の会社設立で決めた資本金や事業年度と同じで、この制度も一度理解すれば毎年の判断が早くなります。例外の適用を検討する場面が来たら、税理士など、その業務を扱える専門家にご相談ください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。