株式会社の登録免許税の計算方法|資本金×0.7%と15万円のどちらが適用されるか
株式会社の登録免許税は資本金×0.7%と15万円の高いほう。この一文で計算は終わりますが、どこから15万円を超えるのか、端数はどう処理するのかを具体的に確かめます。
この記事は、自分の資本金でいくらになるかを確かめたい人のためのものです
株式会社の会社設立で最も大きい法定費用が登録免許税です。「最低15万円」と書かれていることが多いのですが、資本金によっては15万円を超えます。自分の場合はどちらなのかを確かめたい人に向けて書いています。
計算式そのものは一行で済みます。難しいのは、どこから15万円を超えるのか、端数はどう処理するのか、納め方はどうするのか、といった実務の部分です。この記事ではそこまで含めて整理します。金額は2026年9月16日時点の一次情報にもとづきます。
01計算式は一行。資本金×0.7%と15万円の高いほう
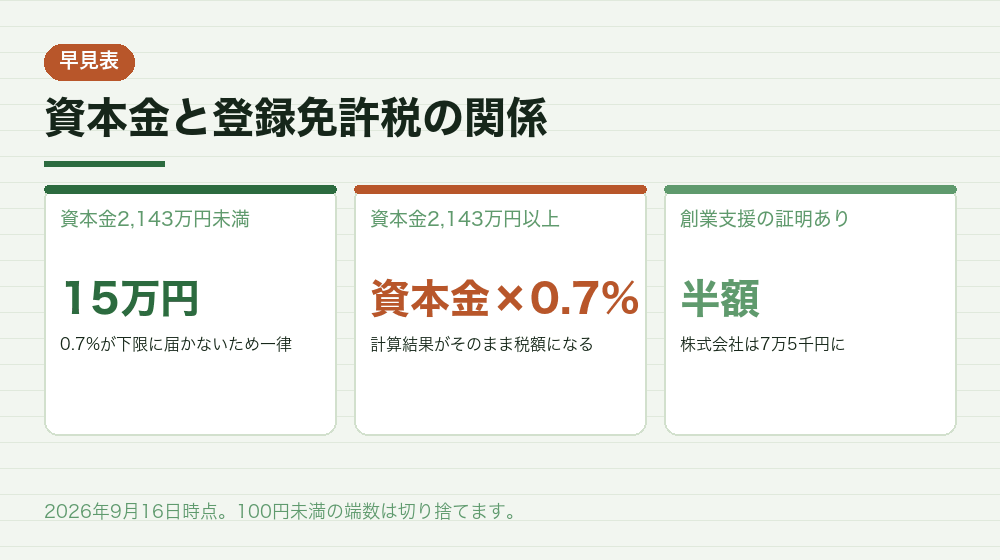
株式会社の設立登記でかかる登録免許税は、資本金の額に1000分の7を掛けた額です。ただし、その額が15万円に満たないときは15万円になります。つまり15万円が下限です。
会社設立の情報で「登録免許税は最低15万円」と書かれているのは、この下限のことです。資本金が小さければ計算結果も小さくなりますが、15万円を下回ることはありません。
たとえば資本金100万円なら、0.7%は7,000円です。15万円を大きく下回るため、実際に納めるのは15万円になります。資本金1円でも同じく15万円です。
資本金1,000万円なら0.7%は7万円。これもまだ15万円に届きません。株式会社の会社設立で選ばれる資本金の水準では、ほとんどの場合15万円になります。
計算結果が15万円を超えるのは、資本金が約2,142万8,572円を超えたときです。15万円を0.007で割るとこの数字になります。実務上は「約2,143万円」と覚えておけば足ります。
登録免許税は国に納める国税で、登記という公示制度を使うための対価という位置づけです。株式会社の会社設立で払う費用のなかで最も大きい額になりますが、これは手数料ではなく税なので、どこに依頼しても同じ額がかかります。自分でやっても専門家に頼んでも変わりません。
なお、合同会社の場合は下限が6万円です。株式会社と合同会社で会社設立の費用に差が出る主な理由のひとつがここにあります。
出典このセクションの出典:弥生|会社設立にかかる登録免許税とは?(弥生株式会社/2026年9月16日 確認)
02資本金別の具体例で確かめる
株式会社の会社設立でよく選ばれる資本金の額について、登録免許税を実際に計算してみます。計算式は資本金×0.007と15万円の比較です。
| 資本金 | 0.7%の計算結果 | 実際の税額 |
|---|---|---|
| 1円 | 0円 | 15万円 |
| 100万円 | 7,000円 | 15万円 |
| 300万円 | 2万1,000円 | 15万円 |
| 1,000万円 | 7万円 | 15万円 |
| 2,000万円 | 14万円 | 15万円 |
| 2,500万円 | 17万5,000円 | 17万5,000円 |
| 5,000万円 | 35万円 | 35万円 |
表を見ると、資本金2,000万円まではすべて15万円であることが分かります。2,500万円になって初めて計算結果が上回り、そちらが適用されます。
つまり、資本金を1円から2,000万円まで増やしても、登録免許税は変わらないということです。会社設立の費用を理由に資本金を小さくする意味は、この税に関してはありません。
ただし、定款認証の公証人手数料は資本金の額で変わります。資本金100万円未満で1万5,000円または3万円、100万円以上300万円未満で4万円、それ以外で5万円です。こちらは資本金に反応します。
また、資本金1,000万円以上で株式会社を設立すると、設立1期目から消費税の納税義務が生じます。登録免許税は変わらなくても、税全体では大きな差が出る点に注意してください。
逆に言えば、資本金を厚くしたいときに登録免許税がブレーキになることは少ない、ということでもあります。株式会社の会社設立で資本金を300万円にするか1,000万円にするかを迷ったとき、登録免許税は判断材料になりません。消費税と均等割のほうを見てください。
法人住民税の均等割も、資本金等の額が1,000万円を超えると区分が上がります。毎年かかる税なので、長期で見れば影響が積み上がります。
出典このセクションの出典:ベンチャーサポート|会社設立時の登録免許税とは?半額制度や納付方法(ベンチャーサポート/2026年9月16日 確認)
03端数の処理と、申請書への書き方
資本金が約2,143万円を超える場合、計算結果に端数が出ることがあります。登録免許税の額は、100円未満の端数を切り捨てて算出します。
たとえば資本金2,345万6,789円の場合、0.7%は16万4,197.523円です。100円未満を切り捨てて16万4,100円が納付額になります。
なお、課税標準金額(資本金の額)にも1,000円未満の端数処理の考え方がありますが、株式会社の会社設立では資本金を千円単位や万円単位のきりのよい額にすることがほとんどなので、実際に問題になることは多くありません。
登記申請書には、課税標準金額として資本金の額を、登録免許税として計算した税額を記載します。法務局の記載例では、「課税標準金額 金○○円」「登録免許税 金○○円」という形で並べて書きます。
下限の15万円が適用される場合も、課税標準金額には実際の資本金の額を書きます。税額の欄に15万円と書く形です。計算結果ではなく、実際に納める額を書く点に注意してください。
登記すべき事項にも資本金の額を記載します。申請書の課税標準金額、登記すべき事項の資本金の額、定款の出資される財産の価額、払込証明書の総額。同じ数字が四箇所に出てくるので、株式会社の会社設立では提出前にまとめて突き合わせるのが確実です。
申請書の書き方は法務局が記載例を公開しています。自分で株式会社の会社設立を進める場合は、記載例をダウンロードして書き換えるのが最も確実です。
出典このセクションの出典:法務局|株式会社設立登記申請書(取締役会を設置しない会社の発起設立)(法務局/2026年9月16日 確認)
04納付の方法|収入印紙・現金納付・電子納付
登録免許税の納付方法は三つあります。収入印紙を貼る方法、金融機関で現金納付して領収証書を貼る方法、オンライン申請での電子納付です。
最も一般的なのが収入印紙です。白紙の台紙に印紙を貼り、申請書と一緒にホチキスで綴じて提出します。印紙に消印はしません。法務局側で処理するためです。
印紙は法務局内の印紙売場や、大きな郵便局で購入できます。15万円という高額になるため、購入時に金額を伝えてください。複数枚に分かれることもあります。
金融機関で現金納付する方法もあります。納付書で納めて領収証書を受け取り、それを台紙に貼って提出します。高額の印紙を持ち歩きたくない場合に使われます。
オンライン申請の場合は、電子納付(ペイジー)が使えます。インターネットバンキングやATMから納付する形で、株式会社の会社設立をオンラインで完結させたい場合に選ばれます。
郵送で申請する場合も、収入印紙を貼った台紙を同封します。高額の印紙を郵送することになるため、簡易書留など追跡できる方法を使ってください。株式会社の会社設立の申請では、返信用の封筒を同封しておくと登記完了後の書類が受け取りやすくなります。
なお、申請を取り下げた場合、納付した登録免許税は再使用証明を受けて再利用できることがあります。書類の不備で取下げになっても、税金がそのまま無駄になるとは限りません。
出典このセクションの出典:法務局|オンライン申請のご案内(法務局/2026年9月16日 確認)
05半額になる軽減措置|特定創業支援等事業の証明
市区町村が実施する特定創業支援等事業の支援を受け、その証明書を取得してから登記を申請すると、株式会社の登録免許税は半額になります。下限の15万円が7万5,000円になる計算です。
中小企業庁が制度の案内を出しています。対象は、創業前の人または創業後5年未満の個人で、会社の発起人かつ代表者となる人です。
支援の内容は市区町村によって異なります。複数回のセミナー受講や個別相談を通じて、経営・財務・人材育成・販路開拓の知識を身につけることが要件になっていることが多くあります。
期間も自治体によって差があり、1か月程度で完了するところもあれば、数か月かかるところもあります。株式会社の会社設立を急いでいる場合は間に合わないこともあります。
注意すべきは順番です。証明書は設立登記の申請より前に取得する必要があります。申請してから気づいても遡って適用されません。
資本金が大きい場合は、削減額も大きくなります。資本金5,000万円で登録免許税が35万円の場合、半額の17万5,000円になります。会社設立の規模が大きいほど、この制度の効果は大きくなります。
出典このセクションの出典:中小企業庁|会社設立時の登録免許税の軽減について(中小企業庁/2026年9月16日 確認)
06設立後にも登録免許税はかかる
登録免許税は会社設立のときだけの税ではありません。株式会社が登記事項を変更するたびに、その都度かかります。
商号の変更、事業目的の変更、本店の移転は、それぞれ3万円です。本店を別の法務局の管轄に移す場合は、新旧2庁分で6万円になります。
役員の変更登記は、資本金1億円以下の会社であれば1万円です。取締役の任期が満了して同じ人が続ける場合も、重任として登記が必要になります。
資本金を増やす増資の場合は、増加額の0.7%(最低3万円)がかかります。会社設立の時点で資本金を少なくしておいて後から増やすと、この税が追加で発生します。
会社設立の時点で決めた内容を後から変えるとお金がかかるというのは、この登録免許税のことです。商号や事業目的、資本金の額を決めるときに時間をかける価値があるのは、このためです。
役員の任期を最長10年にすれば、重任登記の回数を減らせます。ただし忘れるリスクが生まれるため、任期満了の年をカレンダーに登録しておいてください。
出典このセクションの出典:マネーフォワード|役員(取締役や監査役)の任期は10年?(マネーフォワード/2026年9月16日 確認)
07登録免許税の計算でつまずきやすい点
登録免許税の計算式は単純ですが、実務ではいくつかつまずきやすい点があります。株式会社の会社設立を自分で進める場合は確認してください。
ひとつは、資本金の額が定款・払込証明書・申請書の三箇所に出てくることです。すべて一致していないと差し戻されます。登録免許税の計算に使う資本金は、実際に払い込まれた額です。
ふたつめは、現物出資がある場合の扱いです。金銭以外の財産を出資した場合も、その価額は資本金に組み入れられるため、登録免許税の計算に含まれます。
みっつめは、軽減措置の順番です。証明書は登記申請より前に取得する必要があります。申請と同時に証明書を取ろうとしても間に合いません。
よっつめは、資本金として計上しない部分がある場合です。払い込まれた額の2分の1を超えない額は資本準備金とすることができ、その場合は資本金に計上されない分だけ登録免許税が下がります。ただし下限の15万円が効く範囲では変わりません。
いずれも計算そのものより、資本金の額をどう確定させるかに関わる論点です。定款を作る段階で額を固め、以降は動かさないようにすると混乱しません。
出典このセクションの出典:弥生|会社設立にかかる登録免許税とは?(弥生株式会社/2026年9月16日 確認)
08登録免許税についてよく聞かれること
- 収入印紙に消印は必要ですか?
- 不要です。登記申請に使う収入印紙は、法務局側で処理するため、申請者が消印をすることはありません。消印してしまうと使えなくなる可能性があるので注意してください。
- 印紙はどこで買えますか?
- 法務局内の印紙売場や、大きな郵便局で購入できます。15万円という高額になるため、在庫を確認してから行くと確実です。株式会社の会社設立では一度に高額の印紙が必要になるため、事前に問い合わせておくと安心です。
- 資本金を資本準備金に振り分けると税は減りますか?
- 払込額の2分の1を超えない額を資本準備金とすれば、資本金の額が減るため計算上の税額は下がります。ただし下限の15万円が適用される範囲では変わりません。資本金の額は登記簿に載る数字でもあるため、税だけで判断しないでください。
- 申請を取り下げたら税金は戻りますか?
- 再使用証明を受ければ、同じ登記の申請に再利用できることがあります。現金で還付を受けられる場合もあります。会社設立の申請で不備があって取下げになっても、納めた税がそのまま無駄になるとは限りません。
質問に共通しているのは、納付の実務に関するものです。計算式は単純でも、印紙の購入や貼り方は初めてだと戸惑います。法務局の記載例には印紙を貼った台紙の見本も載っているので、確認してから作業してください。
出典このセクションの出典:マネーフォワード|会社設立の登録免許税はいくら?(マネーフォワード/2026年9月16日 確認)
09まとめ|計算は一行、確認すべきは資本金と証明の有無
株式会社の設立登記にかかる登録免許税は、資本金の額に1000分の7を掛けた額と15万円の高いほうです。資本金が約2,143万円未満であれば、一律15万円になります。
会社設立でよく選ばれる資本金の水準では、ほぼすべてが15万円です。資本金を1円にしても2,000万円にしても、この税は変わりません。費用を理由に資本金を小さくする意味は、この税に関してはないということです。
- 資本金の額が約2,143万円未満か(未満なら15万円)
- 定款・払込証明書・申請書の資本金の額が一致しているか
- 特定創業支援等事業の証明を取れるか(取れれば半額)
- 証明書を登記申請より前に取得したか
- 収入印紙を購入する法務局や郵便局に在庫があるか
削減できるのは、特定創業支援等事業の証明による半額の軽減だけです。15万円が7万5,000円になり、会社設立の費用のなかで最も大きい削減額になります。証明は登記申請より前に取得してください。
設立後も、商号変更・本店移転・役員の重任のたびに登録免許税がかかります。会社設立の時点で決めた内容を後から変えるとお金がかかるのは、この税のためです。
なお、この記事の税率と金額は2026年9月16日時点の公開情報にもとづきます。税率や軽減措置は改正されることがあるため、実際に納付する前に法務局・中小企業庁の公式ページで最新の内容をご確認ください。
出典このセクションの出典:中小企業庁|会社設立時の登録免許税の軽減について(中小企業庁/2026年9月16日 確認)
計算ができたら、軽減措置が使えるかも確認してください
株式会社の登録免許税の計算は、資本金が分かれば終わります。あとは、特定創業支援等事業の証明による半額の軽減が使えるかどうかです。7万5,000円の差は、会社設立の費用のなかで最も大きい削減額になります。
軽減を受けるには、設立登記の申請より前に市区町村の証明を取得する必要があります。申請してから気づいても遡って適用されません。日程に余裕があるなら、本店を置く予定の自治体に問い合わせてみてください。税率は改正されることがあるため、実際の納付前には法務局の公式情報でご確認ください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。