資本金1,000万円以上で株式会社を設立すべきケース|許認可・入札・与信で必要になる場面
資本金1,000万円以上にすると設立1期目から消費税がかかります。それでも1,000万円以上にすべき場面があり、その多くは外から要件が決まっています。
この記事は、資本金1,000万円以上が必要かもしれない人のためのものです
株式会社の資本金は1,000万円未満にするのが一般的です。消費税の免税期間を取れるためで、多くの記事がそう書いています。ただ、それでも1,000万円以上にすべき場面があります。
多くは、外から要件が決まっている場合です。許認可の要件、入札参加資格、取引先の与信基準。自分の希望とは関係なく、その額を満たさなければ事業が進まないことがあります。この記事では、そうした場面と判断の手順を整理します。内容は2026年9月16日時点の一次情報にもとづきます。
1,000万円以上にすると何が起きるか
株式会社の資本金を1,000万円以上にすると、二つの負担が生じます。消費税の納税義務と、法人住民税の均等割の区分です。
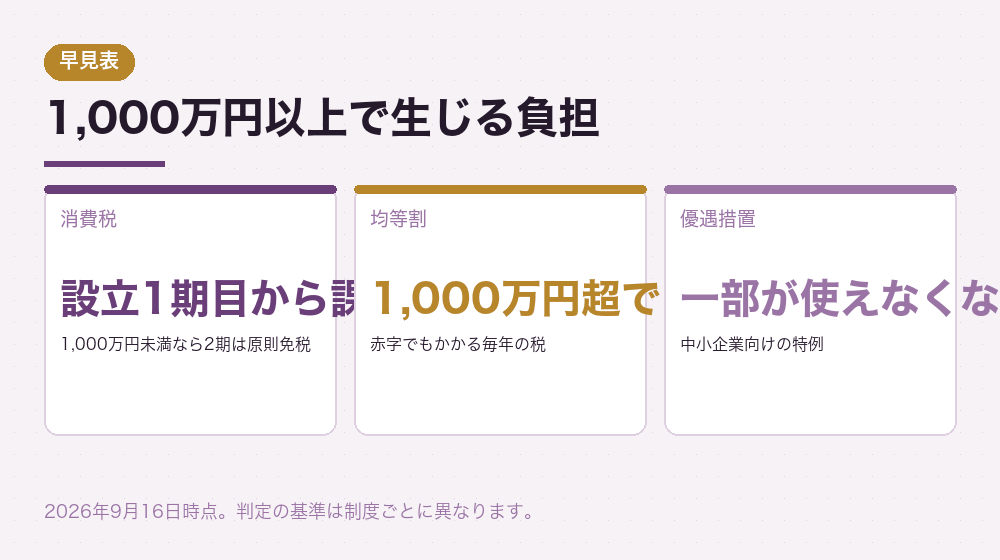
消費税は、資本金1,000万円以上で設立すると、設立1期目から納税義務が生じます。1,000万円未満なら原則として1期目と2期目は免税事業者になれるため、この差が最も大きくなります。
負担の大きさは売上規模によります。課税売上が年3,000万円で納税額が年100万円だとすれば、2期分で200万円の差です。売上が大きいほど差も大きくなります。
法人住民税の均等割は、資本金等の額が1,000万円を超えると区分が上がります。1,000万円ちょうどなら最も低い区分のままですが、それを超えると毎年の負担が増えます。
このほか、資本金が一定額を超えると中小企業向けの税制上の優遇措置が使えなくなることがあります。設備投資の税額控除や、交際費の損金算入の特例などです。
つまり、1,000万円以上にするにはこれらの負担を上回る理由が必要だということです。以下では、その理由になりうる四つの場面を見ていきます。
出典このセクションの出典:さきがけ税理士法人|消費税の納税義務~資本金1000万円未満・超(さきがけ税理士法人/2026年9月16日 確認)
場面1|許認可の要件になっている
株式会社の会社設立で最も明確なのが、許認可の要件として資本金の額が定められている場合です。この場合、株式会社の会社設立で資本金を選ぶ余地がありません。
要件の定め方は業種によって異なります。資本金の額そのものを要件にしているもの、純資産額や自己資本の額で判定するもの、基準資産額という考え方を使うものがあります。
たとえば旅行業では、取り扱う業務の範囲に応じた基準資産額が定められています。建設業では自己資本の額や資金調達能力が要件に含まれます。有料職業紹介事業にも資産の要件があります。
要件の内容は法令によって細かく異なるため、必ず所管官庁に確認してください。同じ業種でも、扱う範囲や規模によって要件が変わることがあります。
確認の順番も重要です。株式会社の会社設立の後に要件を知ると、増資の登記が必要になり、増加額の0.7%(最低3万円)の登録免許税がかかります。
許認可のなかには、常勤の有資格者や専任の技術者を置くことが要件になっているものもあります。資本金の額だけを満たしても、人の要件を欠けば許可は下りません。株式会社の会社設立の前に、要件の全体を確認してください。
なお、資本金ではなく純資産で判定される場合、資本金を抑えて資本準備金に振り分けても要件を満たせることがあります。この点も所管官庁に確認する価値があります。
出典このセクションの出典:中小企業庁(中小企業庁/2026年9月16日 確認)
場面2|入札参加資格の要件
株式会社として官公庁や自治体の入札に参加する場合、参加資格の審査で資本金の額が使われることがあります。等級や格付けの判定要素のひとつになっている制度があります。
等級が上がるほど、参加できる案件の規模が大きくなります。資本金の額が等級に影響するなら、狙う案件の規模に応じて資本金を決めるという考え方が成り立ちます。
ただし、資本金だけで等級が決まるわけではありません。売上高、自己資本、経営状況、技術者の数など、複数の要素で総合的に判定されるのが通常です。
株式会社の会社設立の直後は、売上高も実績もありません。資本金だけを厚くしても、期待した等級にならないこともあります。
入札を狙うなら、参加資格審査の基準を先に調べてください。資本金がどの程度の重みを持つのかが分かれば、1,000万円以上にする価値があるかを判断できます。
入札参加資格の審査は、通常は定期的に受け付けられます。申請の時期を逃すと次の受付まで待つことになるため、株式会社の会社設立の日程と審査の受付時期を照らし合わせておくと無駄がありません。
なお、参加資格の基準は発注機関ごとに異なります。国、都道府県、市区町村でそれぞれ制度があるため、狙う機関の基準を確認する必要があります。
出典このセクションの出典:中小企業庁(中小企業庁/2026年9月16日 確認)
場面3|取引先の与信基準
取引先が株式会社の与信基準として資本金の額を使っている場合があります。「資本金1,000万円以上の法人に限る」といった条件が示されることがあります。
こうした条件は、大手企業の調達部門や、代理店契約、フランチャイズ契約などで見られることがあります。基準を満たさなければ取引が始まりません。
この場合、資本金を増やすかどうかは事業機会の問題になります。その取引で得られる売上と、消費税2期分の負担を比べるという判断です。
ただし、条件が本当に資本金の額なのかを確認してください。「法人であること」が条件で、資本金の額は問われていないこともあります。株式会社の会社設立をするだけで満たせるなら、増資は不要です。
また、条件に例外が設けられていることもあります。実績や保証があれば資本金の要件が緩和される場合もあるため、相手方に確認する価値があります。
なお、取引開始後に資本金を増やすという方法もあります。設立時は1,000万円未満にしておき、取引が具体化してから増資する。消費税の免税期間を活かしつつ要件を満たせます。
出典このセクションの出典:マネーフォワード|株式会社を設立するメリット3つ(マネーフォワード/2026年9月16日 確認)
場面4|まとまった初期投資が必要
株式会社で店舗を構える事業や、設備投資が必要な製造業では、開業前にまとまった支出があります。株式会社の会社設立の時点で、必要額が1,000万円を超えることがあります。
敷金・保証金、内装工事、設備、初期仕入れ、開業前の家賃。これらを合計すると、飲食店や小売店では数百万円から1,000万円を超えることも珍しくありません。
この場合、資本金として全額を入れるか、一部を融資で調達するかという選択になります。融資を使えば、資本金を1,000万円未満に抑えたまま資金を確保できます。
日本政策金融公庫の新規開業資金や、自治体の制度融資が代表的です。融資の審査では自己資金の割合が見られるため、資本金をある程度入れておく必要はあります。
たとえば必要額が1,200万円なら、資本金600万円、融資600万円という配分が考えられます。資本金は1,000万円未満なので、消費税の免税期間も取れます。
設備をリースにするという方法もあります。初期の支出を抑えられるため、株式会社の会社設立で必要な資本金も下がります。ただし毎月のリース料が固定費として増えるため、長期では割高になることもあります。
ただし、融資には返済が伴います。返済計画が立つかどうかを事業計画で示す必要があります。会社設立の前に、金融機関の創業相談で話を聞いておくことをおすすめします。
出典このセクションの出典:辻・本郷 税理士法人|会社設立の資本金の決め方とは?(辻・本郷 税理士法人/2026年9月16日 確認)
タイミングを工夫するという選択
株式会社の資本金1,000万円以上が必要でも、その時期を遅らせられる場合があります。株式会社の会社設立の時点では1,000万円未満にしておき、後から増資するという方法です。
消費税の判定は、事業年度の開始日における資本金の額で行われます。設立時に1,000万円未満であれば、1期目は免税です。2期目の開始日にも1,000万円未満であれば、2期目も免税になります。
つまり、設立から2期が過ぎてから増資すれば、免税期間を使い切れます。3期目以降は基準期間の売上で判定されるため、資本金の額は関係なくなります。
この方法が使えるのは、許認可の取得や取引の開始を2年後に予定できる場合です。すぐに要件を満たす必要があるなら、設立時から1,000万円以上にすることになります。
増資には変更登記が必要で、増加額の0.7%(最低3万円)の登録免許税がかかります。たとえば900万円を増資すれば6万3,000円です。消費税2期分と比べれば小さな額です。
なお、増資すると法人住民税の均等割の区分も変わる可能性があります。資本金等の額が1,000万円を超えるためです。この点も含めて税理士に相談してください。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
判断の手順
資本金1,000万円以上にすべきかどうかを判断する手順を整理します。株式会社の会社設立の前に、この順で確認してください。
- 要件があるかを確認する許認可、入札参加資格、取引先の条件。所管官庁や相手方に直接聞く。
- 要件の中身を確認する資本金の額なのか、純資産なのか。例外や緩和措置があるか。
- 時期をずらせるかを検討する2期が過ぎてから増資できないか。事業の開始時期と照らす。
- 消費税の負担を試算する売上見込みから納税額を出す。2期分でいくらになるか。
- 事業機会と比べる要件を満たすことで得られる売上と、税負担を並べる。
- 融資との組み合わせを検討する資本金を抑えて融資で調達できないか。
多くの場合、時期をずらせるかどうかが最大の分かれ目になります。2期が過ぎてから増資できるなら、消費税の負担を避けながら要件を満たせます。
ずらせない場合は、消費税の負担を試算して事業機会と比べます。年間の納税額が100万円で2期分200万円。その取引や許認可で得られる売上がそれを上回るなら、1,000万円以上にする理由があります。
逆に、要件が明確でないまま「信用のために」1,000万円にするのは、株式会社の会社設立では割に合わないことが多くなります。
出典このセクションの出典:辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か(辻・本郷 税理士法人/2026年9月16日 確認)
1,000万円以上の資本金でよく聞かれること
- 設立時に1,000万円、翌期に減資すればよいですか?
- 減資には債権者保護の手続と官報への公告が必要で、増資より手間がかかります。また消費税の判定は事業年度の開始日の資本金で行われるため、1期目の免税は取れません。株式会社の会社設立では、増やすより減らすほうが難しいと考えてください。
- 資本準備金を使えば1,000万円を超えられますか?
- 払込額の2分の1を超えない額を資本準備金にすれば、資本金の額を抑えられます。消費税の判定は資本金の額で行われるため、これにより免税を取れる場合があります。ただし均等割の判定では資本金等の額が使われるなど、制度ごとに基準が違います。税理士に確認してください。
- 許認可の要件は資本金以外でも満たせますか?
- 業種によります。純資産額や自己資本の額で判定される場合、資本準備金や利益剰余金も含めて計算されることがあります。所管官庁に要件の中身を確認してください。
- 融資で調達した資金は資本金になりますか?
- なりません。融資は負債であり、資本金とは別です。ただし会社の資金としては使えるため、初期投資を賄うことはできます。株式会社の会社設立では、自己資金を資本金に、不足分を融資にという配分が一般的です。
質問に共通しているのは、資本金という数字と、会社の資金は別という点です。株式会社の会社設立で1,000万円が必要と言われたとき、それが登記される資本金の額なのか、会社が持つべき資金の額なのかを確かめてください。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
まとめ|要件があるなら選ぶ、なければ1,000万円未満に
株式会社の資本金を1,000万円以上にすると、設立1期目から消費税の納税義務が生じます。1,000万円未満なら原則として2期は免税なので、この差が最も大きな負担になります。
それでも1,000万円以上にすべきなのは、外から要件が決まっている場合です。許認可の要件、入札参加資格、取引先の与信基準。自分の希望とは関係なく満たす必要があります。
- 許認可業法が額を定めている。所管官庁に要件の中身を確認する。
- 入札参加資格の等級判定に使われることがある。基準を先に調べる。
- 与信取引条件に含まれることがある。例外や緩和措置がないか確認する。
- 初期投資必要額が大きい場合。融資との組み合わせも検討する。
要件がある場合でも、時期をずらせないかを検討してください。設立時は1,000万円未満にしておき、2期が過ぎてから増資すれば、免税期間を使い切れます。
増資には増加額の0.7%(最低3万円)の登録免許税がかかりますが、消費税2期分と比べれば小さな額です。会社設立の時期と許認可の取得時期を並べて考えてください。
逆に、要件が明確でないまま信用のために1,000万円にするのは割に合わないことが多くなります。取引の審査で見られるのは資本金だけではありません。
なお、この記事の要件と金額は2026年9月16日時点の公開情報にもとづきます。許認可の要件は業種と法令によって異なり、改正されることもあります。実際の判断にあたっては所管官庁の最新情報をご確認ください。消費税の判定は個別性が高い論点です。税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:さきがけ税理士法人|消費税の納税義務~資本金1000万円未満・超(さきがけ税理士法人/2026年9月16日 確認)
要件があるなら、消費税の負担を織り込んで計画してください
資本金1,000万円以上が必要な理由が外から決まっているなら、消費税の負担は受け入れることになります。事業を始められないよりは合理的だからです。
ただし、タイミングを工夫できる場合もあります。設立時は1,000万円未満にしておき、2期が過ぎてから増資するという選択です。許認可の取得時期と事業の立ち上がりを見ながら、税理士と相談して決めてください。制度は改定されるので、要件は所管官庁の最新情報でご確認ください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。