定款の相対的記載事項と任意的記載事項|書けば効く条項、書かないと原則どおりになる条項
絶対的記載事項の5つを書けば定款は有効です。ただしそれだけでは、役員の任期も譲渡制限も原則どおり。書けば効く条項を確かめます。
この記事は、定款に何を足すか迷っている人のためのものです
絶対的記載事項の5つは書いた。テンプレートには他にも条文がたくさんあるが、どれを残してどれを削るのか。株式会社の会社設立で、定款づくりの後半に出てくる悩みです。
定款には、書けば効力が生じる相対的記載事項と、運営のルールを定める任意的記載事項があります。この記事では、会社設立の後に効いてくる項目を中心に整理します。どれを入れるかで、数年後の手間と費用が変わります。内容は2026年9月16日時点の一次情報にもとづきます。
三種類の記載事項
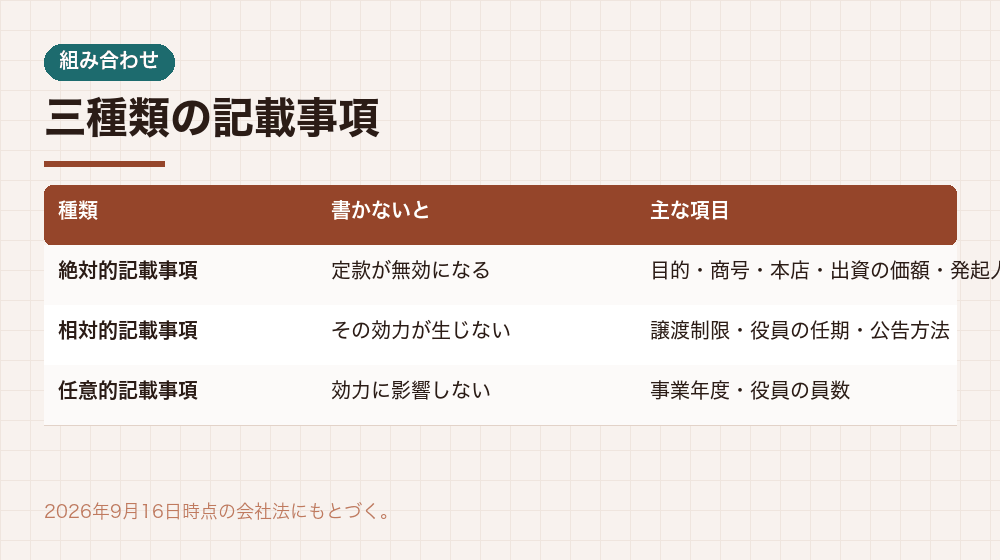
定款の記載事項は三種類に分かれます。絶対的記載事項、相対的記載事項、任意的記載事項です。効力の生じ方が違うため、分けて理解する必要があります。
絶対的記載事項は、書かなければ定款そのものが無効になるものです。目的、商号、本店の所在地、設立に際して出資される財産の価額、発起人の氏名と住所の5つです。
相対的記載事項は、書かなくても定款は有効ですが、書かなければその効力が生じないものです。株式の譲渡制限、役員の任期の伸長、公告方法などが該当します。
任意的記載事項は、書いても書かなくても定款の効力に影響しないものです。事業年度、役員の員数、株主総会の招集手続の細目などが該当します。
株式会社の会社設立で重要なのは、相対的記載事項です。書かなければ原則どおりの扱いになり、後から変えるには定款変更と変更登記が必要になります。
テンプレートには、これらが混ざって並んでいます。自社の設計に合わない条文は削り、必要な条文は残すという作業が要ります。
絶対的記載事項の「設立に際して出資される財産の価額」は、実務上は資本金の額を書く欄です。相対的記載事項や任意的記載事項には資本金に直接関わるものはありませんが、機関設計や公告方法の選択が、資本金の額とあわせて定款認証の手数料の区分を決めます。
以下では、会社設立の後に効いてくる項目を中心に見ていきます。特に株式の譲渡制限と役員の任期は、入れるかどうかで数年後の手間が変わります。
出典このセクションの出典:アイシア法律事務所|定款とは|絶対的・相対的・任意的記載事項(アイシア法律事務所/2026年9月16日 確認)
株式の譲渡制限|入れるかどうかで会社の性質が変わる
株式の譲渡制限は、株式を譲渡するときに会社の承認を必要とする定めです。定款に書かなければ、株式は自由に譲渡できます。
全株式に譲渡制限を付けた会社を、非公開会社といいます。株式会社の会社設立では、小規模な会社のほぼすべてが非公開会社にしています。
付ける理由は二つあります。ひとつは、株式が意図しない相手に渡ることを防ぐため。もうひとつは、非公開会社にしか認められない制度を使うためです。
非公開会社では、役員の任期を最長10年まで伸ばせます。取締役会を置かない設計も選べます。発行可能株式総数の4倍ルールも適用されません。
つまり、譲渡制限を付けないと役員の任期を伸ばせず、2年ごとに重任登記が必要になります。10年で5回、登録免許税が1回1万円としても5万円の差です。
承認機関は、株主総会、取締役会、代表取締役のいずれかを定款で定めます。取締役会を置かない株式会社では、株主総会または代表取締役とするのが一般的です。
譲渡制限を付けても、株式を譲渡できなくなるわけではありません。会社の承認を得れば譲渡できます。資本金を出した人が抜けたいときの出口はあるということです。株式会社の会社設立では、この点を共同創業者に説明しておくと誤解が生じません。
なお、譲渡制限は登記事項です。定款に定めたら、登記すべき事項にも書いてください。会社設立で書き漏らすと、登記簿に反映されません。
出典このセクションの出典:GVA法人登記|株式譲渡制限会社とは?(GVA TECH/2026年9月16日 確認)
役員の任期|最長10年まで伸ばせる
取締役の任期は原則2年、監査役は4年です。全株式に譲渡制限がある非公開会社では、定款で最長10年まで伸ばせます。
任期が満了すると、同じ人が続ける場合でも重任の登記が必要です。登録免許税は資本金1億円以下の会社で1回1万円です。
任期を10年にすれば、10年間で登記は1回です。2年のままなら5回。10年で4万円の差になります。株式会社の会社設立で費用を抑えるなら、伸ばす選択が有利です。
ただし、代わりに忘れるリスクが生まれます。10年後に重任登記を忘れ、最後の登記から12年が経過すると、みなし解散の対象になり得ます。
一人で株式会社を運営する場合、思い出させてくれる人がいません。任期を伸ばすなら、会社設立の直後に任期満了の年をカレンダーに登録しておいてください。
逆に、共同創業者がいて関係が変わる可能性があるなら、任期を短くしておく選択もあります。任期満了で自然に交代できるためです。任期途中の解任は損害賠償の問題が生じ得ます。
重任登記の登録免許税は、資本金1億円以下の会社で1万円、それを超えると3万円です。株式会社の会社設立で資本金を1億円以上にする例は多くありませんが、資本金の額がここでも効いてくるという点は覚えておいてください。
なお、任期を伸ばすには全株式に譲渡制限が付いていることが前提です。譲渡制限の条項とセットで考えてください。
出典このセクションの出典:マネーフォワード|役員(取締役や監査役)の任期は10年?(マネーフォワード/2026年9月16日 確認)
公告方法|毎年の費用が変わる
公告方法は、決算公告などを何で行うかの定めです。官報、日刊新聞紙、電子公告の三つから選びます。
定款で定めなければ官報になります。官報は掲載のたびに数万円の費用がかかり、決算のたびに申込が必要です。
電子公告を選ぶと、自社のウェブサイトに掲載するだけで済み、掲載費用がかかりません。ただし5年間の継続掲載が必要で、サイトを閉じると義務を果たせなくなります。
電子公告を選ぶ場合は、掲載するウェブサイトのURLも登記事項になります。株式会社の会社設立の時点でサイトが用意できていない場合は、いったん官報にしておく選択もあります。
公告すべき内容は、貸借対照表またはその要旨です。資本金の額や純資産の状況が含まれるため、公告をすれば会社の財務情報が外に出ることになります。株式会社の会社設立で公告方法を選ぶときは、この点も意識しておいてください。
株式会社には、定時株主総会の後に貸借対照表またはその要旨を公告する義務があります。資本金の額や会社の規模にかかわらず義務があるため、どの方法にするかは毎年の負担を決めます。
後から変えるには定款変更と変更登記が必要です。会社設立の時点で、サイトの運用が固まるかどうかを見込んで決めてください。
なお、合同会社には決算公告の義務がありません。株式会社と合同会社の違いのひとつで、維持コストの差になります。
出典このセクションの出典:鮎澤パートナーズ|決算公告の義務と方法(鮎澤パートナーズ/2026年9月16日 確認)
機関設計に関する定め
株式会社が必ず置く機関は、株主総会と取締役だけです。取締役会、監査役、会計参与などは、定款で定めたときに置かれます。
取締役会を置く旨を定款に書けば、取締役会設置会社になります。この場合、取締役は3名以上必要で、原則として監査役も必要になります。
監査役だけを置くこともできます。取締役会を置かない株式会社でも、定款で定めれば監査役を設置できます。
株式会社の会社設立では、取締役1名・監査役なしという最小構成が最もよく選ばれます。この場合、機関設計に関する条文は不要です。
注意したいのが、定款に取締役会を置く旨の記載があると、定款認証の1万5,000円の軽減区分から外れることです。会社設立の費用にも影響します。
テンプレートを流用すると、置かない機関の条文が残っていることがあります。取締役会を置かない設計なのに取締役会の招集手続が書いてある、といった例です。
機関設計は資本金の額とは独立に決められます。資本金が少なくても取締役会を置けますし、資本金が多くても取締役1名で構いません。株式会社の会社設立では、この二つを別々の判断として考えてください。
公証役場の事前確認では、この整合性も見てもらえます。自分で会社設立を進める場合、条文を一つずつ読んで自社に必要かを確認してください。
出典このセクションの出典:行政書士かんべ法務事務所|株式会社の機関設計とルール(かんべ法務事務所/2026年9月16日 確認)
任意的記載事項|事業年度と役員の員数
任意的記載事項は、書いても書かなくても定款の効力に影響しないものです。ただし、実務上は必ず定めるものがあります。
代表的なのが事業年度です。書かなければ会計期間が定まらないため、必ず定めます。設立日から最も遠い月末にすると1期目を長く取れます。
たとえば9月に会社設立をするなら、8月末決算にすれば1期目が約12か月になります。翌月末にすると1期目がすぐ終わり、決算作業が二度手間になります。
1期目を長く取れば、消費税の免税期間も実質的に長くなります。資本金1,000万円未満で設立した株式会社では、この効果が効いてきます。
役員の員数も任意的記載事項です。「取締役は1名以上とする」といった定めを置きます。将来増やす可能性があるなら、上限を設けない書き方にしておくと柔軟です。
株主総会の招集手続や議長の定め、事業年度の初年度に関する附則なども任意的記載事項です。テンプレートに入っていることが多く、そのまま残して差し支えありません。
なお、任意的記載事項であっても、定款に書けば会社のルールになります。変えるには定款変更が必要です。会社設立の時点で、無理のない内容にしておいてください。
出典このセクションの出典:契約ウォッチ|株式会社の設立とは?発起人・資本金や手続きの流れ(契約ウォッチ/2026年9月16日 確認)
条項を選ぶときの考え方
定款にどの条項を入れるかは、株式会社の会社設立の後に効いてくる手間と費用を基準に考えます。
小規模な会社で標準的な選択は次のとおりです。全株式に譲渡制限を付ける。取締役の任期を10年にする。取締役会を置かない。公告方法を電子公告にする。事業年度を設立日から最も遠い月末にする。
- 全株式に譲渡制限を付けたか(任期の伸長にも必要)
- 役員の任期を決めたか(10年なら登記の回数が減る)
- 取締役会を置かない設計か(認証手数料の軽減要件)
- 公告方法を電子公告にしたか(掲載費用がかからない)
- 事業年度を設立日から最も遠い月末にしたか
- 置かない機関の条文が残っていないか
この組み合わせであれば、定款認証の手数料も1万5,000円の区分に当てはまる可能性が高くなります。資本金100万円未満、発起人が自然人3人以下という条件とあわせて確認してください。
逆に、共同創業者が複数いる場合や、将来の出資を見込む場合は、別の設計が必要になることがあります。株主間の取り決めも含めて、専門家に相談する価値があります。
定款は、株式会社の会社設立の後も会社のルールとして生き続けます。10年後に読み返すこともある文書なので、自社の設計として作り込んでください。
出典このセクションの出典:日本公証人連合会|Q2. 株式会社の定款の記載事項(日本公証人連合会/2026年9月16日 確認)
相対的・任意的記載事項についてよく聞かれること
- テンプレートの条文は全部残したほうがよいですか?
- 自社の設計に合わないものは削ってください。取締役会を置かないのに取締役会の条文が残っていると、事前確認で指摘されます。株式会社の会社設立では、条文を一つずつ読んで必要かを判断する作業が必要です。
- 後から条項を追加できますか?
- できます。株主総会の特別決議で定款を変更します。登記事項にあたる条項であれば変更登記も必要で、登録免許税がかかります。会社設立の時点で決めておくほうが安く済みます。
- 役員の任期は途中で変えられますか?
- 定款変更で変えられます。任期の伸長そのものに登記は不要ですが、変更後の任期を記した定款を作成し、株主総会の特別決議を経る必要があります。株式会社の会社設立で決めきれない場合でも、後から調整できます。
- 公告方法を電子公告にするとURLも登記されますか?
- されます。掲載するウェブサイトのURLが登記事項になるため、後から変えるには変更登記が必要です。ドメインを変える予定があるなら、会社設立の時点で考慮してください。
質問に共通しているのは、後から変えられるかどうかという点です。株式会社の会社設立では、多くの条項が後から変えられますが、そのたびに定款変更と変更登記の手間と費用がかかります。最初に決めておく価値はここにあります。
出典このセクションの出典:アイシア法律事務所|定款とは|絶対的・相対的・任意的記載事項(アイシア法律事務所/2026年9月16日 確認)
まとめ|譲渡制限・任期・公告方法の三つが要
定款の記載事項は、絶対的・相対的・任意的の三種類に分かれます。株式会社の会社設立で特に重要なのは、書けば効力が生じる相対的記載事項です。
- 株式の譲渡制限付ければ非公開会社。役員任期の伸長と機関設計の自由度が上がる。
- 役員の任期最長10年まで。登記の回数が減るが、忘れるリスクが生まれる。
- 公告方法電子公告なら掲載費用がかからない。URLも登記事項になる。
- 機関設計取締役会を置くと人数が増え、認証手数料の軽減区分からも外れる。
小規模な株式会社の会社設立で標準的なのは、全株式に譲渡制限を付け、取締役の任期を10年にし、取締役会を置かず、公告方法を電子公告にする組み合わせです。
任意的記載事項では、事業年度が実務上必ず定める項目です。設立日から最も遠い月末にすると1期目を長く取れ、消費税の免税期間も実質的に長くなります。
テンプレートを使う場合は、自社の設計に合わない条文を削る作業を丁寧にやってください。置かない機関の条文が残っていると、事前確認で指摘されます。
なお、この記事の内容は2026年9月16日時点の会社法および法務局・日本公証人連合会の公開情報にもとづきます。条文や取扱いは改正されることがあるため、実際の手続の前に公式ページでご確認ください。定款の設計で迷う場合は、司法書士・行政書士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:GVA法人登記|株式譲渡制限会社とは?(GVA TECH/2026年9月16日 確認)
入れる条項が決まったら、公証役場の事前確認へ
条項が固まったら、公証役場に事前確認を依頼します。機関設計と条文の整合性を第三者に見てもらえる機会です。置かない機関の条文が残っていないかも確認してもらえます。
定款は、株式会社の会社設立の後も会社のルールとして生き続けます。10年後に読み返すこともある文書なので、テンプレートの流用で済ませず、自社の設計として作り込む価値があります。判断に迷う部分は、司法書士や行政書士への相談も検討してください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。