資本金が少ない株式会社を運営する|役員借入金の扱いと、増資を考えるタイミング
資本金1円で株式会社を作ったあと、実務で最初に直面するのが立替と精算です。役員借入金がどう積み上がり、いつ増資を考えるべきかを整理します。
この記事は、資本金を薄くして設立した会社を運営している人のためのものです
資本金1円、あるいは数万円で株式会社の会社設立をした。登記は無事に通った。ところが事業を始めてみると、会社の口座にお金がなく、支払いはすべて自分の財布から出ている。これで合っているのかが分からない。
この状態は珍しくありませんし、違法でもありません。ただ、処理の仕方を知らないまま続けると、決算のときに困ります。この記事では、立替の処理、決算書への影響、そして増資を考えるタイミングを整理します。内容は2026年9月16日時点の一次情報にもとづきます。
会社の口座にお金がないところから始まる
資本金を薄くして株式会社の会社設立をすると、会社の口座残高はその金額から始まります。資本金1円なら1円、5万円なら5万円です。
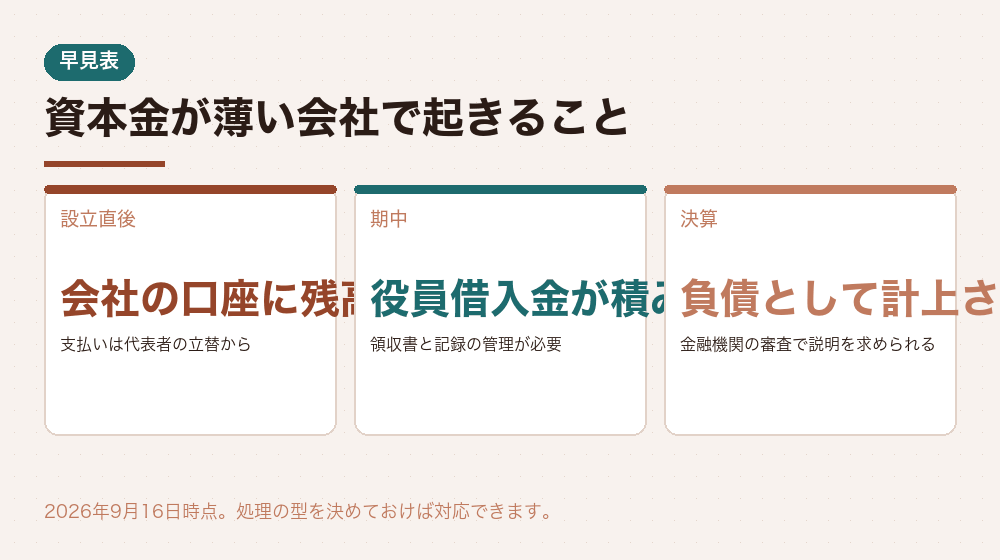
事業を始めれば、通信費、交通費、備品、外注費といった支出が発生します。会社の口座に残高がなければ、支払えません。
結果として、代表者個人がクレジットカードや現金で立て替えることになります。これ自体は違法でも異常でもなく、小さな会社ではよくあることです。
問題は処理です。立て替えたお金をどう記録し、いつ精算するかを決めていないと、決算のときに何がいくらだったのか分からなくなります。
会社と個人は別人格なので、個人の財布から出たお金は会社の経費として自動的に認められるわけではありません。会社が個人から借りて支払った、という形に整理する必要があります。
以下では、この立替の処理と、それが決算書にどう表れるかを見ていきます。株式会社の会社設立の後に最初に直面する実務です。
出典このセクションの出典:freee|1円株式会社の作り方は?(freee株式会社/2026年9月16日 確認)
立替は「役員借入金」として処理する
代表者が会社の支出を立て替えた場合、会計上は会社が代表者から借り入れたという形で処理します。勘定科目としては役員借入金や短期借入金を使います。
たとえば、代表者が自分のカードで3万円の備品を買った場合。会社の帳簿では、備品(または消耗品費)3万円という費用と、役員借入金3万円という負債が同時に計上されます。
後日、会社の口座から代表者に3万円を返せば、役員借入金が消えます。返さずに残しておくこともでき、その場合は負債として決算書に載り続けます。
処理のために必要なのは、領収書と記録です。いつ、何のために、いくら立て替えたかを残してください。領収書の宛名は会社名にしておくのが望ましいのですが、個人名でも事業との関連が説明できれば問題にならないことが多くあります。
運用としては、月ごとにまとめて精算する形が分かりやすくなります。立替の一覧を作り、会社に資金があれば返済し、なければ役員借入金として残す。この型を決めておけば、決算のときに慌てません。
立替が多い月と少ない月の差も記録しておくと、資金計画に役立ちます。株式会社の会社設立から半年ほど記録を取れば、毎月いくら必要なのかが見えてきます。その額が資本金として入れておくべきだった金額の目安になります。
なお、役員借入金に利息を付けるかどうかは任意です。付けなくても問題になることは通常ありませんが、逆に会社が代表者に貸す役員貸付金の場合は、適正な利率での利息が求められます。
出典このセクションの出典:国税庁(国税庁/2026年9月16日 確認)
役員借入金が決算書に与える影響
役員借入金は、貸借対照表の負債の部に計上されます。金額が積み上がると、負債が大きく見える決算書になります。
金融機関が融資の審査をするとき、この項目は必ず見られます。会社に自己資金が入っておらず、代表者の個人資金で回していることが分かるためです。
ただし、必ずしも悪く評価されるわけではありません。代表者が会社に資金を入れているということは、事業への関与の強さを示すとも読めます。金融機関によっては、役員借入金を実質的な自己資本として扱うこともあります。
問題になりやすいのは、金額が大きく、返済の見込みが立っていない場合です。会社に返済能力がないまま借入金だけが積み上がる状態は、事業の収益性に疑問を持たれます。
また、相続の観点もあります。役員借入金は、貸主である代表者から見れば会社への貸付金です。代表者に相続が発生すると、この貸付金が相続財産として扱われます。
逆に、役員借入金が少なく、会社の資金で回っている決算書は説明が容易です。株式会社の会社設立で資本金を適切に入れておくと、この点で有利になります。資本金を薄くしたことの影響は、決算書という形で数年にわたって残るということです。
会社に返済能力がなくても、帳簿上は債権として存在するため、相続税の課税対象になることがあります。株式会社の会社設立から年数が経つほど、この論点が重くなります。
出典このセクションの出典:辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か(辻・本郷 税理士法人/2026年9月16日 確認)
役員借入金を減らす方法
積み上がった役員借入金を減らす方法は、大きく三つあります。株式会社の会社設立から数年経って残高が大きくなってきたら、検討する時期です。
ひとつめは返済です。会社に資金ができたら、代表者に返します。最も単純で、税務上の論点も生じません。ただし会社の資金が減るため、資金繰りに余裕が必要です。
ふたつめは債務免除です。代表者が「返さなくてよい」と会社に伝えると、会社の債務が消えます。ただし会社側では債務免除益という利益が計上され、法人税の対象になることがあります。
みっつめは資本金への振替です。役員借入金を現物出資の形で資本金に組み入れる方法で、デット・エクイティ・スワップと呼ばれます。負債が資本に変わるため、決算書の見え方が改善します。
ただし、この方法には登記が必要で、増加額の0.7%(最低3万円)の登録免許税がかかります。また資本金が1,000万円を超えると、法人住民税の均等割の区分が上がります。
なお、資本金への振替をすると、株式会社の登記簿上の資本金の額が増えます。取引先や金融機関から見える数字が変わるため、信用の面ではプラスに働くこともあります。ただし均等割の区分が上がる可能性もあるため、金額の設計が必要です。
どの方法を選ぶかで税務上の扱いが変わります。判断には税務の知識が要るため、税理士に相談してから決めてください。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
増資を考えるタイミング
資本金を薄くして株式会社の会社設立をした場合、後から増資を考える場面があります。多くは外からの要請がきっかけです。
ひとつは許認可です。建設業や旅行業など、業法が資本金の額を要件にしている業種で、新たにその事業を始める場合。要件を満たすまで資本金を増やす必要があります。
ふたつめは融資です。金融機関から自己資本の充実を求められることがあります。役員借入金を資本金に振り替えることで、決算書の見え方が改善します。
みっつめは取引先の与信です。資本金の額が取引の条件になっている場合、要件を満たすまで増やすことになります。
増資には変更登記が必要で、増加額の0.7%(最低3万円)の登録免許税がかかります。手続自体は難しくありませんが、費用と手間が発生します。
増資の方法には、新たに出資を受ける方法と、役員借入金を振り替える方法があります。株式会社では新株を発行して払込みを受ける形が基本で、発行可能株式総数の範囲内で行います。会社設立時に発行可能株式総数を余裕をもって定めておくと、この場面で定款変更が不要になります。
会社設立の時点で必要額を見込んでおけば、この費用は不要でした。資本金を薄くすることで浮いた分が、後からの登記費用で相殺されることもあります。
出典このセクションの出典:辻・本郷 税理士法人|会社設立の資本金の決め方とは?(辻・本郷 税理士法人/2026年9月16日 確認)
資本金1,000万円の線に注意する
増資を検討するとき、注意すべき線があります。資本金1,000万円です。この額を超えると、税の扱いが変わります。
まず消費税です。設立1期目・2期目の免税は、事業年度の開始日における資本金の額で判定されます。期の途中で1,000万円以上に増資しても、その期の判定は変わりませんが、翌期からは課税事業者になる可能性があります。
次に法人住民税の均等割です。資本金等の額が1,000万円を超えると区分が上がり、毎年の負担が増えます。赤字でもかかる税なので、長期で見れば影響が積み上がります。
このほか、資本金が一定額を超えると、中小企業向けの税制上の優遇措置が使えなくなることがあります。設備投資の税額控除や、交際費の損金算入の特例などです。
つまり、増資は多ければよいというものではありません。必要な額まで増やし、それ以上は増やさないという考え方が実際的です。
株式会社の会社設立の時点でも同じです。資本金1,000万円未満に収めるのが一般的なのは、この税の扱いのためです。
出典このセクションの出典:さきがけ税理士法人|消費税の納税義務~資本金1000万円未満・超(さきがけ税理士法人/2026年9月16日 確認)
薄い資本金でも運営するための習慣
資本金が薄い株式会社でも、処理の型を決めておけば問題なく運営できます。必要なのは三つの習慣です。
- 会社の口座と個人の口座を明確に分ける
- 立替の領収書を必ず保管する(宛名は会社名が望ましい)
- 月ごとに立替の一覧を作り、精算するか役員借入金として計上する
- 会社に資金ができたら、少しずつでも返済する
- 決算のたびに役員借入金の残高を確認する
口座を分けることが出発点です。会社の支出は会社の口座から、個人の支出は個人の口座から。どうしても立て替える場合だけ、記録を残します。
法人用のクレジットカードを作れば、立替そのものを減らせます。ただし会社設立の直後は審査が通らないこともあるため、実績ができてからになります。
会計ソフトを使い、口座とカードを連携させておくと、記帳の手間が減ります。株式会社の会社設立の直後から習慣にしておくと、最初の決算が楽になります。
会社の口座を分けることは、税務調査の場面でも効いてきます。株式会社の会社設立の後、会社と個人の支出が混ざっていると、事業との関連を一つずつ説明することになります。最初から分けておけば、その手間が生じません。
役員報酬を設定すれば、生活費は報酬から出せるようになります。ただし会社に資金がなければ報酬も払えません。資本金が薄い場合、最初の数か月は報酬を低く抑えることになりがちです。
出典このセクションの出典:ベンチャーサポート|会社設立後のやることリスト(ベンチャーサポート/2026年9月16日 確認)
薄い資本金の運営でよく聞かれること
- 領収書の宛名が個人名でも経費になりますか?
- 事業との関連が説明できれば、経費として認められることが多くあります。ただし会社名で受け取るほうが説明は容易です。株式会社の会社設立の後は、できるだけ会社名で受け取るようにしてください。
- 役員借入金に返済期限は必要ですか?
- 法律上、期限を定める義務はありません。ただし金額が大きくなる場合は、借用書を作って条件を明確にしておくと、税務調査や相続の場面で説明しやすくなります。
- 資本金を増やさずに会社に資金を入れられますか?
- 役員借入金として貸し付ける形なら、登記は不要です。ただし負債として計上されるため、決算書の見え方は改善しません。資本金にするには増資の登記が必要です。
- 会社設立の費用は役員借入金になりますか?
- 設立前に発起人が支出した費用のうち一定のものは、創立費として会社の費用に計上し、代表者への未払金や役員借入金として処理できます。領収書を保管し、税理士に相談してから処理してください。
質問に共通しているのは、会社と個人のお金の行き来をどう記録するかという点です。株式会社の会社設立で資本金を薄くした場合、この行き来が頻繁に発生します。型を決めて記録する習慣が、そのまま実務の質になります。
出典このセクションの出典:辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か(辻・本郷 税理士法人/2026年9月16日 確認)
まとめ|立替の型を決め、残高を見て増資を考える
資本金を薄くして株式会社の会社設立をすると、設立直後から代表者の立替が始まります。これは違法でも異常でもなく、処理の型を決めておけば問題なく運営できます。
- 立替の処理役員借入金として計上。領収書を保管し、月ごとに精算する。
- 決算書への影響負債が大きくなる。金融機関の審査で説明を求められることがある。
- 減らす方法返済・債務免除・資本金への振替。税務上の扱いが異なる。
- 増資のタイミング許認可・融資・取引先の与信。外からの要請がきっかけになる。
増資を検討するときは、資本金1,000万円の線に注意してください。これを超えると消費税と法人住民税の均等割の扱いが変わり、中小企業向けの優遇措置が使えなくなることもあります。
増資には変更登記が必要で、増加額の0.7%(最低3万円)の登録免許税がかかります。会社設立の時点で必要額を見込んでおけば不要だった費用です。資本金を薄くして浮いた分が、後から相殺されることもあります。
日々の運営で必要なのは、口座を分け、領収書を残し、月ごとに精算するという三つの習慣です。会計ソフトを使えば手間は減ります。
なお、この記事の内容は2026年9月16日時点の一般的な取扱いにもとづきます。役員借入金の処理や債務免除益の扱いは個別の事情で結論が変わることがあります。税理士など、その業務を扱える専門家にご相談のうえで処理してください。
出典このセクションの出典:freee|1円株式会社の作り方は?(freee株式会社/2026年9月16日 確認)
処理の型を決めれば、薄い資本金でも運営できます
資本金が少ない株式会社を運営するうえで大切なのは、立替と精算の型を決めておくことです。領収書を保管し、月ごとにまとめて精算する。この習慣があれば、決算のときに慌てません。
役員借入金が積み上がってきたら、増資や資本金への振替を検討する時期です。判断には税務の知識が要るため、税理士に相談してから決めてください。制度は改定されるので、実際の処理の前には国税庁の公式情報もご確認ください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。