株式会社設立の要件でよくある誤解7つ|資本金1,000万円・事務所・従業員は本当に必要か
「株式会社は資本金1,000万円から」「事務所がないと登記できない」。古い制度の記憶や別の話との混同から生まれた誤解を、会社法の現在の条文で一つずつ確かめます。
この記事は、聞きかじった要件が本当かどうかを確かめたい人のためのものです
株式会社の会社設立について人から聞いた話には、古い制度の記憶や、別の手続との混同がよく混ざっています。「資本金は1,000万円ないと無理」「事務所を借りないと登記できない」「社員を雇う義務がある」。どれも一度は耳にする話です。
こうした話は、かつて本当だったもの、別の制度の話、許認可の要件が一般化されたもの、の3つに分かれます。この記事では7つの誤解を取り上げ、会社法の現在の条文と一次情報でひとつずつ確かめます。あわせて、誤解の裏に隠れている本当に考えるべき論点も添えました。金額と要件は2026年9月16日時点のものです。
誤解1|株式会社の設立には資本金1,000万円が必要
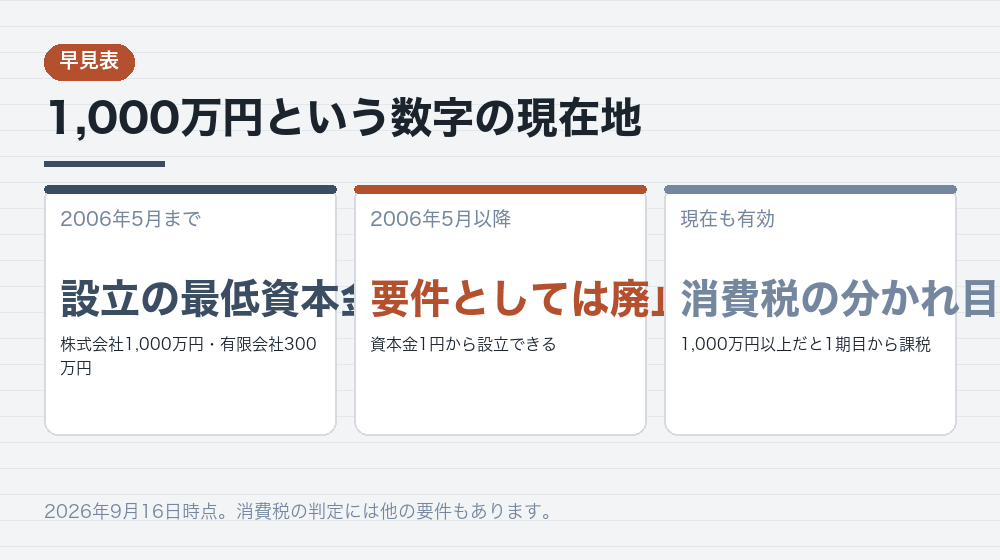
これはかつて本当だった話です。2006年5月に会社法が施行される前は、株式会社の設立に資本金1,000万円以上、有限会社に300万円以上が必要でした。最低資本金制度と呼ばれた規定です。
会社法の施行でこの制度は廃止されました。現在の会社法に資本金の下限を定めた規定はなく、株式会社の会社設立は資本金1円から可能です。実際に資本金100万円未満で設立されている会社も珍しくありません。
では1,000万円という数字がなぜ今も語られるのか。ひとつは制度が変わる前の記憶がそのまま残っているためです。もうひとつは、消費税の免税判定の境目が1,000万円であることと混ざっているためです。こちらは現在も生きている論点で、資本金1,000万円以上で設立すると、設立1期目から消費税の納税義務が生じます。
つまり1,000万円という数字は、要件としては消えたが、税の分かれ目としては残っている、というのが正確なところです。株式会社の会社設立で資本金を決めるとき、この数字を「必要額」ではなく「越えないほうがよい線」として扱うと、判断を誤りません。
出典このセクションの出典:小谷野税理士法人|株式会社の資本金、最低額はいくら?(小谷野税理士法人/2026年9月16日 確認)
誤解2|事務所を借りないと登記できない
株式会社の会社設立に、事業用の事務所を借りる要件はありません。本店所在地として登記できる住所があればよく、自宅でも、実家でも、レンタルオフィスでも構いません。登記官が現地を見に来ることもありません。
ただし、法律の問題ではなく契約の問題として壁になることがあります。賃貸マンションの契約や管理規約で「専ら住宅として使用する」と定められている場合、法人登記が契約違反になる可能性があります。登記自体は受理されるので、気づかないまま進んでしまいがちです。
バーチャルオフィスも登記に使えます。ただし同じ住所に多数の会社が登記されていることから、銀行口座の開設や許認可の申請で追加の説明を求められることがあります。株式会社の会社設立そのものは通っても、その後の手続で止まる可能性があるという点は意識しておく必要があります。
登記できる住所かどうかは、郵便が確実に届くかという観点でも見ておきたいところです。法務局からの通知、税務署や年金事務所からの書類、取引先からの請求書は本店宛てに届きます。実家を本店にして誰も受け取らない状態にすると、期限のある通知を見落とすことになります。株式会社の会社設立では、住所の要件よりもこの運用のほうが問題になりやすい部分です。
許認可が必要な業種では話が変わります。宅地建物取引業や有料職業紹介事業などでは、独立した事務所スペースが要件になっていることがあります。これは会社設立の要件ではなく、事業を始めるための要件です。
出典このセクションの出典:法務局|商業・法人登記の手続案内(法務局/2026年9月16日 確認)
誤解3|従業員を雇わないと株式会社にできない
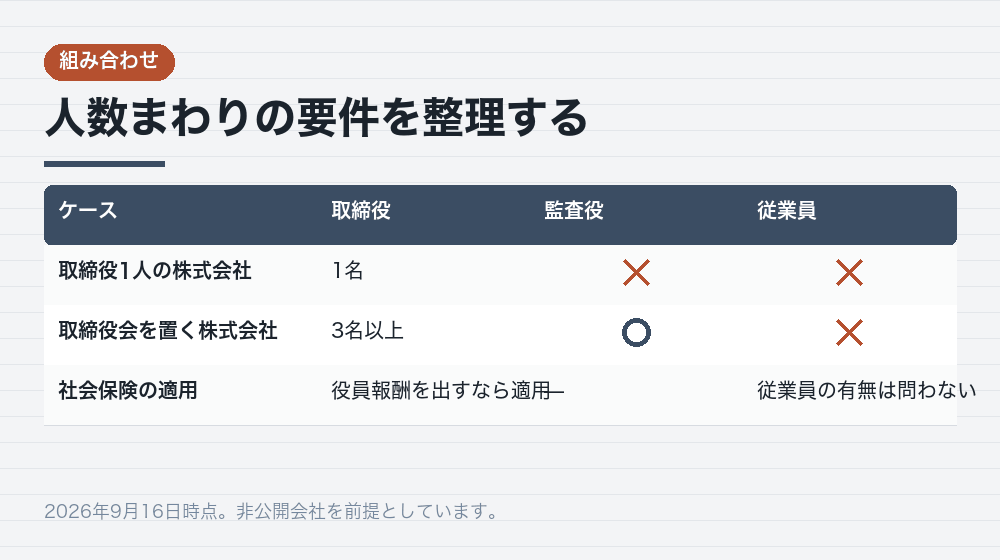
従業員を雇う要件はありません。取締役1人だけの株式会社、いわゆる一人会社は会社法上まったく問題なく成立します。実際、会社設立の相談で最も多いのがこの形です。
この誤解の出どころは、おそらく社会保険の話との混同です。株式会社は従業員がいなくても、代表取締役に役員報酬を支払うなら健康保険と厚生年金保険の適用事業所になります。「株式会社になると社会保険が要る」という話が、「人を雇う必要がある」に変換されて伝わっているようです。
逆に、役員報酬を0円にする場合は、社会保険の加入義務は生じません。ただしその場合、代表者は国民健康保険と国民年金に自分で加入することになります。人数の要件ではなく、報酬を出すかどうかで扱いが変わるという構造です。
なお、取締役会を置く株式会社にする場合は取締役3人以上と監査役が必要になり、結果として役員が4人以上必要になります。これは従業員の話ではなく機関設計の話ですが、「4人必要」という断片が独り歩きすることがあります。会社設立の段階で取締役会を置く必要は、ほとんどの小規模な会社にはありません。
出典このセクションの出典:GVA法人登記|一人会社とは?(GVA TECH/2026年9月16日 確認)
誤解4|会社員のままでは株式会社を作れない
会社員が在職したまま株式会社の会社設立をすることに、法律上の制限はありません。発起人にも取締役にも代表取締役にもなれます。登記簿に勤務先が載ることもなく、勤務先に自動で通知が行く仕組みもありません。
制限があるとすれば就業規則です。副業や競業を禁止している会社では、規則違反を問われる可能性があります。これは会社法の要件ではなく、勤務先との労働契約の問題です。設立してから揉めるより、先に規則を読んでおくほうが安全です。
社会保険には注意が必要です。勤務先で社会保険に入っている人が、新しく作った株式会社からも役員報酬を受け取ると、両方の事業所で被保険者となり、二以上事業所勤務届の提出が必要になる場合があります。この届出を通じて、勤務先に新会社の存在が伝わることがあります。
公務員の場合はさらに制限が強く、国家公務員法・地方公務員法で営利企業の役員兼業に許可が必要とされています。株式会社の会社設立自体は会社法の条件を満たせばできますが、役員に就任してよいかは所属先の判断です。家族を代表取締役にして自分は株主にとどまる形が取られることもあります。
つまり「会社員は作れない」は誤りですが、「誰にも影響なく作れる」も言い過ぎです。会社設立の前に、就業規則と社会保険の扱いを確認しておくのが現実的な対応になります。
出典このセクションの出典:freee|一人で会社を作る手順は?(freee株式会社/2026年9月16日 確認)
誤解5|株式会社は毎年、監査を受けなければならない
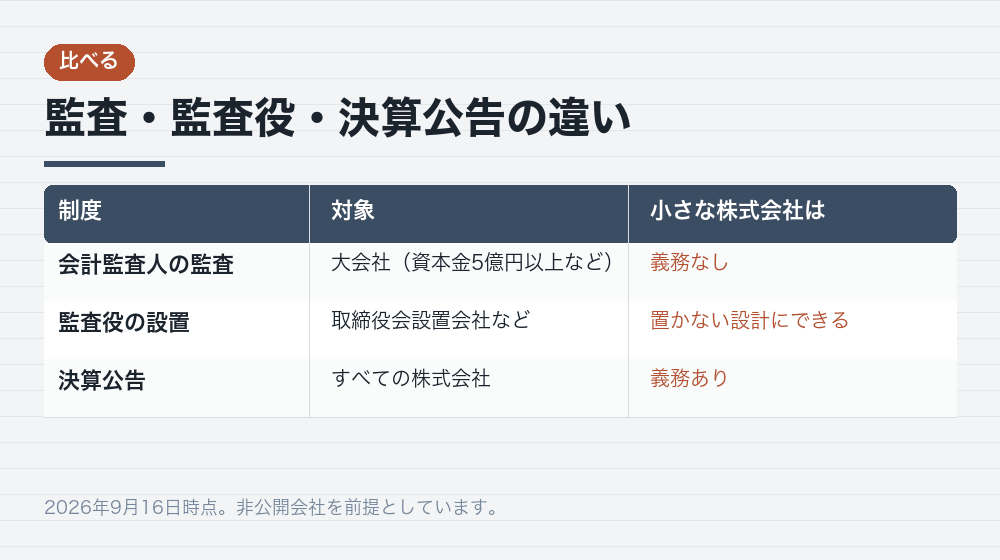
公認会計士や監査法人による会計監査が義務づけられているのは、会社法上の大会社、つまり資本金5億円以上または負債総額200億円以上の株式会社です。会社設立したばかりの小さな株式会社に、この義務はありません。
監査役についても、置くかどうかは原則として任意です。取締役会を置く株式会社では原則として監査役が必要になりますが、取締役会を置かなければ監査役なしで運営できます。会社設立の実務では、取締役1人・監査役なしという形が最も多く選ばれます。
混同されやすいのが決算公告です。これは監査とは別の制度で、株式会社であれば規模にかかわらず義務があります。定時株主総会の後に、貸借対照表またはその要旨を官報・日刊新聞紙・電子公告のいずれかで公告するというものです。
決算公告の義務を実際に果たしていない中小企業は多いのが実情ですが、義務があること自体は変わりません。会社設立の時点で公告方法を定款に定めるので、そのときに費用と手間を見ておくのが筋です。電子公告を選び、自社サイトに載せる方法が最も安く済みます。
出典このセクションの出典:日本監査役協会|機関設計の図解(日本監査役協会/2026年9月16日 確認)
誤解6|設立には数か月かかる/即日で作れる
期間については、長すぎる見積もりと短すぎる見積もりの両方が出回っています。「数か月かかる」というのは、許認可の取得まで含めた話か、事業計画を練る時間まで含めた話であることが多いようです。
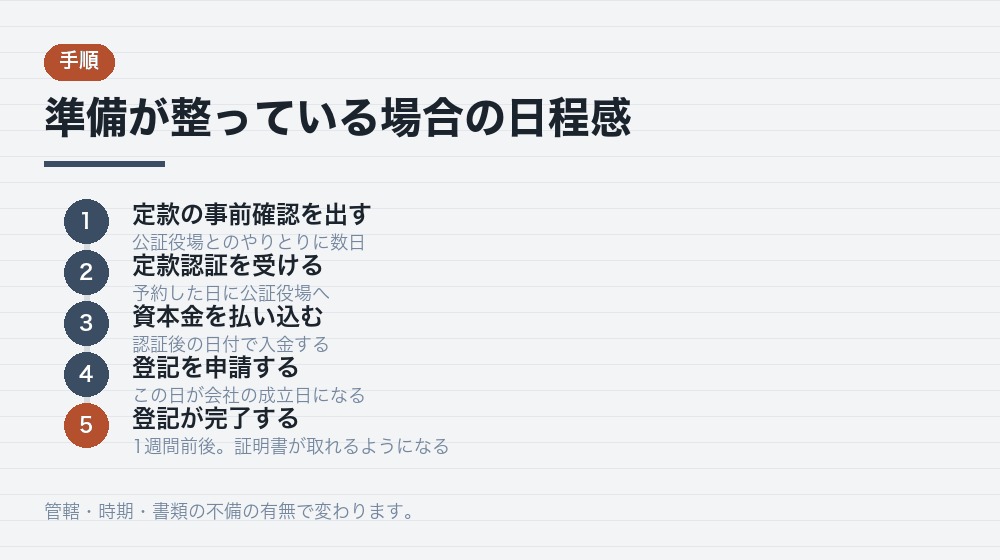
逆に「即日設立できる」という表現も見かけますが、これは書類の作成と申請が1日でできるという意味で使われていることがほとんどです。申請したその日に登記が完了するわけではありません。登記の完了までは、管轄や時期にもよりますが1週間前後かかるのが一般的です。
ただし、会社の成立日は登記が完了した日ではなく申請した日です。この点が誤解を生みやすいところで、「申請日が設立日になる」ことと「その日から会社として動ける」ことは違います。登記事項証明書が取れるまで、銀行口座の開設も許認可の申請もできません。
株式会社の会社設立で自分では縮められないのは、公証役場での定款認証の日程調整と、法務局の処理日数です。縮められるのは、商号や事業目的を決める時間と、書類を作る時間だけです。急ぐなら決めることを先に全部終わらせるのが唯一の近道になります。
出典このセクションの出典:freee|会社設立は最短どれくらいの期間で完了する?(freee株式会社/2026年9月16日 確認)
誤解7|一度決めた資本金や商号は変えられない
登記した内容は変更できます。商号も、事業目的も、本店も、資本金の額も、後から変えられます。「一度決めたら変えられない」というのは誤りです。ただし、変更には手続と費用がかかります。
変更の流れは、株主総会で定款変更を決議し、法務局に変更登記を申請する、というものです。登記には登録免許税がかかり、商号・目的・本店の変更は3万円、資本金の額の変更は増加額の0.7%(最低3万円)が目安になります。
| 変更する内容 | 登録免許税 | 株主総会の決議 |
|---|---|---|
| 商号 | 3万円 | 特別決議 |
| 事業目的 | 3万円 | 特別決議 |
| 本店(同一管轄内) | 3万円 | 特別決議(定款に番地を書いている場合) |
| 本店(管轄外へ) | 6万円 | 同上 |
| 資本金の増加 | 増加額の0.7%(最低3万円) | 募集事項の決議など |
登記の変更には期限がある点にも触れておきます。商号や本店、役員に変更が生じた場合、原則として変更が生じた日から2週間以内に登記を申請する義務があります。放置すると過料の対象になり得ます。株式会社の会社設立後に住所を移したときなど、忘れやすい場面です。
つまり「変えられない」ではなく「変えるとお金がかかる」が正確です。株式会社の会社設立の前に数日かけて決めるほうが、後から数万円と手間をかけて直すより安く済む、という程度の話だと考えてください。
逆に言えば、完璧に決めきれないからといって会社設立を先延ばしにする必要もありません。事業目的のように、後から足すことが前提の項目もあります。決め直しのコストが大きい項目(資本金・機関設計・出資比率)だけを慎重に扱い、残りは動かせるものとして割り切る、という切り分けが実際的です。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
まとめ|要件だと思っていたものの多くは、選択肢だった
ここまで見てきた7つの誤解を並べると、共通する構造が見えてきます。廃止された制度の記憶、別の制度との混同、特定の業種の要件の一般化。この3つがほとんどを占めています。
| よく言われること | 実際 |
|---|---|
| 資本金1,000万円が必要 | 会社法上の下限はない。1,000万円は消費税の分かれ目 |
| 事務所を借りないと登記できない | 住所があればよい。壁になるのは賃貸借契約 |
| 従業員を雇う必要がある | 人数の要件はない。社会保険の話との混同 |
| 会社員は設立できない | 法律上は可能。就業規則と社会保険の扱いを確認する |
| 毎年監査を受ける義務がある | 会計監査は大会社のみ。決算公告は全社に義務 |
| 数か月かかる/即日で作れる | 準備が整えば1〜2週間。申請日が成立日 |
| 決めたら変えられない | 変更できる。変更登記に登録免許税がかかる |
誤解を外したあとに残るのは、資本金をいくらにするか、本店をどこに置くか、取締役を何人にするかという選択です。これらは正解がひとつではなく、事業の規模、今後の資金調達の予定、家族や共同創業者との関係によって答えが変わります。
株式会社の会社設立を検討している段階で、要件のハードルを実際より高く見積もって足踏みしているなら、この記事がその足枷を外すものになれば幸いです。もっとも、税や社会保険の扱いは個別の事情で結論が変わる領域です。
なお、この記事の金額・要件はすべて2026年9月16日時点の公開情報にもとづきます。会社法も税制も改正されるため、実際に手続を進める前に法務局・公証役場・国税庁の公式ページで最新の内容をご確認ください。就業規則や公務員の兼業、社会保険の適用のように個別性が高い論点は、勤務先の担当部署や年金事務所、税理士・社会保険労務士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:辻・本郷 税理士法人|株式会社設立の条件13点(辻・本郷 税理士法人/2026年9月16日 確認)
要件の誤解が解けたら、判断すべきことだけが残ります
株式会社の会社設立にまつわる要件の多くは、思っているより緩いか、そもそも存在しません。厳しく感じられていたのは、廃止された制度の記憶や、許認可が必要な特定の業種の話が一般化されていたためです。
誤解を外すと、残るのは「自分の場合はどうするか」という判断だけになります。資本金をいくらにするか、本店をどこに置くか、取締役を何人にするか。これらは要件ではなく選択です。判断材料が足りないと感じたら、当サイトの個別記事や、法務局・公証役場の窓口相談、司法書士や税理士への相談も使ってみてください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。