個人事業主と株式会社の違い|開業手続・税・社会保険・責任を並べて確かめる
個人事業主と株式会社は、税率が違うだけの関係ではありません。所得の出し方、社会保険の仕組み、責任の範囲、そして事業と自分の関係そのものが変わります。
この記事は、法人成りを考え始めた個人事業主の人のためのものです
確定申告のたびに税負担が気になる。取引先から法人であることを求められた。人を雇うことを考え始めた。そういうきっかけで、個人事業主から株式会社への切り替えを考え始める人は多くいます。
ただ、両者の違いを「税率が違う」とだけ理解していると、判断を誤ります。株式会社の会社設立で変わるのは税率だけではなく、事業と自分の関係そのものだからです。この記事では六つの軸を立てて、両者を並べながら確かめていきます。金額と要件は2026年9月16日時点の一次情報にもとづきます。
根本の違いは、事業の主体が誰かということ
個人事業主と株式会社の違いは、税率の差として説明されることが多いのですが、根っこにあるのは事業の主体が誰かという違いです。ここを押さえると、他の違いはすべて派生として理解できます。
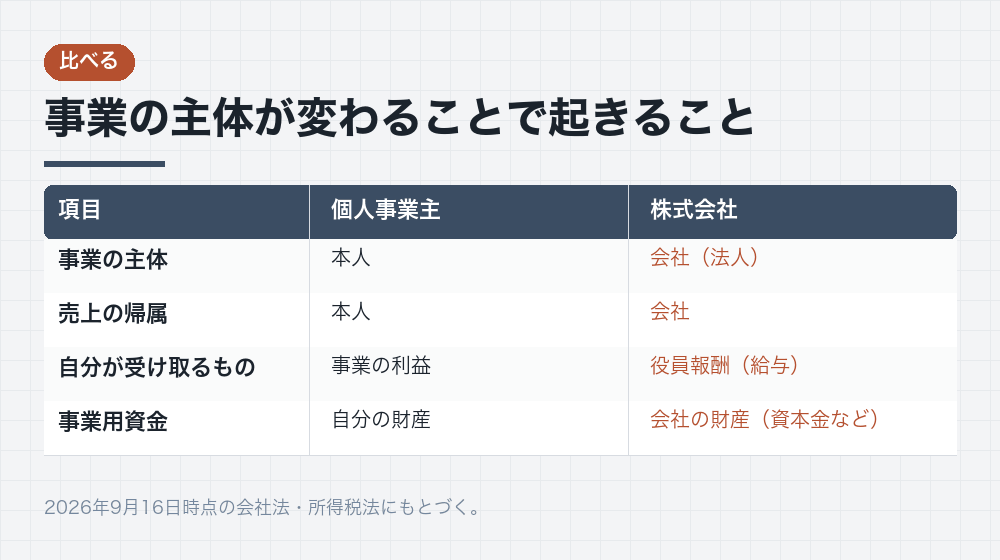
個人事業では、事業をしているのは自分自身です。売上も経費も自分に帰属し、残った利益がそのまま自分の所得になります。事業用の口座と生活用の口座を分けていても、法律上はどちらも自分の財産です。
株式会社では、事業をしているのは会社です。あなたはその会社に出資した株主であり、経営を任された取締役でもあります。会社の売上は会社のもので、あなたが受け取るのは役員報酬という給与です。自分と事業が別人格になるわけです。
この分離が、責任の範囲を区切り、所得の出し方を選べるようにし、経費にできる範囲を変えます。逆に言えば、会社のお金を自由に使えなくなり、毎年の手続が増えるのもこの分離の結果です。会社設立とは、この分離を作る作業です。
資本金という概念も、この分離から生まれます。個人事業には資本金という考え方がありませんが、株式会社では自分が会社にお金を出し、それが会社の財産になります。出した額は登記簿に載り、社外から見える数字になります。
出典このセクションの出典:デイライト法律事務所|株式会社とは?メリット・デメリットと設立の手続き(デイライト法律事務所/2026年9月16日 確認)
違い1|始めるときの手続と費用
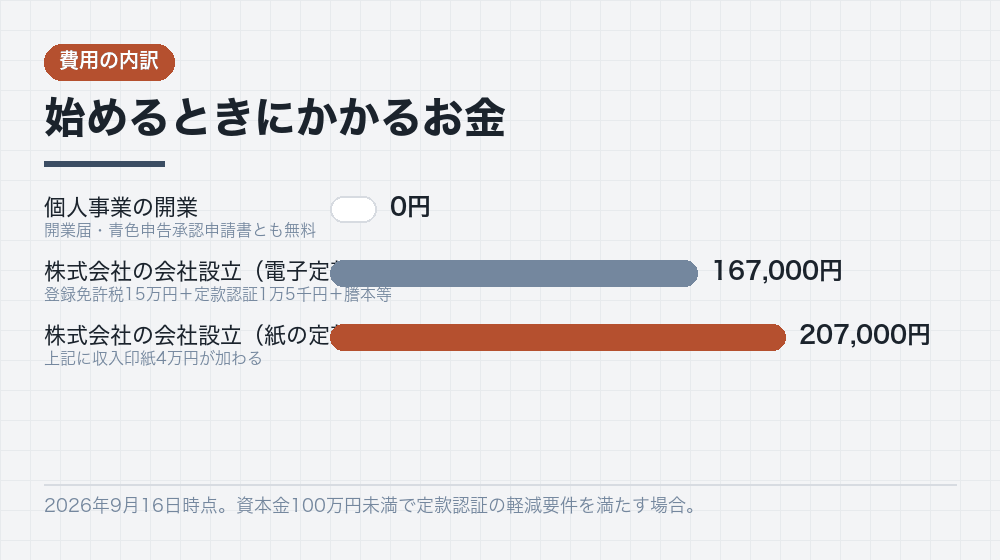
個人事業を始めるには、税務署に個人事業の開業・廃業等届出書を出します。費用はかかりません。青色申告承認申請書をあわせて出せば、青色申告特別控除などが使えるようになります。
株式会社を始めるには、定款を作り、公証役場で認証を受け、資本金を払い込み、法務局に設立登記を申請します。法定費用は、電子定款・資本金100万円未満の下限でおよそ16万7千円です。紙の定款なら収入印紙4万円が加わります。
日数も違います。開業届は出したその日から事業を始められますが、株式会社の会社設立は準備から登記完了まで1〜2週間かかるのが一般的です。急いでも公証役場と法務局の処理日数は縮められません。
やめるときの差も大きな点です。個人事業は廃業届を出せば終わりますが、株式会社は解散の決議、清算人の選任、債権者保護手続、清算結了の登記と、複数の段階を踏みます。登記も複数回必要で、費用もかかります。
出典このセクションの出典:弥生|会社設立費用はいくら?株式会社・合同会社の法人設立費用を比較解説(弥生株式会社/2026年9月16日 確認)
違い2|所得の出し方と税の計算
個人事業主は、売上から必要経費を引いた額が事業所得になり、他の所得と合算して所得税・住民税が計算されます。所得税は所得が増えるほど税率が上がる超過累進課税で、最高税率は45%です。
株式会社では、会社の利益に法人税等がかかります。中小法人であれば年800万円以下の部分に軽減税率が適用され、それを超える部分には一定の税率がかかります。所得が大きくなるほど、法人のほうが税率の上昇が緩やかという構造です。
加えて、自分に支払う役員報酬は会社の損金になります。受け取る側では給与所得として扱われ、給与所得控除が使えます。会社の利益を圧縮しつつ、個人側でも控除が使えるという二段構えが、法人成りで税負担が下がると言われる理由です。
ただし、役員報酬は自由に変えられません。会社設立の日から3か月以内に決め、以後は毎月同額を支払う必要があります。期中に増減させると、定期同額給与の要件を満たさず損金に算入できない部分が生じます。
赤字の扱いにも差があります。青色申告の欠損金の繰越控除は、個人事業で3年、法人で10年です。事業が軌道に乗るまでに時間がかかる業種では、この差が効いてくることがあります。
出典このセクションの出典:辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か(辻・本郷 税理士法人/2026年9月16日 確認)
違い3|社会保険と年金
個人事業主は、原則として国民健康保険と国民年金に自分で加入します。従業員が常時5人以上いる場合など、一定の条件を満たすと社会保険の適用事業所になりますが、事業主本人は加入対象になりません。
株式会社は、法人であるというだけで健康保険と厚生年金保険の強制適用事業所になります。従業員がいなくても、代表取締役に役員報酬を支払うなら加入対象です。一人の株式会社でも同じです。
保険料は会社と本人が半分ずつ負担します。一人の会社では会社も本人も自分なので、実質的には全額を自分で払っている感覚になります。国民健康保険と国民年金だったときと比べて、負担が増えることが多いのが実情です。
一方で、将来の年金額は厚生年金のほうが手厚くなります。また、健康保険には傷病手当金や出産手当金といった給付があり、国民健康保険にはこれらがありません(自治体によります)。負担が増えるが給付も増えるという関係です。
会社設立の際に役員報酬を0円にすれば、社会保険の加入義務は生じません。ただし会社に利益が出ているのに報酬0円にしていると、実態との整合性を問われることがあります。資本金の額と同じく、会社設立の前に方針を決めておく部分です。
出典このセクションの出典:日本年金機構|適用事業所と被保険者(日本年金機構/2026年9月16日 確認)
違い4|責任の範囲
個人事業主は、事業上の債務について個人の財産をもって責任を負います。事業が立ちゆかなくなれば、自宅や預金といった生活の基盤も引き当てになります。これを無限責任といいます。
株式会社の株主は、出資した額を限度に責任を負います。会社が債務を返せなくなっても、株主が個人の財産で穴埋めする義務は原則としてありません。資本金として出したお金は失いますが、それ以上は追いかけられません。
ただし実務では例外が大きく効きます。金融機関から借入れをする際、代表者個人が連帯保証を求められることがあります。保証をすれば、会社が返せないときに個人が返すことになり、有限責任の意味は薄れます。
それでも区切りが残る場面はあります。取引先との売掛金・買掛金、リース契約、賃貸借契約などで個人保証を求められないケースでは、会社限りの責任にとどまります。保証を付けた債務とそうでない債務を分けて考えるのが実際的です。
なお、代表取締役が会社に対して負う責任は別にあります。任務を怠って会社に損害を与えた場合、会社に対して損害賠償責任を負います。会社設立によって、株主としての有限責任と、取締役としての責任の二つを同時に持つことになります。
出典このセクションの出典:マネーフォワード|株式会社を設立するメリット3つ(マネーフォワード/2026年9月16日 確認)
違い5|経費にできる範囲と決算期
個人事業では、自分に給与を払うという概念がありません。事業の利益がそのまま自分の所得です。家族に支払う給与も、青色事業専従者給与として届出をした範囲でしか経費になりません。
株式会社では、自分への役員報酬が会社の損金になります。家族を役員や従業員にして給与を支払うこともでき、実態が伴っていれば損金になります。所得を分散することで、世帯全体の税負担を調整できる余地が生まれます。
退職金の仕組みも法人特有です。将来、役員退職金として受け取る設計にしておくと、受け取る側では退職所得として扱われ、給与よりも有利な計算になります。個人事業には小規模企業共済などの制度はありますが、性質が異なります。
社宅の仕組みも同様です。会社が住居を借りて役員に貸す形にすると、一定の負担割合を満たす限りで会社の経費にできます。個人事業では自宅の一部を按分するしかなかった部分が、別の枠組みで扱えます。
決算期も選べます。個人事業は12月31日で締めるしかありませんが、株式会社は事業年度を定款で自由に定められます。繁忙期を避けた月を決算期にすれば、決算作業と本業が重なりません。会社設立の時点で決める項目です。
| 項目 | 個人事業主 | 株式会社 |
|---|---|---|
| 自分への給与 | 経費にならない | 役員報酬として損金にできる |
| 家族への給与 | 青色事業専従者給与の範囲 | 役員報酬・給与として支払える |
| 退職金 | 制度が異なる | 役員退職金を設計できる |
| 決算期 | 12月31日で固定 | 定款で自由に定められる |
| 赤字の繰越 | 青色申告で3年 | 青色申告で10年 |
出典このセクションの出典:ベンチャーサポート|会社設立後のやることリスト(ベンチャーサポート/2026年9月16日 確認)
違い6|毎年の手続と、外から見える情報
個人事業の確定申告は、青色申告であっても比較的取り組みやすい範囲に収まります。会計ソフトを使えば自分で申告している人も多くいます。
法人の決算申告は、法人税申告書に加えて地方税の申告も必要で、別表の作成には一定の知識が要ります。税理士に依頼するのが一般的で、顧問料という固定費が発生します。会社設立の判断では、この費用も見込んでおく必要があります。
登記の維持も株式会社だけの義務です。取締役の任期が満了するたびに重任の登記が必要で、登録免許税がかかります。商号や本店を変えたときも、2週間以内に変更登記をする義務があります。
決算公告も株式会社の義務です。定時株主総会の後に、貸借対照表またはその要旨を官報・日刊新聞紙・電子公告のいずれかで公告します。個人事業にこうした義務はありません。
一方で、外から見える情報があることは利点にもなります。登記簿で商号・本店・代表者・資本金の額・事業目的を確認できるため、取引先が相手を確かめやすくなります。義務と信用は表裏一体です。
出典このセクションの出典:鮎澤パートナーズ|決算公告の義務と方法(鮎澤パートナーズ/2026年9月16日 確認)
個人事業と株式会社の違いでよく聞かれること
- いくらの所得から法人が有利になりますか?
- 一律の目安はありません。よく挙げられるのは課税所得800万円から900万円あたりですが、社会保険料の負担、家族への給与、消費税の扱いで大きく変わります。会社設立の費用と毎年の均等割・顧問料も含めて試算する必要があります。
- 個人事業の資産や契約はどう引き継ぎますか?
- 自動では引き継がれません。売掛金や在庫、備品は個人から会社へ譲渡または現物出資し、賃貸借契約や取引契約は名義変更または新規締結が必要です。会社設立の前に、引き継ぐものを一覧にしておくと漏れが減ります。
- 消費税の免税期間はどうなりますか?
- 資本金1,000万円未満で会社設立すれば、原則として設立1期目と2期目は免税事業者になれます。個人事業で課税事業者になっていても、法人は別人格なので判定がリセットされます。ただし特定期間の売上等による判定もあるため、税理士に確認してください。
- 屋号をそのまま商号にできますか?
- 同一住所に同じ商号がなければ登記できます。ただし、他社の商標を侵害しないかは別に確認が必要です。会社設立の前に、商標登録の検索と同業他社の名称の確認をしておくと安心です。
質問に共通しているのは、個人事業と株式会社が別人格であることから来る論点だという点です。資産も契約も税の判定も、自動では引き継がれません。法人成りは「切り替え」ではなく「新しく作って移す」作業だと考えると、準備すべきことが見えてきます。
出典このセクションの出典:小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つ(小谷野税理士法人/2026年9月16日 確認)
まとめ|六つの軸で比べれば、判断の材料はそろう
個人事業主と株式会社の違いは、事業の主体が自分なのか別人格の会社なのかという一点から派生しています。そこから、開業手続、所得の出し方、社会保険、責任の範囲、経費の扱い、毎年の手続という六つの違いが生まれます。
- 始めるとき開業届は無料。株式会社の会社設立は16万7千円から。
- 税利益がそのまま所得か、役員報酬として切り出せるか。
- 社会保険国保・国民年金か、健康保険・厚生年金保険か。
- 責任無限責任か、出資の範囲か。ただし個人保証があれば別。
- 経費と決算期退職金・社宅の設計ができるか。決算期を選べるか。
- 毎年の手続確定申告のみか、決算申告・重任登記・決算公告があるか。
法人成りが有利になるかどうかは、これらを合計して初めて分かります。税負担だけが下がっても、社会保険料と顧問料の増加で相殺されることもあります。逆に、取引先の要請や採用の必要から、税負担とは無関係に株式会社にする判断もあります。
会社設立を決めたら、次は資本金の額と事業年度、機関設計を決める段階に進みます。資本金は1,000万円未満にするのが消費税の観点では一般的で、事業年度は設立日から最も遠い月末にすると1期目を長く取れます。
なお、この記事の金額と税率は2026年9月16日時点の公開情報にもとづきます。税制も社会保険料率も毎年見直されるため、実際の判断にあたっては国税庁・日本年金機構の最新情報をご確認ください。法人成りの損得の比較は個別性が高い領域です。税理士など、その業務を扱える専門家にご相談のうえで決めてください。
出典このセクションの出典:freee|個人事業主が法人化する最適なタイミングと目安年収(freee株式会社/2026年9月16日 確認)
違いが分かったら、自分の数字を入れて比べてください
六つの軸で見てきたとおり、個人事業主と株式会社は制度としてかなり違うものです。どちらが優れているという話ではなく、事業の規模と段階に合っているかどうかの問題です。
実際の判断には自分の数字が要ります。来期の売上と利益の見込み、役員報酬をいくらにするか、家族に給与を出すか、消費税の免税期間をどう使うか。これらを入れて試算すると答えが出ます。会社設立の費用や資本金の額も含めて、税理士に相談したうえで決めることをおすすめします。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。