法人成りの手続と引き継ぎ|個人事業を株式会社に移すときにやること全部
法人成りは「切り替え」ではなく「新しく作って移す」作業です。会社設立そのものより、資産・契約・許認可をどう移すかのほうが手間がかかります。
この記事は、法人成りを決めたあとの段取りを知りたい人のためのものです
個人事業主から株式会社にすると決めた。では、具体的に何をどの順番でやればよいのか。会社設立の手続そのものは調べれば出てきますが、個人事業からの引き継ぎについて書かれたものは意外と少ないものです。
法人成りは、個人事業が株式会社に変身するのではありません。新しく会社を作り、そこへ事業を移し、個人事業を閉じる、という三つの作業です。この記事では、その全体を時系列で並べます。金額と期限は2026年9月16日時点の一次情報にもとづきます。
01法人成りは「作る・移す・閉じる」の三つの作業
法人成りを分解すると、株式会社を作る・個人事業を株式会社に移す・個人事業を閉じるの三つになります。このうち手順が確立していて迷いにくいのが「作る」、いちばん手間がかかるのが「移す」です。
「作る」は通常の会社設立と同じです。商号や事業目的を決め、定款を作り、公証役場で認証を受け、資本金を払い込み、法務局に登記を申請します。個人事業をしていたかどうかで手続が変わることはありません。
「移す」は、契約・口座・許認可・資産・従業員を個人から株式会社へ個別に移す作業です。自動的に引き継がれるものはひとつもありません。取引先との契約は名義変更か新規締結、許認可は原則として取り直しになります。
「閉じる」は、個人事業の廃業届と青色申告の取りやめ届出です。移した日から1か月以内が期限です。最後の年分の確定申告も必要になります。
出典このセクションの出典:小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つ(小谷野税理士法人/2026年9月16日 確認)
02先に作る「引き継ぎ一覧」
法人成りの準備で最初にやるべきは、引き継ぐものの一覧を作ることです。これがないまま株式会社の会社設立を進めると、登記が終わってから慌てて連絡することになります。
- 取引先との契約(基本契約、業務委託契約、秘密保持契約)
- 賃貸借契約(事務所、店舗、駐車場)
- リース・サブスクリプション契約(複合機、ソフトウェア、通信)
- 銀行口座・クレジットカード・決済サービス
- 許認可・登録・届出(業種によって異なる)
- 在庫・備品・車両などの資産
- 借入金(個人事業で借りているもの)
- 従業員(雇用契約と社会保険)
- ドメイン・サイト・SNSアカウント
一覧ができたら、それぞれについて「名義変更で済むか」「新規に締結し直すか」「取り直しが必要か」を確認します。取引先に連絡が必要なものは、会社設立の日程が決まった段階で早めに伝えておくと、請求の締めに間に合います。
特に注意が必要なのが許認可です。建設業、宅地建物取引業、飲食店、古物商、人材紹介など、許認可が必要な事業では、個人で取った許認可を法人に引き継ぐことは原則としてできません。法人として取り直しになり、その間は事業ができない期間が生じることもあります。
許認可には資本金の額や有資格者の配置が要件になっているものがあります。会社設立の時点で要件を満たしていないと、取り直しに時間がかかります。所管官庁に事前に相談し、資本金をいくらにすべきかを確認してから定款を書いてください。
出典このセクションの出典:ドリームゲート|【株式会社設立】の全手順とメリット・デメリット(ドリームゲート/2026年9月16日 確認)
03会社設立で決めることのうち、法人成りならではの論点
株式会社の会社設立で決めることは通常と同じですが、法人成りの場合は判断の材料が変わる項目があります。
資本金は、1,000万円未満にするのが一般的です。資本金1,000万円以上で設立すると設立1期目から消費税の納税義務が生じます。個人事業で課税事業者になっていても、法人は別人格なので判定がリセットされ、1,000万円未満なら原則として1期目と2期目は免税になります。
ただし、特定期間(前事業年度の上半期)の課税売上高と給与等支払額がいずれも1,000万円を超える場合は、2期目から課税事業者になります。また、インボイス制度の登録をする場合は免税の扱いが変わります。判断は税理士に確認してください。
事業年度は、設立日から最も遠い月末にすると1期目を長く取れます。個人事業は12月31日で締めていたはずなので、法人成りの機会に繁忙期を避けた決算期に変えられます。会社設立の定款で決める項目です。
商号は、屋号をそのまま使えることが多いのですが、同一住所に同じ商号がないこと、他社の商標を侵害しないことを確認してください。屋号で認知されているなら変えないほうが引き継ぎはスムーズです。
現物出資には注意が必要
個人事業の備品や車両を現物出資として資本金に組み入れることもできますが、価額の相当性を証明する必要があり、一定額を超えると検査役の調査が必要になります。実務では、会社設立後に個人から会社へ売買する形が選ばれることが多くあります。
出典このセクションの出典:辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か(辻・本郷 税理士法人/2026年9月16日 確認)
04資産と借入金をどう移すか
個人事業で使っていた資産は、株式会社に自動では移りません。移す方法は主に二つ、売買による譲渡と現物出資です。
売買は、個人と株式会社の間で売買契約を結び、会社が個人に代金を支払う形です。適正な価額でやりとりする必要があり、帳簿価額や時価を参考にします。会社にお金がない場合は、未払金として計上して後から支払うこともあります。
現物出資は、資産そのものを出資として株式会社に入れ、その価額を資本金に組み入れる方法です。手元のお金を使わずに資本金を厚くできますが、価額の相当性が問題になり、一定額を超えると検査役の調査が必要です。会社設立の手続が重くなります。
在庫は、棚卸資産として譲渡します。個人事業の最後の年の申告では、この譲渡が売上になります。消費税の課税事業者だった場合は、この譲渡にも消費税がかかる点に注意してください。
借入金は、原則として個人の債務のまま残ります。金融機関の同意がなければ株式会社に移せません。株式会社で借り換えるか、個人で返済を続けるかを、法人成りの前に金融機関と相談しておく必要があります。
| 対象 | 移し方 | 注意点 |
|---|---|---|
| 在庫 | 売買による譲渡 | 最後の年の売上になる |
| 備品・車両 | 売買または現物出資 | 現物出資は価額の証明が必要 |
| 売掛金 | 譲渡または個人で回収 | 取引先への通知が必要な場合がある |
| 借入金 | 金融機関と要相談 | 同意なく会社に移せない |
| 不動産 | 売買 | 登録免許税・不動産取得税がかかる |
出典このセクションの出典:さきがけ税理士法人|消費税の納税義務~資本金1000万円未満・超(さきがけ税理士法人/2026年9月16日 確認)
05契約・口座・許認可の移し方
契約は、相手方の同意があれば地位の承継という形で移せることもありますが、実務では新たに株式会社の名義で契約し直すことが多くあります。特に継続的な取引では、会社設立の日付以降の取引分から新契約に切り替える形が分かりやすいでしょう。
銀行口座は、株式会社の名義の口座を新たに開設します。個人口座を法人口座に変えることはできません。開設には登記事項証明書、定款の写し、代表者の本人確認書類などが必要で、審査に数週間かかることもあります。
口座が開くまでの間、売上の入金先をどうするかは考えておく必要があります。取引先への連絡が遅れると、会社設立後の売上が個人口座に入り、後から精算する手間が生じます。
許認可は、原則として法人として取り直しです。個人で取った許可を会社に引き継ぐ制度がある業種もありますが、多くは新規申請になります。申請から許可まで数週間から数か月かかることもあり、その間の事業をどうするかを考えておく必要があります。
従業員がいる場合は、個人事業としての雇用を終了し、株式会社として雇用契約を結び直します。社会保険・労働保険の手続も、個人事業としての廃止と法人としての新規適用の両方が必要です。従業員への説明を先に行ってください。
出典このセクションの出典:法務局|商業・法人登記の手続案内(法務局/2026年9月16日 確認)
06個人事業を閉じる手続と最後の確定申告
事業を株式会社に移したら、個人事業を閉じます。税務署に個人事業の開業・廃業等届出書を、廃業の日から1か月以内に提出します。都道府県税事務所にも事業開始(廃止)等申告書が必要です。
青色申告をしていた場合は、所得税の青色申告の取りやめ届出書も提出します。期限は、取りやめようとする年の翌年3月15日までです。消費税の課税事業者だった場合は、事業廃止届出書も必要になります。
従業員を雇っていた場合は、給与支払事務所等の廃止届出書を提出します。予定納税をしていた場合は、予定納税額の減額申請ができることもあります。
最後の年分の確定申告も忘れずに行います。廃業した年の1月1日から廃業日までの所得を申告します。在庫や資産を株式会社に譲渡した分も、この申告に含まれます。
なお、会社設立と個人事業の廃業は同じ日である必要はありません。移行期間を設けて、一定期間は両方を並行させることもあります。ただし同じ事業を両方で行うと売上と経費の帰属が曖昧になるため、いつからが会社の売上かを明確に区切ってください。
並行して持つ場合
個人事業と株式会社を並行して持つこと自体は可能です。事業の内容を明確に切り分け、契約書や請求書もそれぞれの名義で発行してください。曖昧なまま運用すると、税務調査で説明が難しくなります。
出典このセクションの出典:国税庁|C1-4 内国普通法人等の設立の届出(国税庁/2026年9月16日 確認)
07会社設立後に来る届出の期限
株式会社の設立登記が完了すると、提出先ごとに期限の違う届出が並びます。法人成りの場合、個人事業の廃業手続と並行するため、混乱しやすい場面です。一覧にして片づけてください。
| 提出先 | 書類 | 期限の目安 |
|---|---|---|
| 年金事務所 | 健康保険・厚生年金保険 新規適用届 | 事実発生から5日以内 |
| 税務署 | 法人設立届出書 | 設立の日から2か月以内 |
| 税務署 | 青色申告の承認申請書 | 設立の日から3か月以内など |
| 税務署 | 給与支払事務所等の開設届出書 | 開設から1か月以内 |
| 都道府県・市区町村 | 法人設立届出書 | 自治体の定めによる |
| 労働基準監督署 | 労働保険 保険関係成立届 | 従業員を雇った日の翌日から10日以内 |
このほか、役員報酬は会社設立から3か月以内に決めないと、定期同額給与として損金に算入できません。法人成りの場合、個人事業の利益水準をもとに報酬額を決めることになりますが、社会保険料の負担も考慮する必要があります。
青色申告の承認申請は忘れやすい手続です。設立第1期から青色申告をするには、設立の日以後3か月を経過した日と第1期の終了日のうち、いずれか早い日の前日までに提出する必要があります。赤字の繰越控除を使うためにも必ず出してください。
出典このセクションの出典:国税庁|No.5100 新設法人の届出書類(国税庁/2026年9月16日 確認)
08法人成りの手続でよく聞かれること
- 屋号の口座はそのまま使えますか?
- 使えません。屋号付きの口座であっても名義は個人なので、株式会社の口座としては使えません。株式会社の名義で口座を新たに開設する必要があります。登記事項証明書が取れてから申し込むことになるため、会社設立の日程に余裕を持たせてください。
- 取引先にはいつ知らせればよいですか?
- 会社設立の日程が固まった段階で早めに伝えるのが安全です。請求書の名義、振込先、契約の巻き直しが必要になるため、相手方の社内手続にも時間がかかります。登記完了後に登記事項証明書を添えて正式に通知する流れが一般的です。
- 個人事業で使っていた車を会社名義にすべきですか?
- 必ずしも必要ありません。個人所有のまま会社に貸す形にして、使用料を支払うこともできます。株式会社の名義に変えるには移転登録の手続と費用がかかるため、使用の実態と費用を比べて判断してください。
- 法人成りに適した時期はありますか?
- 個人事業の決算期である12月末を区切りにすると、申告が分かりやすくなります。ただし消費税の免税期間を最大限使いたい場合や、許認可の更新時期との関係で別の時期が適することもあります。資本金の額とあわせて税理士に相談してください。
質問の多くは「自動で引き継がれるのか」という点に集まります。答えはほぼすべて「引き継がれない」です。法人成りは新しく作って移す作業だという前提を持っておけば、準備すべきことが自然に見えてきます。
出典このセクションの出典:辻・本郷 税理士法人|法人成りのベストタイミングと後悔事例(辻・本郷 税理士法人/2026年9月16日 確認)
09まとめ|法人成りは、会社設立より引き継ぎに時間がかかる
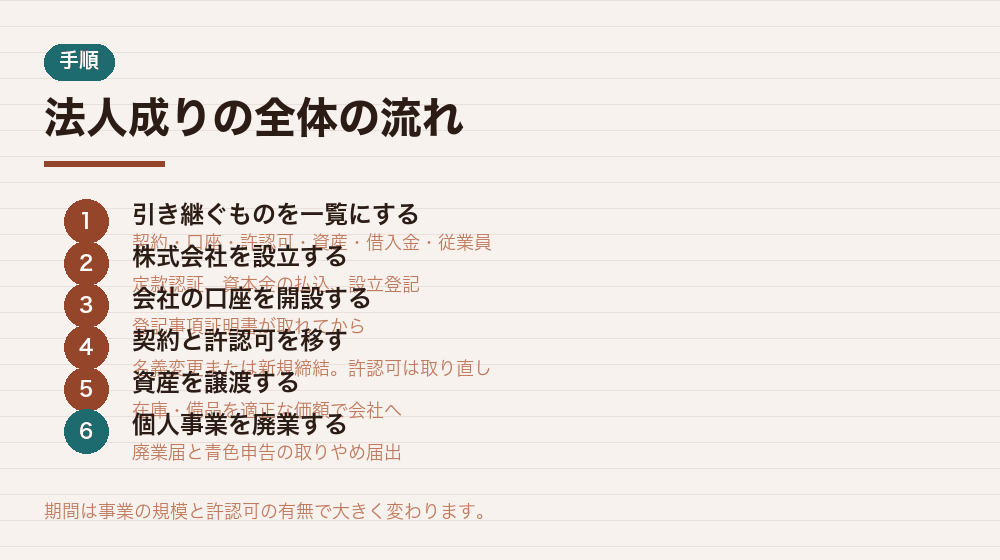
法人成りは、株式会社を作り、個人事業を株式会社に移し、個人事業を閉じるという三つの作業です。会社設立の手続そのものは1〜2週間で終わりますが、契約・口座・許認可の引き継ぎには、それ以上の時間がかかることがあります。
- 引き継ぐものを一覧にする契約・口座・許認可・資産・借入金・従業員。ここから始めます。
- 許認可の要件を確認する資本金の額が要件になっている業種があります。定款を書く前に確認します。
- 株式会社を設立する資本金は1,000万円未満、事業年度は設立日から最も遠い月末が基本です。
- 会社の口座を開設し、契約を移す登記事項証明書が取れてから。取引先への連絡は早めに。
- 個人事業を廃業する廃業届と青色申告の取りやめ届出。最後の年分の確定申告も。
- 設立後の届出を済ませる社会保険は5日以内、法人設立届出書は2か月以内。
失敗しやすいのは、会社設立だけ先に済ませて引き継ぎを後回しにすることです。口座が開かない、許認可が取れない、取引先への請求が止まる。どれも準備の順番で防げます。
資本金の額は、運転資金・消費税・許認可の三つで決まります。個人事業からの移行では、在庫や備品を買い取る資金も必要になるため、会社設立の時点である程度の余裕を持たせておくと運転が楽になります。
なお、この記事の期限と要件は2026年9月16日時点の公開情報にもとづきます。税制も社会保険も改正されるため、実際の手続の前には国税庁・日本年金機構・所管官庁の公式ページでご確認ください。資産の譲渡価額や消費税の判定は個別性が高い領域です。税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:ベンチャーサポート|会社設立後のやることリスト(ベンチャーサポート/2026年9月16日 確認)
引き継ぎの一覧を作ってから動き始めてください
法人成りでいちばん多い失敗は、会社設立だけ先に済ませて、引き継ぎの段取りを後回しにすることです。取引先への連絡が遅れる、口座の切り替えが間に合わない、許認可が取り直しになる。どれも準備の順番で防げます。
まず引き継ぐものを一覧にしてください。契約、口座、許認可、在庫、備品、借入金、従業員。それぞれ誰に何を伝えるのかを書き出してから、会社設立の日程を決めると混乱が減ります。税務と社会保険の扱いは個別性が高いので、税理士・社会保険労務士に早めに相談することをおすすめします。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。