決算公告のやり方|官報への申込みと電子公告の掲載手順を順に見る
定時株主総会が終わったら公告です。官報なら申込み、電子公告なら自社サイトへの掲載を進めます。
この記事は、最初の決算を迎えようとしている人のためのものです
株式会社の会社設立から1年が経つと、最初の決算がやってきます。決算書を作り、定時株主総会で承認し、その後に決算公告をします。
公告と言われても、具体的に何をするのかが分かりにくいところです。この記事では、官報と電子公告のそれぞれについて、手順を順に見ていきます。内容は2026年9月16日時点の一次情報にもとづきます。
まず登記簿で公告方法を確認する
最初にやることは、自社の公告方法を確認することです。株式会社の会社設立のときに決めた内容が、登記簿に記載されています。
登記事項証明書の「公告をする方法」という欄を見てください。官報、日刊新聞紙、電子公告のいずれかが書かれています。
定款に定めなかった場合は、官報に掲載する方法と記載されています。何も決めなかった結果として官報になっている状態です。
電子公告の場合は、URLも記載されています。そのURLに掲載することになります。
登記事項証明書が手元になければ、法務局で取得できます。オンラインで請求することもできます。
食い違いに気づいたら、どちらが正しいのかを整理してください。定款のとおりに登記すべきだったのであれば、更正や変更の手続を検討することになります。
定款の写しでも確認できますが、登記簿のほうが正です。定款と登記が食い違っている場合は、登記に従ってください。
登記情報提供サービスを使えば、証明書としての効力はないものの、登記の内容をオンラインで安く確認できます。中身を見たいだけならこちらで足ります。
会社設立から時間が経っていると、何を選んだか忘れていることがあります。決算の時期に入る前に確認しておくと慌てずに済みます。
登記事項証明書は、公告の申込みでも使います。株式会社の商号や本店を正確に伝えるための資料になるため、決算の時期にあわせて1通取っておくと二度手間になりません。
取得の手数料は窓口で1通600円です。オンライン請求で郵送を受け取る方法なら、もう少し安くなります。
なお、資本金の額もこの機会に確認しておいてください。公告する貸借対照表の純資産の部に、登記された資本金の額を記載します。
出典このセクションの出典:法務局|商業・法人登記の手続案内(法務局/2026年9月16日 確認)
定時株主総会から逆算する
決算公告は、定時株主総会の終結後遅滞なく行います。株式会社の会社設立から最初の決算では、この順番を押さえておいてください。
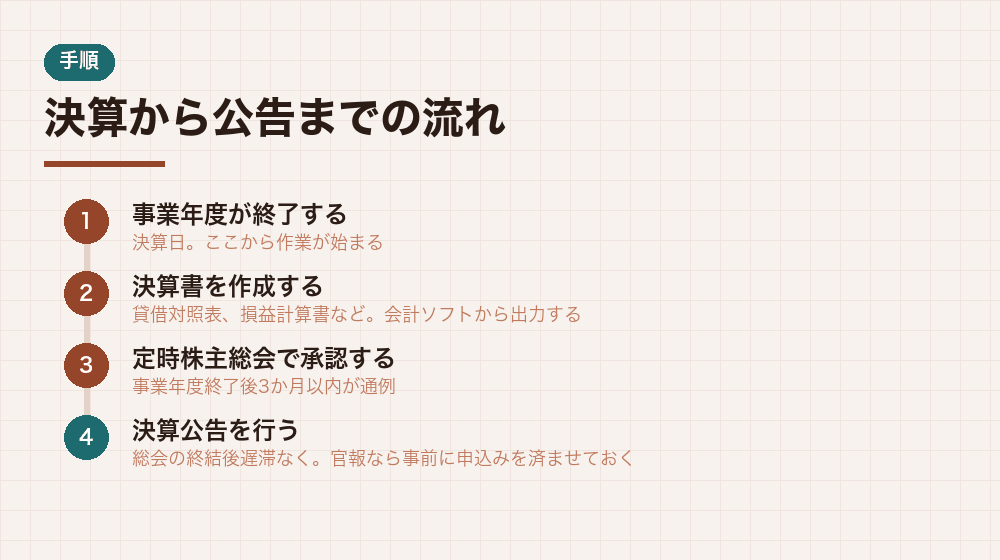
流れは、決算書の作成、定時株主総会での承認、公告の順です。承認前に公告することはできません。
定時株主総会は、事業年度終了後3か月以内に開くのが通例です。定款に開催時期を定めている会社が多くなっています。
法人税の確定申告も、事業年度終了の日の翌日から2か月以内が原則の期限です。総会はそれまでに開くことになります。
総会の招集通知は、非公開会社であれば原則として総会の日の1週間前までに出します。取締役会を置かない会社では、定款で期間を短縮することもできます。
公告の手配は、総会の日程が決まった時点で始めます。官報なら申込みから掲載まで日数がかかるためです。
この機動性は、電子公告の実務上の利点です。総会の議事録を作りながら、同じ日にページを公開できます。
電子公告なら、総会が終わった日に掲載することもできます。自社サイトなので、手配の相手がいません。
遅滞なくという表現に具体的な日数の定めはありません。ただし何か月も空けると、遅滞なくとは言いにくくなります。
なお、株式会社の定時株主総会では、計算書類の承認だけでなく役員の選任や報酬の決議もあわせて行うのが通例です。公告の手配は、その一連の作業の最後に来ます。
株式会社の運営として、総会から1か月以内を目安にしておけば問題は生じにくいでしょう。
出典このセクションの出典:企業法務オンライン|会社法での決算公告の義務・公告制度(湊総合法律事務所/2026年9月16日 確認)
貸借対照表の要旨をつくる
公告する内容は、貸借対照表またはその要旨です。株式会社の会社設立の後、小規模な会社であれば要旨で足ります。
要旨に載せるのは、資産の部、負債の部、純資産の部の区分ごとの金額です。
資産の部は、流動資産と固定資産に分けます。それぞれの合計と、資産の部の合計を示します。
区分の内訳をどこまで細かく書くかは、会社の判断です。ただし合計額の整合が取れていることが前提になります。
負債の部も、流動負債と固定負債に分けます。合計額を示してください。
純資産の部には、資本金、資本剰余金、利益剰余金を記載します。資本金の額は登記されたものと一致するはずです。
会社設立の初年度であれば、資産の大部分が資本金として払い込んだ現預金です。数字としては単純な構成になります。
単位を書き添えることも忘れないでください。千円単位なのか円単位なのかが分からないと、読む側が判断できません。
金額の単位は、千円単位や百万円単位でまとめて表示できます。会社の規模に合わせて選んでください。
要旨の形式は会社計算規則に定めがあります。株式会社の規模にかかわらず、この形式に沿って作ります。
なお、繰越利益剰余金がマイナスであれば、そのまま三角印や括弧付きで表示します。隠す必要はありません。
会計ソフトを使っていれば、公告用の様式を出力できることが多くなっています。手作業で作り直す必要はありません。
出典このセクションの出典:鮎澤パートナーズ|決算公告の義務と方法(鮎澤パートナーズ/2026年9月16日 確認)
官報に申し込む手順
公告方法が官報なら、官報販売所に申し込みます。株式会社の会社設立から最初の公告では、この手続が必要になります。
官報販売所は全国にあります。インターネットから申し込める窓口も用意されています。
申込みのときに渡すのは、掲載する貸借対照表の要旨と、会社の情報です。商号、本店、事業年度、資本金の額などを伝えます。
会社設立のときに取った登記事項証明書があれば、そこから転記できます。最新のものを用意しておくと確実です。
原稿は、販売所側で体裁を整えてくれるのが通例です。数字と項目名が正確であれば、レイアウトを自分で作る必要はありません。
掲載日は指定できます。総会の日程が決まったら、早めに相談してください。
費用は掲載する枠のサイズで決まります。小規模な株式会社の決算公告で、1回7万円前後が目安とされています。
支払いは、掲載後の請求書払いか前払いかが窓口により異なります。初回は確認しておいてください。
見積もりを取ってから申し込むのが確実です。掲載内容の分量で変わるためです。
申込みから掲載までは、おおむね数週間を見ておいてください。株式会社の定時株主総会の日程が固まったら、すぐに動くのが確実です。
掲載後は、インターネット版官報で一定期間閲覧できます。掲載された事実の確認に使えます。
出典このセクションの出典:企業法務オンライン|会社法での決算公告の義務・公告制度(湊総合法律事務所/2026年9月16日 確認)
電子公告で掲載する手順
公告方法が電子公告なら、自社サイトに掲載します。株式会社の会社設立で電子公告を選んだ場合の手順です。
掲載先は、登記したURLです。そのURLからたどれる場所に置きます。
ページには、いつの事業年度のものかを明記します。第○期という表記と、事業年度の期間を添えるのが通例です。
スマートフォンから見る人もいるため、横に長い表は折り返すか横スクロールできる形にしておくと親切です。
貸借対照表の要旨を、表形式で掲載します。画像ではなくテキストにしておくと、閲覧する側が確認しやすくなります。
掲載期間は5年間です。定時株主総会の終結の日から5年を経過する日までとされています。
毎年公告するため、5年分が同時に載っている状態になります。過去の分を消さずに積み上げてください。
サイトを移転したりURLを変えたりすると、変更登記が必要になります。ドメインを長く使う前提で運用してください。
掲載したページは、株式会社の信用を示す材料にもなります。取引先が会社概要を見るときに、決算の数字まで確認できる状態になるためです。
決算公告だけであれば、電子公告調査機関による調査は不要です。掲載費用もかからないため、会社設立の後の負担は最も軽い方法です。
出典このセクションの出典:鮎澤パートナーズ|決算公告の義務と方法(鮎澤パートナーズ/2026年9月16日 確認)
公告方法を変えたいとき
公告方法は後から変えられます。株式会社の会社設立のときに官報としておき、サイトが整ってから電子公告に変える例は珍しくありません。
手続は二つです。株主総会の特別決議で定款を変更し、法務局に変更登記を申請します。
特別決議は、議決権の過半数を持つ株主が出席し、出席株主の議決権の3分の2以上の賛成で成立します。
株主が自分ひとりでも、議事録は作って残してください。会社設立のときの定款と同じファイルに保管します。
変更登記の登録免許税は3万円です。電子公告に変える場合は、URLも登記します。
申請には、株主総会議事録を添付します。決議の内容が分かるものであれば足ります。
登記申請は、変更の効力が生じた日から2週間以内に行います。株主総会で決議した日が起算点です。
変更の効果は、官報の掲載費用がなくなることです。年7万円前後の支出が消えるため、数年で登録免許税の3万円を回収できます。
逆に、電子公告から官報に戻すこともできます。サイトの運用が負担になった場合の選択肢です。手続は同じく定款変更と変更登記です。
ただしサイトの維持費はかかります。資本金から出す固定費として、年間の費用に組み込んでおいてください。
出典このセクションの出典:日本公証人連合会|Q2. 株式会社の定款の記載事項(日本公証人連合会/2026年9月16日 確認)
忘れないための仕組みをつくる
決算公告は、年に一度しかない作業です。株式会社の会社設立から数年経つと、うっかり忘れることがあります。
対策は、決算の作業手順に組み込むことです。決算書の作成、総会の開催、申告、公告という並びで書き出しておきます。
カレンダーに登録するのも有効です。事業年度終了の日から4か月後あたりに、公告の手配という予定を入れておきます。
司法書士に登記を頼んでいる場合も、公告の手配まで引き受けてもらえることがあります。窓口を一つにまとめると管理が楽になります。
顧問の税理士がいれば、決算のスケジュールに含めてもらえることがあります。相談してみてください。
電子公告なら、サイトの更新作業として定着させやすくなります。過去の分が並んでいれば、抜けにも気づきやすくなります。
過料は会社ではなく、取締役などの個人に科される仕組みです。一人会社であれば、代表取締役本人ということになります。
公告を怠った場合、100万円以下の過料の対象とされています。義務であることに変わりはありません。
同じように忘れやすいのが、役員の任期満了にともなう重任登記です。会社設立から10年後に来るため、こちらもカレンダーに入れておいてください。
年に一度の作業を一覧にしておくと便利です。決算書の作成、定時株主総会、法人税の申告、決算公告、社会保険の算定基礎届。株式会社の1年はこの並びで回ります。
株式会社の運営は、年単位や10年単位の作業が点在します。資本金の払込みのように一度で終わるものと区別して管理すると抜けが減ります。
出典このセクションの出典:freee|公告とは?公告方法の種類やメリット・デメリット(freee株式会社/2026年9月16日 確認)
決算公告の手順についてよく聞かれること
- 設立から1年目でも公告が必要ですか?
- 必要です。株式会社の会社設立から最初の事業年度が終わり、定時株主総会で計算書類を承認したら、その後に公告します。資本金の額や事業の規模は関係ありません。
- 赤字でも公告しますか?
- します。公告するのは貸借対照表またはその要旨で、損益の状況そのものではありません。純資産の部に資本金と利益剰余金が表示されるため、結果として赤字であることは読み取れますが、それを理由に免除されることはありません。
- 官報の費用は経費になりますか?
- 会社が負担する公告の費用なので、損金に算入されます。勘定科目は広告宣伝費や支払手数料などで処理するのが一般的です。
- 電子公告のページはどこに置けばよいですか?
- 登記したURLからたどれる場所であれば構いません。会社概要のページの中や、IR情報といった区画に置く形が一般的です。トップページである必要はありません。
質問に共通しているのは、規模による例外があるかという関心です。ありません。株式会社の会社設立をした以上、すべての会社が対象です。
出典このセクションの出典:鮎澤パートナーズ|決算公告の義務と方法(鮎澤パートナーズ/2026年9月16日 確認)
まとめ|総会の後に公告。方法は登記簿で確認する
決算公告は、定時株主総会の終結後遅滞なく行います。株式会社の会社設立から最初の決算で、一度手順を確認しておけば翌年からは同じ流れです。
確認
登記事項証明書の「公告をする方法」欄を見る。定めなかった場合は官報。
逆算
総会の日程が決まったら手配を始める。承認前に公告はできない。
作成
貸借対照表の要旨をつくる。純資産の部に登記された資本金の額を記載する。
掲載
官報なら販売所に申込み。電子公告なら登記したURLに5年間掲載する。
官報の費用は、小規模な株式会社の決算公告で1回7万円前後が目安です。掲載内容の分量で変わるため、見積もりを取ってから申し込んでください。
電子公告なら掲載費用はかかりません。ただし5年間の継続掲載とURLの維持が条件になります。
公告方法を変えるには、株主総会の特別決議による定款変更と変更登記が必要です。登録免許税は3万円です。
年に一度の作業なので、忘れないよう決算の手順に組み込んでください。会社設立から10年後に来る役員の重任登記も、同じようにカレンダーに入れておくと安全です。
なお、この記事の内容は2026年9月16日時点の会社法および各機関の公表情報にもとづきます。費用の目安は変動するため、実際の手配の前に官報販売所などでご確認ください。登記の手続で迷う場合は、司法書士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:企業法務オンライン|会社法での決算公告の義務・公告制度(湊総合法律事務所/2026年9月16日 確認)
一度やれば、翌年からは同じ流れです
最初の1回だけ手順を確認すれば、あとは毎年同じことの繰り返しになります。決算書の数字が入れ替わるだけです。
株式会社の会社設立で決めた公告方法が、そのまま毎年の作業を決めます。資本金の額とあわせて、登記簿に何と書いてあるかを一度確認しておいてください。手順で迷う場合は、司法書士や税理士など、その業務を扱える専門家にご相談ください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。