決算公告の義務とは|株式会社にだけある年1回の開示と3つの方法
決算公告は株式会社だけの義務です。官報、日刊新聞、電子公告の3つから定款で選びます。
この記事は、決算公告という言葉を初めて見た人のためのものです
株式会社の会社設立で定款を作るとき、公告方法という項目が出てきます。何のための項目なのかが分かりにくいところです。
これは決算公告のための定めです。株式会社には、年に一度、貸借対照表を公告する義務があります。この記事では、義務の中身と3つの方法を整理します。内容は2026年9月16日時点の一次情報にもとづきます。
SECTION 01決算公告とは何か
決算公告は、定時株主総会の終結後遅滞なく、貸借対照表を公告するという会社法上の義務です。株式会社にだけ課されます。
目的は、債権者や取引先に会社の財務状況を知らせることです。株式会社は出資者が責任を負う範囲が限られているため、外部への開示が求められます。
合同会社には、この義務がありません。株式会社と合同会社の違いのひとつです。
公告する内容は、原則として貸借対照表です。大会社では損益計算書も対象になります。
大会社とは、資本金5億円以上または負債200億円以上の会社です。株式会社の会社設立の直後に該当することはまずありません。
損益計算書が対象になるのは大会社だけです。売上や利益の細かい数字まで開示する必要はありません。
小規模な会社であれば、貸借対照表の要旨で足ります。全文を載せる必要はありません。
公告の方法は、定款で定めます。定めなかった場合は官報に掲載する方法とみなされます。
公告のタイミングは、定時株主総会の終結後遅滞なくとされています。事業年度終了後3か月以内に総会を開くのが通例なので、そこから間を置かずに手配することになります。
なお、決算公告と、設立や減資などの個別の公告は別のものです。定款で定める公告方法は共通ですが、公告する場面がそれぞれ違います。
公告方法は登記事項です。会社設立の登記申請書にも記載することになります。
出典このセクションの出典:企業法務オンライン|会社法での決算公告の義務・公告制度(湊総合法律事務所/2026年9月16日 確認)
SECTION 02義務の対象となる会社
決算公告の義務は、すべての株式会社に及びます。株式会社の会社設立をした以上、規模にかかわらず対象です。
資本金1円の会社でも、資本金1億円の会社でも同じです。規模による免除の規定はありません。
従業員がいない一人会社でも対象です。株主が自分ひとりであっても変わりません。
休眠状態の会社でも、株式会社として登記が残っている限り義務は続きます。事業をしていないから不要というわけではありません。
ただし、有価証券報告書を提出している会社は、決算公告が免除されます。開示の目的がすでに果たされているためです。
合同会社、合名会社、合資会社には義務がありません。持分会社には決算公告の規定が置かれていないためです。
もっとも、この一点で会社形態を決める人は多くありません。株式会社を選ぶ理由は信用や資金調達にあり、決算公告はその裏返しの負担という位置づけです。
この違いは、会社設立で株式会社と合同会社を比べるときの検討材料のひとつになります。
なお、公告を怠った場合、100万円以下の過料の対象とされています。実際に科された例は多くないと言われますが、義務であることに変わりはありません。
決算公告の義務があること自体が、株式会社の信用につながる面もあります。外部に財務を開示する仕組みを持つ会社だという位置づけです。
取引先によっては、決算公告を確認して与信を判断することがあります。会社設立の後、取引の規模が大きくなるほど意味を持ってきます。
株式会社の会社設立で決算公告を知らないまま進める人は少なくありません。定款を作る段階で押さえておいてください。
出典このセクションの出典:freee|公告とは?公告方法の種類やメリット・デメリット(freee株式会社/2026年9月16日 確認)
SECTION 03方法1|官報に掲載する
一つ目が官報に掲載する方法です。株式会社の会社設立で最も多く選ばれています。
官報は国が発行する機関紙です。法令の公布や、各種の公告が掲載されます。
定款に定めなかった場合、この方法とみなされます。何も決めなければ官報になるということです。
掲載を申し込むのは、官報販売所です。全国に窓口があり、インターネットからも申し込めます。
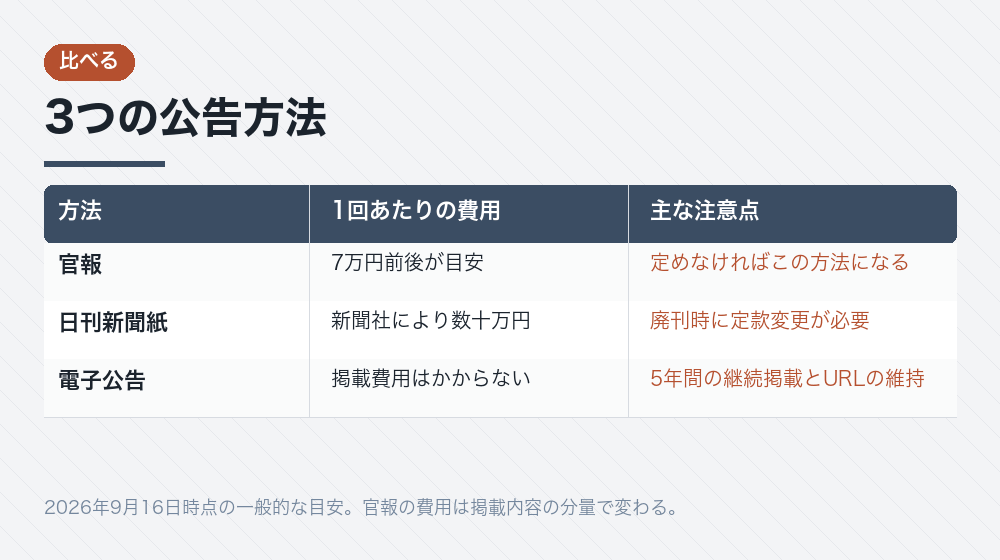
貸借対照表の要旨を掲載する場合、枠のサイズによって費用が決まります。小規模な株式会社の決算公告で、1回あたり7万円前後が目安とされています。
毎年かかる費用です。会社設立の後、事業年度ごとに発生します。
申込みには、掲載する貸借対照表の要旨と、会社の登記事項が分かる資料が必要です。会社設立のときに取った登記事項証明書を使えます。
代行を使う方法もあります。顧問の税理士や司法書士が手配を引き受けてくれることがあり、決算業務とまとめて頼めます。
掲載日を指定することもできます。総会の日程が決まったら、早めに相談しておくと希望の日に載せられます。
申込みから掲載まで日数がかかります。定時株主総会の日程から逆算して手配してください。
掲載された官報は、インターネット版官報で一定期間閲覧できます。紙の官報を取り寄せなくても内容を確認できる仕組みです。
なお、費用は掲載する内容の分量で変わります。正確な額は官報販売所に見積もりを取るのが確実です。
出典このセクションの出典:企業法務オンライン|会社法での決算公告の義務・公告制度(湊総合法律事務所/2026年9月16日 確認)
SECTION 04方法2|日刊新聞紙に掲載する
二つ目が、時事に関する事項を掲載する日刊新聞紙に掲載する方法です。
定款には「当会社の公告は、○○新聞に掲載してする」といった形で、具体的な新聞名を定めます。
一般紙でも業界紙でも構いませんが、時事に関する事項を掲載する日刊紙である必要があります。
費用は新聞社によりますが、官報より高くなるのが一般的です。数十万円になることもあります。
このため、株式会社の会社設立でこの方法を選ぶ会社はごく少数です。
官報より読者数が多いため、開示の実効性という意味では上回ります。ただし費用との釣り合いをどう見るかという問題が残ります。
選ばれるのは、特定の地域や業界での認知を重視する場合です。公告を広報の一環と位置づける考え方です。
地方紙を選んだ場合、掲載範囲がその地域に限られます。取引先が全国にある会社では、開示の実効性という点で疑問が残ります。
新聞が廃刊になった場合、定款変更と変更登記が必要になります。長期的な安定性も考慮に入ります。
なお、複数の新聞を定めることもできますが、そのぶん費用が積み上がります。実際に選ばれるのは1紙です。
資本金の規模にかかわらず選べますが、費用対効果を考えると会社設立の直後に選ぶ理由は見つけにくい方法です。
出典このセクションの出典:freee|公告とは?公告方法の種類やメリット・デメリット(freee株式会社/2026年9月16日 確認)
SECTION 05方法3|電子公告
三つ目が電子公告です。インターネット上に掲載する方法で、株式会社の会社設立では選択肢として増えています。
自社のウェブサイトに貸借対照表を掲載します。掲載そのものに費用はかかりません。
URLは具体的なページまで指定します。トップページのURLだけを登記すると、公告がどこにあるか分からない状態になりかねません。
定款には「電子公告により行う」と定め、登記にはURLを記載します。
決算公告の場合、5年間継続して掲載する必要があります。途中で消すことはできません。
サイトを移転したりURLを変えたりすると、変更登記が必要になります。ドメインの安定性が前提になります。
5年というのは、公告を始めた日からの年数です。毎年公告するため、5年分が同時に載っている状態になります。過去の分を消さずに積み上げてください。
決算公告以外の公告、たとえば減資や合併の公告では、電子公告調査機関による調査が必要です。調査には費用がかかります。
決算公告だけであれば、この調査は不要です。株式会社の会社設立で電子公告を選ぶ会社が増えているのは、この点が大きな理由です。
掲載場所は、トップページである必要はありません。会社概要のページの中や、IR情報といった区画に置く形が一般的です。登記したURLからたどれることが条件になります。
ただしサイトの維持が前提です。ドメインを手放すと公告が消え、義務を果たしていない状態になります。
出典このセクションの出典:鮎澤パートナーズ|決算公告の義務と方法(鮎澤パートナーズ/2026年9月16日 確認)
SECTION 06貸借対照表の要旨とは
公告する内容は、貸借対照表またはその要旨です。株式会社の会社設立の後、初めての決算から対象になります。
要旨とは、主要な区分だけを示したものです。全文を載せる必要はありません。
載せるのは、資産の部、負債の部、純資産の部の合計額と、主要な内訳です。
純資産の部には、資本金の額が含まれます。登記された資本金の額と一致しているはずの数字です。
資本準備金や利益剰余金も純資産の部に表示されます。会社設立から利益が積み上がれば、この部分が増えていきます。
会社設立の初年度であれば、資産の大部分が資本金として払い込んだ現預金です。数字としては単純な貸借対照表になります。
要旨の形式は、会社計算規則に定めがあります。決算書を作る会計ソフトであれば、公告用の様式を出力できることが多くなっています。
なお、金額の単位は千円単位や百万円単位でまとめて表示できます。株式会社の規模に合わせて見やすい単位を選んでください。
大会社では損益計算書も公告の対象です。資本金5億円以上または負債200億円以上が基準なので、会社設立の直後には関係しません。
公告には、いつの事業年度のものかを明記します。第○期という表記と、事業年度の期間を添えるのが通例です。
なお、公告するのは定時株主総会で承認された後の計算書類です。承認前に公告することはできません。
出典このセクションの出典:鮎澤パートナーズ|決算公告の義務と方法(鮎澤パートナーズ/2026年9月16日 確認)
SECTION 07設立時に何をすればよいか
株式会社の会社設立の時点でやることは、定款に公告方法を定めることだけです。実際の公告は最初の決算の後になります。
公告方法は相対的記載事項です。定めなくても定款は有効で、その場合は官報とみなされます。
ただし登記事項なので、定めた場合は登記すべき事項にも記載します。ここを忘れると登記簿に反映されません。
電子公告を選ぶ場合は、URLも登記します。会社設立の時点でドメインとサイトを用意しておく必要があります。
後から変えることもできます。株主総会の特別決議で定款を変更し、変更登記をします。
変更登記の登録免許税は3万円です。会社設立の登録免許税が資本金の0.7%または15万円の高いほうであることと比べると小さい額ですが、避けられる出費ではあります。
なお、定款変更には株主総会の特別決議が必要です。株主が自分ひとりでも、議事録は作って残してください。
最初は官報にしておき、サイトが整ったら電子公告に変えるという進め方もあります。実務では珍しくありません。
会社設立の段階で電子公告を選ぶなら、ドメインを長く使う前提で取得してください。短期で手放す可能性があるなら、官報にしておくほうが無難です。
定款のひな形の多くは、公告方法を官報としています。そのまま使う場合、意識せず官報を選んでいることになります。
出典このセクションの出典:日本公証人連合会|Q2. 株式会社の定款の記載事項(日本公証人連合会/2026年9月16日 確認)
SECTION 08決算公告についてよく聞かれること
- 実際にやっていない会社もあると聞きます。
- 義務であることに変わりはありません。会社法は公告を怠った場合に100万円以下の過料を定めています。実際の運用がどうであれ、株式会社の会社設立をした以上、義務の存在は知っておいてください。
- 電子公告にすれば費用はゼロですか?
- 掲載そのものに費用はかかりません。ただしサイトの維持費が必要です。ドメインとサーバーの費用は毎年かかるため、完全にゼロにはなりません。5年間の継続掲載も条件です。
- 公告方法を定款に書かないとどうなりますか?
- 官報に掲載する方法とみなされます。株式会社の会社設立自体には影響しませんが、登記簿には官報と記載されます。後から電子公告に変えるには、定款変更と変更登記が必要です。
- 資本金が少なければ免除されますか?
- されません。資本金の額による免除の規定はありません。資本金1円の株式会社でも対象です。免除されるのは、有価証券報告書を提出している会社だけです。
質問に共通しているのは、実効性への疑問です。ただ、株式会社の会社設立を選んだ以上、合同会社にはない義務を引き受けたということになります。
出典このセクションの出典:freee|公告とは?公告方法の種類やメリット・デメリット(freee株式会社/2026年9月16日 確認)
SECTION 09まとめ|株式会社だけの義務。定款で方法を選ぶ
決算公告は、定時株主総会の終結後遅滞なく貸借対照表を公告する義務です。株式会社にだけ課され、合同会社にはありません。
- 対象すべての株式会社。資本金の額や従業員数による免除はない。
- 官報1回7万円前後が目安。定款に定めなければこの方法になる。
- 日刊新聞紙数十万円になることもある。実務では少数。
- 電子公告掲載費用はかからない。5年間の継続掲載とURLの維持が条件。
公告方法は登記事項です。定款に定めたら、登記すべき事項にも記載してください。電子公告ならURLも登記します。
後から変えるには、株主総会の特別決議による定款変更と変更登記が必要です。登録免許税は3万円かかります。
公告する内容は貸借対照表またはその要旨です。純資産の部には、登記された資本金の額が表示されます。
株式会社の会社設立の時点でやるのは、定款に定めることだけです。実際の公告は最初の決算の後になります。
なお、この記事の内容は2026年9月16日時点の会社法および各機関の公表情報にもとづきます。費用の目安は変動するため、実際の手配の前に官報販売所などでご確認ください。定款の定め方で迷う場合は、司法書士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:企業法務オンライン|会社法での決算公告の義務・公告制度(湊総合法律事務所/2026年9月16日 確認)
設立時に決めておけば、後で変える手間が省けます
公告方法は登記事項です。後から変えるには変更登記が必要で、登録免許税もかかります。
株式会社の会社設立の段階で、資本金や事業年度と一緒に決めておいてください。電子公告を選ぶなら、自社サイトのURLも同時に用意することになります。判断に迷う場合は、司法書士など、その業務を扱える専門家にご相談ください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。