一人株式会社の注意点|役員報酬・重任登記・会社と個人の線引きで詰まりやすい7つ
一人株式会社でつまずくのは、設立の手続ではなく設立の後です。役員報酬の期限、10年後の重任登記、会社と個人のお金の混同。どれも自分以外に気づく人がいない論点です。
この記事は、一人で株式会社を作った後に困りたくない人のためのものです
一人株式会社の設立手続そのものは、書類さえ整えば通ります。実際に困るのは設立した後です。役員報酬をいつまでに決めるのか、会社のお金を個人がどう使ってよいのか、登記をいつやり直すのか。誰も教えてくれないし、忘れても誰も指摘しないのが一人の会社です。
この記事では、一人で株式会社を運営するときに実際に詰まりやすい7つの論点を挙げ、それぞれ何が問題になり、どう備えるかを整理します。会社設立の前に知っておくと、定款や資本金の決め方も変わってきます。内容は2026年9月16日時点の一次情報にもとづきます。
SECTION 01注意1|役員報酬は設立から3か月以内に決める
一人株式会社で最初に来る期限が、役員報酬の決定です。会社設立の日から3か月以内に株主総会で決議し、以後は毎月同額を支払う必要があります。これを定期同額給与といい、満たして初めて法人税の計算上、損金に算入できます。
期限を過ぎてから決めたり、期の途中で自由に増減させたりすると、定期同額給与にあたらない部分が損金不算入になります。会社の利益が増えて法人税が増える一方、受け取る側では給与として所得税もかかるため、二重に不利になります。
一人の会社では、株主総会も取締役の決定も自分ひとりで行います。形式上は自分で決めるだけですが、議事録を残さないと決めた証拠がありません。日付入りの株主総会議事録を作り、決議した額と支給開始月を書いておいてください。
金額の決め方も難しい論点です。高くすれば会社の利益は減りますが、個人の所得税・住民税と社会保険料が増えます。低くすれば会社に利益が残り法人税がかかります。資本金の額と同じく、事業の見込みを立ててから決める必要があります。
出典このセクションの出典:弥生|役員報酬とは?定期同額給与や事前確定届出給与も解説(弥生株式会社/2026年9月16日 確認)
SECTION 02注意2|会社のお金と個人のお金を混ぜない
個人事業では、事業用口座から生活費を引き出しても事業主貸として処理すれば済みました。一人株式会社ではそうはいきません。会社は自分とは別人格なので、会社の口座から個人がお金を取れば、それは会社から個人への貸付けになります。
役員貸付金として決算書の資産に計上され、返済するまで残り続けます。金額が大きくなると、金融機関の審査で説明を求められます。会社に返せる見込みのない貸付金が積み上がっている決算書は、融資の場面で強く不利に働きます。
逆に、会社の支払いを個人が立て替えると役員借入金になります。こちらは会社から見れば負債ですが、実務上はよくあることで、資本金が少ない会社ほど発生しやすくなります。会社設立の時点で資本金を薄くしすぎると、この立替が常態化します。
対策はシンプルです。会社の口座と個人の口座を明確に分け、個人が受け取るお金は役員報酬だけにすること。経費の立替は領収書を残して精算すること。一人だから曖昧にしてよい、ということはありません。
会社設立の費用は会社の経費にできるか
設立のために支出した費用のうち、一定のものは創立費・開業費として会社の費用に計上できます。ただし領収書の宛名や日付が要件になることがあるため、会社設立の準備段階から領収書を保管しておいてください。
出典このセクションの出典:辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か(辻・本郷 税理士法人/2026年9月16日 確認)
SECTION 03注意3|役員任期と重任登記を忘れる
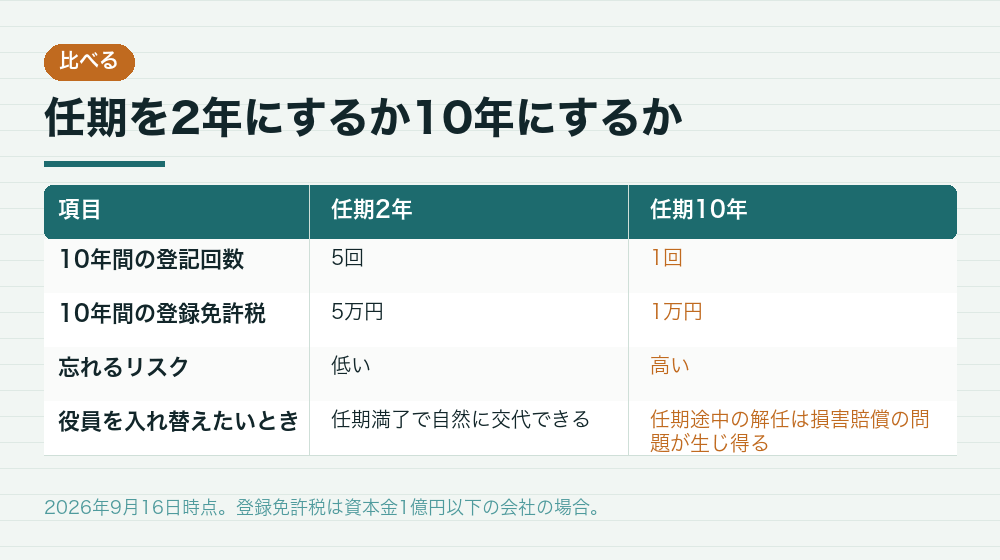
取締役には任期があります。原則は2年ですが、全株式に譲渡制限がある非公開会社では、定款で最長10年まで伸ばせます。一人株式会社では登記費用を抑えるために10年にする例が多く見られます。
ここに落とし穴があります。任期が満了すると、たとえ同じ人が続けるとしても重任の登記が必要です。登記を怠ると過料の対象になり得ます。さらに、最後の登記から12年間何も登記していない株式会社は、みなし解散の手続の対象になります。
任期10年を選ぶと、次に登記が必要になるのは10年後です。一人の会社では、その間に思い出させてくれる人がいません。カレンダーへの登録、定款の写しへの書き込み、税理士や司法書士との共有など、忘れない仕組みを会社設立の直後に作っておく必要があります。
任期を2年にすれば忘れにくくなりますが、2年ごとに登記費用がかかります。資本金1億円以下の会社であれば登録免許税は1回1万円です。10年間で見れば、2年ごとなら5回で5万円、10年なら1回で1万円という差になります。費用を取るか、忘れるリスクを避けるかの選択です。
出典このセクションの出典:マネーフォワード|役員(取締役や監査役)の任期は10年?(マネーフォワード/2026年9月16日 確認)
SECTION 04注意4|決算公告の義務は一人の会社にもある
株式会社は、定時株主総会の終結後に貸借対照表またはその要旨を公告しなければなりません。これを決算公告といい、資本金の額や会社の規模にかかわらず義務があります。一人株式会社も例外ではありません。
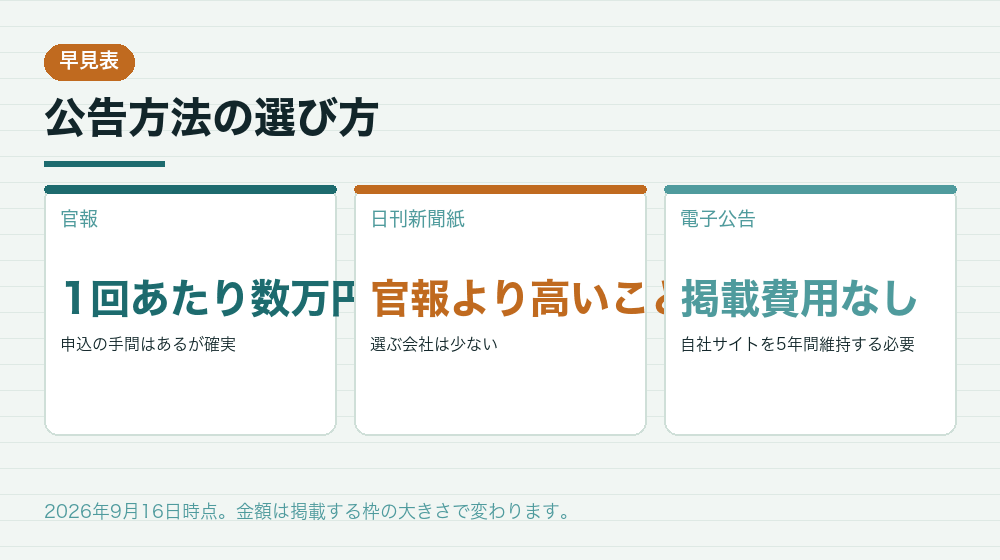
公告の方法は、官報・日刊新聞紙・電子公告の三つから定款で定めます。会社設立の時点で選ぶことになり、何も定めなければ官報になります。官報は掲載のたびに費用がかかり、決算のたびに申込が必要です。
電子公告を選ぶと、自社のウェブサイトに掲載するだけで済み、掲載費用はかかりません。ただし5年間の継続掲載が必要で、サイトを閉じると義務を果たせなくなります。会社設立の直後にサイトの運用が固まっていないなら、いったん官報にしておくという判断もあります。
実態として、中小企業の多くが決算公告を行っていないと言われます。とはいえ義務があること自体は変わらず、過料の定めもあります。一人の株式会社であっても、自分がこの義務の対象であることは知っておいてください。
出典このセクションの出典:鮎澤パートナーズ|決算公告の義務と方法(鮎澤パートナーズ/2026年9月16日 確認)
SECTION 05注意5|社会保険は従業員がいなくても適用される
株式会社は、法人であるというだけで健康保険と厚生年金保険の強制適用事業所になります。従業員がいなくても、代表取締役に役員報酬を支払うなら加入対象です。一人だから対象外ということはありません。
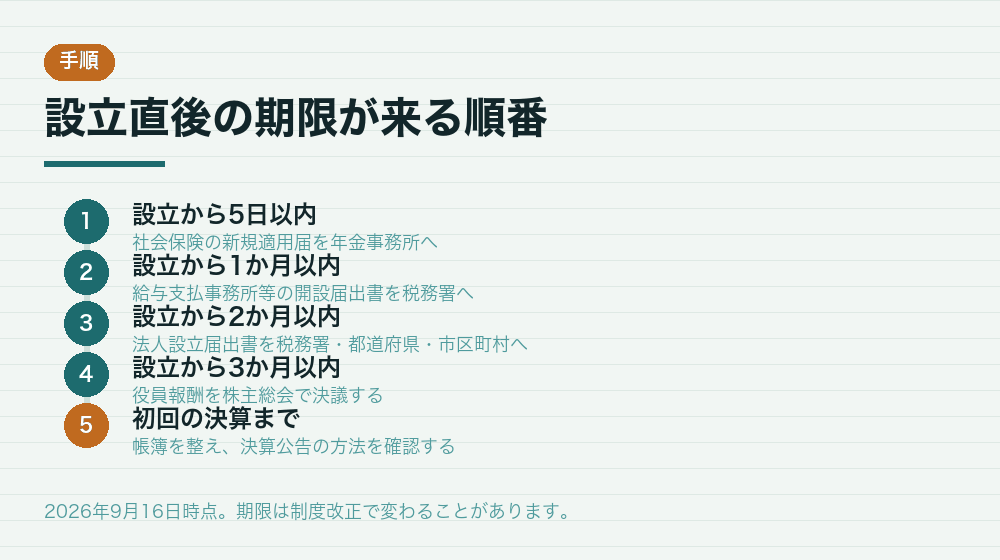
新規適用届の提出期限は、事実発生から5日以内です。会社設立の直後に来る期限のなかで最も短く、登記完了の連絡を待っていると間に合わないこともあります。登記事項証明書が必要になるため、完了予定日を法務局に確認しておくと動きやすくなります。
保険料は、会社と本人が半分ずつ負担する形になります。一人株式会社では会社も本人も自分なので、実質的には全額を自分で払っている感覚になります。国民健康保険と国民年金だったときと比べて負担が増えることが多く、資金繰りに効いてきます。
役員報酬を0円にすれば加入義務は生じません。その場合は国民健康保険と国民年金に自分で加入します。ただし、会社に利益が出ているのに報酬を0円にしていると、実態との整合性を問われることがあります。会社設立の時点で報酬をどうするかは、社会保険とセットで考える必要があります。
扱いが微妙な場合は年金事務所へ
会社員を続けながら会社設立をする場合や、非常勤の役員である場合など、加入の要否が個別の事情で変わることがあります。判断に迷うときは、管轄の年金事務所に事前に相談してください。
出典このセクションの出典:日本年金機構|適用事業所と被保険者(日本年金機構/2026年9月16日 確認)
SECTION 06注意6|自分が動けなくなると会社が止まる
一人株式会社の構造的な弱点は、代表者が動けなくなったときに会社も止まることです。会社名義の契約も、支払いも、登記の手続も、代表取締役でなければできません。入院や事故のような事態を想定しておく必要があります。
完全な解決策はありませんが、備えはできます。ひとつは、信頼できる人を取締役に加えておくこと。二人になれば手続の負担は増えますが、代わりに動ける人ができます。会社設立の時点では一人でも、状況に応じて足せます。
もうひとつは、株式の扱いを決めておくことです。株主が自分一人の場合、万一の際には株式が相続の対象になります。相続人が複数いれば株式が分散し、会社の意思決定が難しくなります。全株式に譲渡制限を付けておくのは基本として、相続についても考えておく価値があります。
日々の運用では、会社の重要書類の保管場所、取引先の連絡先、口座の情報を、家族や信頼できる人が把握できる形にしておくだけでも違います。資本金や決算の数字を共有する必要はなく、どこに何があるかが分かればよいのです。
- 全株式に譲渡制限を付けているか
- 会社の重要書類の場所を家族が知っているか
- 取引先と顧問税理士の連絡先を共有しているか
- 任期満了の年を記録しているか
- 相続が起きた場合の株式の扱いを考えたか
出典このセクションの出典:GVA法人登記|株式譲渡制限会社とは?(GVA TECH/2026年9月16日 確認)
SECTION 07注意7|税務調査では「一人だからこそ」を見られる
一人株式会社では、会社の意思決定も支出の判断も自分ひとりで行います。第三者の目が入らないため、税務調査ではその支出が本当に事業のためのものかを確かめる質問が多くなりがちです。
典型的なのは、交際費、出張日当、車両費、自宅を事務所にしている場合の家賃按分です。どれも事業との関連を説明できれば問題ありませんが、記録がないと説明が難しくなります。誰と会ったか、何のために行ったかをメモとして残しておくだけで違います。
役員報酬についても、定期同額給与の要件を満たしているかが確認されます。毎月同じ額が同じ日に支払われているか、株主総会議事録があるか、期中に変更していないか。一人の会社では議事録を作る習慣がないことが多く、ここが弱点になりがちです。
社宅や出張日当のような法人特有の制度を使う場合は、社内規程の整備が前提になります。規程がないまま支給していると、給与と認定されて源泉徴収漏れを指摘されることがあります。会社設立の後、制度を使い始める前に整えてください。
こうした備えは、税理士と顧問契約を結んでおけば多くが自動的に整います。一人の株式会社で顧問料を負担に感じる気持ちは分かりますが、記録と説明の仕組みを外注していると考えると見え方が変わります。
出典このセクションの出典:国税庁(国税庁/2026年9月16日 確認)
SECTION 08一人株式会社の運営でよく聞かれること
- 役員報酬を途中で変更できますか?
- 原則として事業年度の途中では変更できません。変更できるのは期首から3か月以内、または経営状況の著しい悪化など特別の事情がある場合に限られます。安易に増減させると損金不算入になります。会社設立の初年度も、設立から3か月以内が実質的な決定期限です。
- 株主総会議事録は毎年作る必要がありますか?
- 必要です。定時株主総会は毎事業年度の終了後に開催し、計算書類の承認を行います。一人でも決議の記録として議事録を作成し、10年間本店に備え置く必要があります。
- 資本金を後から増やしたほうがよいですか?
- 信用のために増資する例はありますが、増加額の0.7%(最低3万円)の登録免許税がかかります。また資本金1,000万円を超えると法人住民税の均等割の区分が上がります。会社設立時の額で足りているなら、無理に増やす必要はありません。
- 従業員を雇うときに必要な手続は?
- 労働保険の成立届と雇用保険の適用事業所設置届、被保険者資格取得届が必要になります。社会保険についても、被保険者資格取得届を提出します。一人株式会社から人を雇う会社になると、手続の種類が一段増えます。
どの質問にも共通するのは、手続そのものより期限と記録が問題になっているという点です。一人の株式会社では、期限を教えてくれる人も、記録を確認してくれる人もいません。会社設立の直後に年間のカレンダーを作っておくと、これらの多くは自動的に片づきます。
出典このセクションの出典:ベンチャーサポート|一人で会社を作る手順(ベンチャーサポート/2026年9月16日 確認)
SECTION 09まとめ|一人株式会社の注意点は、設立前の設計で半分減らせる
一人株式会社で詰まりやすい論点を7つ挙げてきました。役員報酬の期限、会社と個人のお金の線引き、重任登記の忘れ、決算公告の義務、社会保険の適用、事業継続のリスク、税務調査での説明。どれも設立手続の話ではなく、設立後の運営の話です。
このうち、定款で先に決めておけるものがあります。役員の任期を何年にするか、公告方法を何にするか、株式に譲渡制限を付けるか。会社設立の段階で選ぶ項目が、数年後の手間を決めています。
設立前に決める
任期・公告方法・譲渡制限・資本金の額。定款を書く前に考える。
設立直後にやる
期限のカレンダー化、役員報酬の決議と議事録、社会保険の届出。
習慣にする
会社と個人の口座を分ける、領収書にメモを残す、議事録を作る。
相談先を持つ
税理士・司法書士。期限の見落としを外から拾ってもらう。
一人であることは、意思決定の速さという大きな利点をもたらします。その一方で、間違いに気づく仕組みが自分の中にしかありません。資本金の額を決めるときも、役員報酬を決めるときも、一度紙に書いて説明できるかを自分に問うてみてください。
なお、この記事の期限・金額・要件は2026年9月16日時点の公開情報にもとづきます。税制も社会保険も改正されるため、実際の手続の前には国税庁・日本年金機構・法務局の公式ページで最新の内容をご確認ください。役員報酬の設定や経費の判断は個別性が高い領域です。税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:ベンチャーサポート|会社設立後のやることリスト(ベンチャーサポート/2026年9月16日 確認)
注意点のほとんどは、設立前の設計と記録の習慣で防げます
ここまで挙げた論点は、どれも「知らなかった」で済まされないものばかりです。とはいえ、対策の多くは会社設立の段階で決めておくことと、書面を残す習慣をつけることに集約されます。定款で任期をどうするか、公告方法を何にするか、役員報酬をいつ決めるか。
一人であるということは、チェックしてくれる人がいないということです。だからこそ、税理士との顧問契約や、司法書士との付き合いを早めに作っておく価値があります。会社設立の直後から相談先があれば、期限の見落としはかなり減らせます。数字と期限は改定されるので、実際の手続の前には必ず公式ページでご確認ください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。