一人株式会社を作るメリット|信用・税・有限責任の実際を個人事業と比べる
一人株式会社のメリットは、信用・税・責任・経費の四つに集約できます。どれも個人事業主との比較で初めて意味を持つので、両者を並べながら確かめていきます。
この記事は、個人事業のままか一人株式会社かで迷っている人のためのものです
すでに個人で事業をしていて、そろそろ法人にしたほうがいいのかを考えている。あるいはこれから始めるにあたって、最初から株式会社にするか迷っている。この記事はそういう段階の人に向けて書いています。
一人株式会社のメリットは、単独では意味を持ちません。個人事業主と比べて初めて差が見えるものばかりだからです。そこで、信用・税・責任・経費という四つの軸を立てて、両者を並べながら確かめていきます。会社設立の費用や資本金の扱いも含めて、2026年9月16日時点の一次情報にもとづいて整理しました。
メリット1|登記された会社であること自体が信用になる
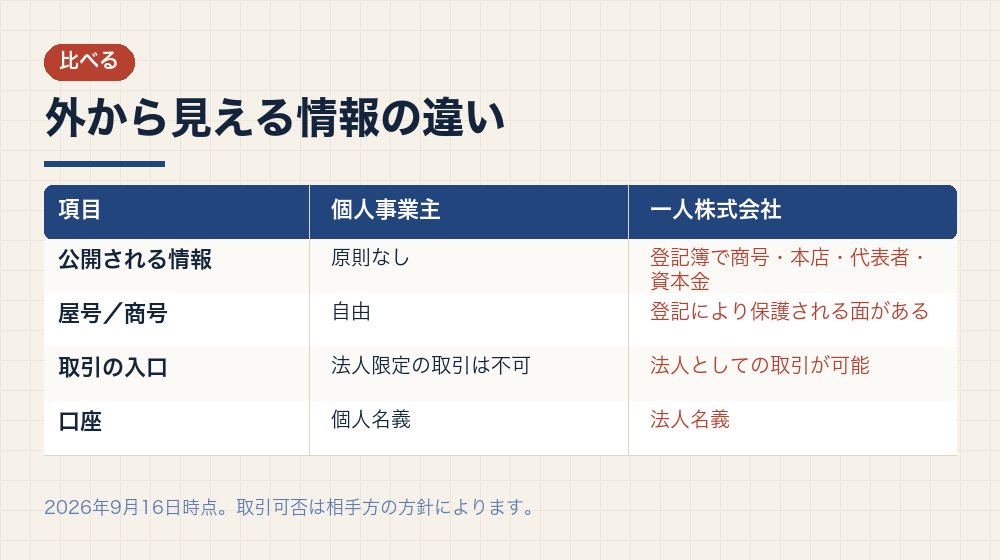
一人株式会社の最も分かりやすいメリットは、社会的信用です。株式会社は法務局に登記され、商号・本店・代表者・資本金の額・事業目的が誰でも確認できる状態になります。第三者が確かめられる情報があるという点が、個人事業との差になります。
実務で効いてくる場面は具体的です。法人としか取引しない方針の企業がある、業務委託の発注先に法人であることを求められる、求人に応募してくる人が会社の登記情報を見る、といった場面です。株式会社の会社設立をした時点で、これらの入口を通れるようになります。
金融機関との関係でも差が出ます。法人名義の口座を持ち、法人として決算書を作ることで、事業の実績を示しやすくなります。個人事業の確定申告書でも融資は受けられますが、事業と家計が同じ口座に混ざっていると説明が難しくなりがちです。
採用の場面でも差が出ます。求人媒体によっては法人であることを掲載の条件にしているものがあり、応募者が登記情報を確認することもあります。一人での会社設立であっても、将来人を雇う可能性があるなら、この入口の広さは効いてきます。
ただし過大評価は禁物です。設立したばかりの株式会社に取引実績はなく、資本金が極端に少なければその数字も見られます。信用の器ができるだけで、中身は自分で入れるという理解が正確です。
出典このセクションの出典:マネーフォワード|株式会社を設立するメリット3つ(マネーフォワード/2026年9月16日 確認)
メリット2|所得の出し方を選べるようになる
個人事業主は、売上から経費を引いた利益がそのまま事業所得になり、所得税と住民税がかかります。所得が増えるほど税率が上がる超過累進課税で、最高税率は45%(住民税を合わせるとさらに上がります)。
一人株式会社では、会社の利益と自分の所得が分かれます。自分には役員報酬を支払い、その残りが会社の利益として法人税の対象になります。法人税率は中小法人で年800万円以下の部分が軽減され、それを超える部分は一定の税率です。所得を二か所に分けられることが構造的な違いです。
さらに、役員報酬は給与所得として扱われるため、給与所得控除が使えます。個人事業の青色申告特別控除とは別枠の控除で、報酬の額に応じて一定額が差し引かれます。これが法人化で税負担が下がると言われる主な理由のひとつです。
ただし、いつでも有利になるわけではありません。会社には赤字でも法人住民税の均等割がかかり、社会保険料の会社負担も発生します。所得が小さいうちは、会社設立の費用と合わせて負担が上回ることがあります。資本金の額によっては均等割の区分も変わります。
出典このセクションの出典:辻・本郷 税理士法人|メリット・デメリット総まとめ(辻・本郷 税理士法人/2026年9月16日 確認)
メリット3|出資した範囲で責任が区切られる
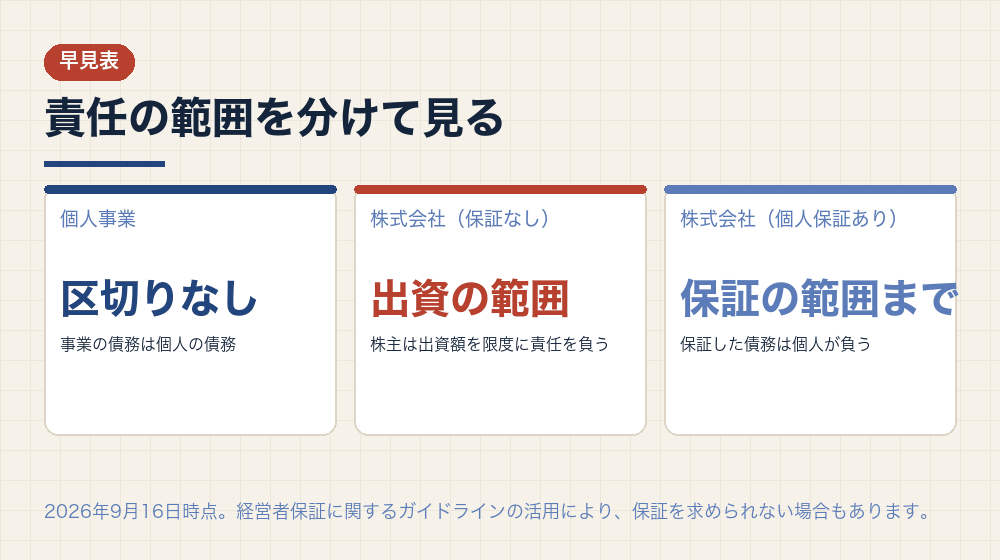
株式会社の株主は、出資した額を限度に責任を負います。会社が事業に失敗して債務を返せなくなっても、株主が個人の財産で穴埋めする義務は原則としてありません。これを有限責任といいます。
個人事業主にはこの区切りがありません。事業の債務は事業主個人の債務であり、自宅や預金といった個人の財産も引き当てになります。一人株式会社の会社設立を選ぶ理由として、この点を挙げる人は少なくありません。
ただし、実務では例外が大きく効きます。金融機関から借入れをする際、代表者個人が連帯保証を求められることがあります。保証をすれば、会社が返せないときに個人が返すことになり、有限責任の意味は薄れます。
それでも区切りが残る場面はあります。取引先との売掛金・買掛金、リース契約、賃貸借契約などで、個人保証を求められないケースでは会社限りの責任にとどまります。保証を付けた債務とそうでない債務を分けて考えるのが実際的です。
出典このセクションの出典:デイライト法律事務所|株式会社とは?メリット・デメリットと設立の手続き(デイライト法律事務所/2026年9月16日 確認)
メリット4|経費にできる範囲と、決算期を選べること
一人株式会社では、個人事業にはない支出の扱いが可能になります。代表的なのが役員退職金です。将来、退職金として受け取る設計にしておくと、受け取る側では退職所得として扱われ、給与よりも有利な計算になります。
社宅の仕組みも法人特有です。会社が住居を借りて役員に貸す形にすると、一定の負担割合を満たす限りで会社の経費にできます。個人事業では自宅の一部を按分するしかなかった部分が、別の枠組みで扱えるようになります。
出張日当や生命保険の扱いなど、法人ならではの論点はほかにもあります。ただし、どれも実態が伴っていることと、社内規程が整っていることが前提です。形だけ整えても税務調査で否認されます。一人の会社では特に、恣意的な支出とみなされないような記録が重要になります。
決算期を自分で選べることも実務上の利点です。個人事業は12月31日で締めるしかありませんが、株式会社では事業年度を自由に定められます。繁忙期を避けた月を決算期にすれば、決算作業と本業が重なりません。会社設立の時点で決めるので、定款を書く前に考えておいてください。
| 項目 | 個人事業主 | 一人株式会社 |
|---|---|---|
| 自分への給与 | 経費にならない | 役員報酬として損金にできる |
| 退職金 | 制度がない | 役員退職金の設計ができる |
| 決算期 | 12月31日で固定 | 定款で自由に定められる |
| 赤字の繰越 | 青色申告で3年 | 青色申告で10年 |
出典このセクションの出典:ベンチャーサポート|会社設立後のやることリスト(ベンチャーサポート/2026年9月16日 確認)
資金調達と事業承継の選択肢が増える
株式会社は株式を発行できます。これは資金調達の方法がひとつ増えるということです。借入れは返済義務がありますが、出資は返済義務がありません。将来、外部から出資を受ける可能性があるなら、株式会社の形は前提条件になります。
一人で会社設立をする段階では出資を受ける予定がなくても、事業が伸びたときに増資という選択肢を持てることには意味があります。合同会社から株式会社への組織変更は可能ですが、手続と費用がかかります。最初から株式会社にしておくという判断もここから来ます。
事業承継の面でも差が出ます。個人事業を引き継ぐには、屋号や取引契約を個別に移す必要があります。株式会社なら、株式を譲渡すれば会社ごと引き継げます。取引先との契約も、会社が当事者のままなので巻き直しが要りません。
廃業するときの違いにも触れておきます。個人事業は廃業届を出せば終わりますが、株式会社は解散と清算の手続が必要で、登記も複数回かかります。会社設立が簡単なぶん、たたむときには手間と費用がかかるという点は知っておいてください。
もっとも、株式は渡してしまうと取り戻せない性質を持ちます。だからこそ、会社設立の時点で全株式に譲渡制限を付けておくのが一般的です。譲渡制限があれば、株主が第三者に株式を売ろうとしても会社の承認が必要になります。資本金の額と同じく、定款で先に決めておく部分です。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
メリットを打ち消すもの|費用・手間・社会保険
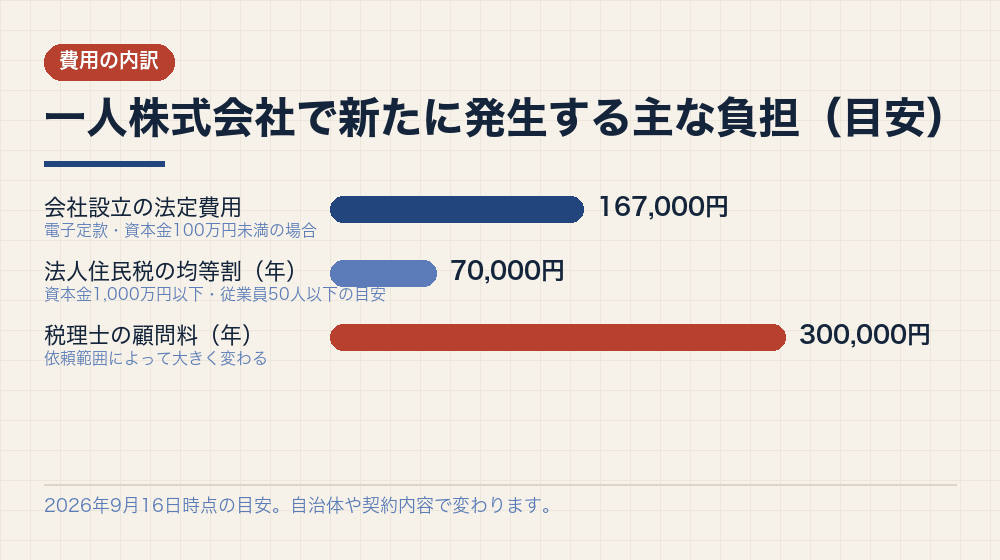
メリットを正しく評価するには、同時に増える負担も見る必要があります。一人株式会社の会社設立には、法定費用だけで16万7千円程度かかります。個人事業の開業届は無料です。ここがまず出発点の差になります。
毎年かかるものとしては、法人住民税の均等割があります。赤字でもかかる固定の税で、資本金等の額と従業員数に応じて決まります。資本金1,000万円以下・従業員50人以下であれば、標準的な自治体で年7万円程度が目安です。
社会保険も大きな差です。役員報酬を支払う株式会社は健康保険と厚生年金保険の適用事業所になり、保険料の約半分を会社が負担します。個人事業で国民健康保険と国民年金だった人にとっては、負担の構造が変わります。将来の年金額は増えますが、目先の資金繰りには効きます。
会社と個人の財布が完全に分かれる点も、便利であると同時に負担でもあります。会社のお金を私的に使えば役員貸付金になり、決算書に残り続けます。個人事業のように事業用口座から生活費を引き出すことはできません。一人の株式会社では自分しかいないぶん、この線引きを自分で守る必要があります。
手続の負担も増えます。法人の決算申告は個人の確定申告より複雑で、税理士に依頼する費用がかかることが一般的です。株主総会議事録の作成、決算公告、役員の重任登記も続きます。メリットとこれらの負担を差し引きして判断するのが正しい比べ方です。
出典このセクションの出典:小谷野税理士法人|合同会社と株式会社の費用を比較(小谷野税理士法人/2026年9月16日 確認)
一人株式会社のメリットについてよく聞かれること
- 売上がいくらになったら法人にすべきですか?
- 一律の目安はありません。よく挙げられるのは課税所得が800万円から900万円を超えたあたりですが、社会保険料の負担、家族への給与、消費税の免税期間をどう使うかで大きく変わります。資本金1,000万円未満で会社設立すれば設立2期は原則免税なので、そのタイミングを狙う考え方もあります。
- 個人事業を廃業しないと株式会社は作れませんか?
- 作れます。個人事業と株式会社を並行して持つことも可能です。ただし同じ事業を両方で行うと、売上や経費の帰属が曖昧になり、税務上の説明が難しくなります。分ける場合は事業の内容を明確に切り分けてください。
- 資本金を多くすると信用は上がりますか?
- 登記簿に載る数字なので、見る人はいます。ただし1,000万円以上にすると設立1期目から消費税の納税義務が生じ、法人住民税の均等割も上がります。会社設立の目的が信用の獲得であっても、税負担とのバランスで決めるのが実際的です。
- 一人でも社会保険に入らなければいけませんか?
- 役員報酬を支払うなら加入対象になります。従業員がいなくても同じです。報酬を0円にすれば加入義務は生じませんが、その場合は国民健康保険と国民年金に自分で加入することになります。
質問に共通しているのは、メリットと負担が同じ制度の表と裏になっているという構造です。資本金を増やせば信用は上がるが税負担も上がる。役員報酬を出せば給与所得控除が使えるが社会保険料もかかる。一人株式会社の会社設立を考えるときは、この裏表をセットで見る癖をつけると判断を誤りません。
出典このセクションの出典:GVA法人登記|一人会社とは?(GVA TECH/2026年9月16日 確認)
まとめ|一人株式会社のメリットは、四つの軸で測れる
一人株式会社のメリットは、信用・税・有限責任・経費と決算期の四つに整理できます。加えて、株式を使った資金調達と事業承継という将来の選択肢が加わります。どれも個人事業主との比較で初めて意味を持つものです。
- 信用登記簿という公開情報ができる。法人限定の取引に入れる。
- 税役員報酬として所得を切り出せる。給与所得控除が使える。
- 有限責任出資の範囲で責任が区切られる。ただし個人保証があれば別。
- 経費と決算期退職金・社宅の設計ができる。決算期を自分で選べる。
一方で、会社設立の法定費用、毎年の均等割、社会保険料の会社負担、決算申告と登記の手間が増えます。所得が小さいうちは負担のほうが大きくなることもあり、いつ法人にするかという時期の問題として考えるのが現実的です。
判断の材料になるのは自分の数字です。来期の売上と利益の見込み、役員報酬をいくらにするか、家族に給与を出すか、消費税の免税期間をどう使うか。これらを入れて試算すると、法人にすべきかどうかの答えが出ます。資本金の額もこの試算のなかで決まります。
なお、この記事の内容は2026年9月16日時点の公開情報にもとづきます。税率も社会保険料率も毎年見直されるため、実際の判断にあたっては国税庁・日本年金機構の最新の情報をご確認ください。税負担の比較や役員報酬の設定は個別性が高い領域です。税理士など、その業務を扱える専門家にご相談のうえで決めてください。
出典このセクションの出典:freee|一人で会社を作る手順は?(freee株式会社/2026年9月16日 確認)
メリットが自分に当てはまるかは、数字を入れて確かめてください
一人株式会社のメリットは確かにありますが、そのどれもが自分の売上と利益の水準しだいで大きさが変わります。所得が小さいうちは、会社設立の費用と毎年の均等割のほうが上回ることもあります。
この記事で軸がつかめたら、次は自分の数字を入れて試算してみてください。所得の見込み、社会保険料の負担、役員報酬の設定によって答えは変わります。税負担の比較は個別性が高い領域なので、税理士に自分の数字で計算してもらうのが結局は早道です。あわせて、当サイトの一人株式会社の注意点の記事も読んでおいてください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。