資本金100万円と1,000万円で何が変わるか|設立費用・消費税・均等割を並べて比べる
資本金100万円と1,000万円。登録免許税は同じですが、消費税と均等割はまったく違います。四つの軸で並べて比べます。
この記事は、資本金の額で迷って二つの候補まで絞れた人のためのものです
資本金を100万円にするか、思い切って1,000万円にするか。信用のために厚くしたい気持ちと、税負担を避けたい気持ちの両方があって決めきれない。そういう段階の人に向けて書いています。
この記事では、株式会社の会社設立で資本金を100万円にした場合と1,000万円にした場合の違いを、四つの軸で並べます。会社設立の費用、消費税、法人住民税の均等割、対外的な見え方。数字で比べれば、自分にとってどちらが重いかが見えてきます。金額は2026年9月16日時点の一次情報にもとづきます。
01登録免許税は変わらない
まず、株式会社の会社設立で最も大きい法定費用である登録免許税から見ます。結論から言えば、資本金100万円と1,000万円で税額は変わりません。
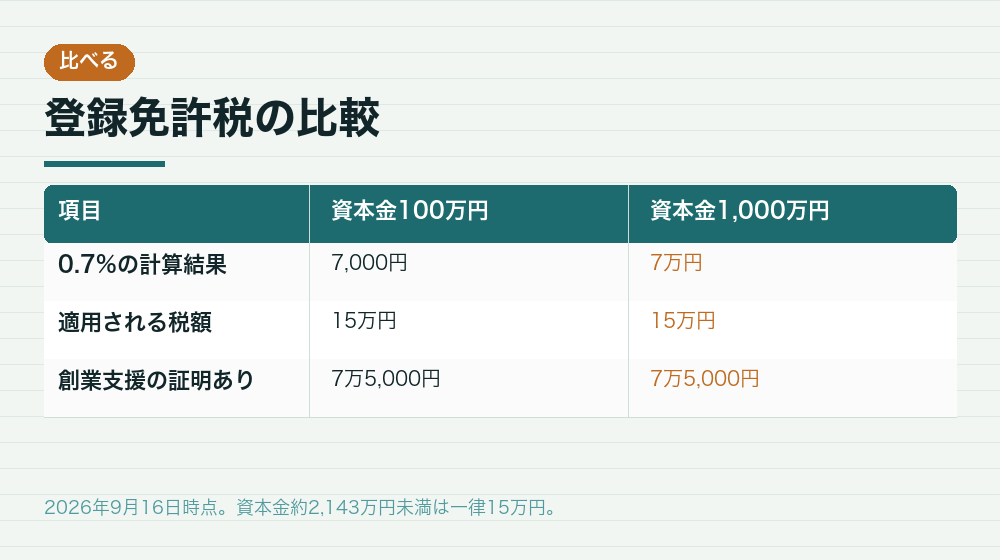
株式会社の登録免許税は、資本金の額に1000分の7を掛けた額と15万円の高いほうです。資本金100万円の0.7%は7,000円、1,000万円の0.7%は7万円。どちらも15万円に届きません。
したがって、どちらも下限の15万円が適用されます。資本金を10倍にしても、この税は1円も変わらないということです。
計算結果が15万円を超えるのは、資本金が約2,142万8,572円を超えたときです。株式会社の会社設立で1,000万円を選んでも、この水準には届きません。
つまり、登録免許税は資本金の額を決める判断材料になりません。差が出るのは別のところです。
逆に言えば、株式会社の会社設立で資本金を厚くしたいときに、登録免許税がブレーキになることはありません。100万円にするか500万円にするかを迷ったとき、この税は判断材料から外して構いません。
なお、特定創業支援等事業の証明があれば、登録免許税は半額の7万5,000円になります。これも資本金の額にかかわらず適用されます。
出典このセクションの出典:弥生|会社設立にかかる登録免許税とは?(弥生株式会社/2026年9月16日 確認)
02定款認証の手数料は3万5千円の差
株式会社の定款認証の公証人手数料は、資本金の額で区分が変わります。株式会社の会社設立で、資本金の差が費用に表れる唯一の項目です。
資本金100万円未満なら3万円です。さらに、発起人が全員自然人で3人以下、設立時発行株式の全部を発起人が引き受ける、取締役会を置く旨の記載がない、という三つを満たせば1万5,000円になります。
資本金1,000万円は「その他」の区分なので5万円です。100万円未満で軽減要件を満たした場合と比べると、3万5,000円の差になります。
ただし、注意が必要です。資本金「100万円」ちょうどは100万円未満ではありません。100万円以上300万円未満の区分に入り、手数料は4万円になります。
つまり、100万円と1,000万円という比較では、手数料の差は1万円です。軽減要件を満たす99万円と1,000万円で比べれば、3万5,000円の差になります。
この手数料は一度きりの支出です。株式会社の会社設立の後に資本金を増やしても、定款認証をやり直すわけではないため、追加でかかることはありません。設立時にだけ効いてくる差だと考えてください。
いずれにしても、会社設立の費用としての差は数万円にとどまります。次に見る税の差と比べれば、小さな額です。
出典このセクションの出典:日本公証人連合会|会社の定款手数料の改定(日本公証人連合会/2026年9月16日 確認)
03消費税|ここが最も大きな差になる
資本金100万円と1,000万円で最も大きな差が出るのが消費税です。株式会社の会社設立で資本金を決めるとき、最初に確認すべき論点です。
株式会社を資本金1,000万円未満で設立した場合、原則として設立1期目と2期目は消費税の免税事業者になれます。基準期間がないためです。
資本金1,000万円以上で設立した場合、基準期間がなくても納税義務は免除されません。設立1期目から課税事業者になります。
差の大きさは売上規模によります。課税売上が年3,000万円で、仕入れなどの控除を考慮して納税額が年100万円だとすれば、2期分で200万円の差になります。
会社設立の費用の差が数万円であることを考えると、消費税の差は桁が違います。資本金1,000万円を選ぶなら、この負担を受け入れる理由が必要です。
免税事業者でいられる期間は、株式会社の会社設立の直後という最も資金が苦しい時期と重なります。売上から預かった消費税を納めなくてよいということは、その分が手元に残るということです。立ち上がりの資金繰りに直接効いてきます。
なお、資本金1,000万円未満であっても、特定期間(前事業年度の上半期)の課税売上高と給与等支払額がいずれも1,000万円を超えると、2期目から課税事業者になります。また、インボイス制度の登録をすると免税の扱いが変わります。
出典このセクションの出典:さきがけ税理士法人|消費税の納税義務~資本金1000万円未満・超(さきがけ税理士法人/2026年9月16日 確認)
04法人住民税の均等割|毎年の固定費が変わる
株式会社にかかる法人住民税の均等割は、赤字でもかかる固定の税です。資本金等の額と従業員数に応じて区分が決まります。
資本金1,000万円以下・従業員50人以下の区分では、標準的な自治体で年7万円程度が目安です。資本金等の額が1,000万円を超えると、この区分が上がります。
ここで注意したいのが、「1,000万円以下」と「1,000万円未満」の違いです。消費税は1,000万円未満かどうかで判定されますが、均等割は1,000万円以下かどうかで区分されます。
つまり、資本金1,000万円ちょうどの場合、消費税は課税事業者になりますが、均等割は最も低い区分のままです。中途半端な位置になるということです。
均等割は毎年かかる税なので、長期で見れば影響が積み上がります。会社設立から10年で見れば、区分が一つ上がるだけで数十万円の差になることもあります。
従業員数でも区分が変わります。株式会社の会社設立の直後は代表者ひとりでも、人を雇えば従業員数が増えます。資本金の額と従業員数の組み合わせで決まるため、事業が拡大したときの負担も見込んでおいてください。
具体的な税率は自治体によって異なります。株式会社の会社設立の前に、本店を置く予定の市区町村の税率を確認してください。
出典このセクションの出典:辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か(辻・本郷 税理士法人/2026年9月16日 確認)
05対外的な見え方|差はあるが決定的ではない
株式会社の資本金を1,000万円にする理由として挙げられることが多いのが、対外的な信用です。資本金の額は登記簿に載り、誰でも確認できます。
取引先が与信の判断で見ることはあります。大手企業との取引や官公庁の入札では、資本金の額が要件や評価項目に含まれていることもあります。
ただし、資本金の額だけで取引の可否が決まることは多くありません。事業の実態、代表者の経歴、過去の実績のほうが重く見られることも多くあります。
また、株式会社の会社設立の直後は、資本金がいくらであっても取引実績がありません。資本金1,000万円の新設会社と、100万円で3年の実績がある会社なら、後者のほうが評価されることもあります。
金融機関の融資審査でも同じです。自己資金の割合は見られますが、事業計画と代表者の経歴のほうが重要な判断材料になります。
つまり、信用のためだけに1,000万円を選ぶのは割に合わないことが多いということです。消費税2期分の負担に見合う信用が得られるかを考えてみてください。
出典このセクションの出典:マネーフォワード|株式会社を設立するメリット3つ(マネーフォワード/2026年9月16日 確認)
06四つの軸を並べて比べる
株式会社の資本金を比べる四つの軸を、一つの表にまとめます。株式会社の会社設立で資本金100万円と1,000万円を比べると、差がどこに出るのかがはっきりします。
| 項目 | 資本金100万円 | 資本金1,000万円 |
|---|---|---|
| 登録免許税 | 15万円 | 15万円 |
| 定款認証の手数料 | 4万円 | 5万円 |
| 設立1期目の消費税 | 原則免税 | 課税事業者 |
| 設立2期目の消費税 | 原則免税 | 課税事業者 |
| 法人住民税の均等割 | 最も低い区分 | 最も低い区分(1,000万円以下) |
| 登記簿に載る数字 | 100万円 | 1,000万円 |
会社設立の費用としての差は1万円です。登録免許税が同じなので、定款認証の手数料の区分だけが違います。
一方、消費税は設立1期目と2期目で扱いが変わります。売上規模によっては数十万円から数百万円の差になります。
均等割は、資本金1,000万円ちょうどであれば同じ区分です。1,000万円を超えると区分が上がります。
つまり、この比較の本質は消費税2期分を払うかどうかという一点に集約されます。その対価として得られるのが、登記簿の数字と、それによる信用です。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
07間の額を検討する
100万円と1,000万円のどちらかで迷っているなら、間の額も検討してみてください。株式会社の会社設立では、1,000万円未満であれば消費税の扱いは同じです。
たとえば900万円。消費税は原則として設立2期は免税、均等割も最も低い区分。定款認証の手数料は5万円ですが、登記簿の数字は1,000万円に近くなります。
500万円なら、運転資金として十分な水準でありながら、消費税も均等割も有利な区分に収まります。定款認証の手数料は5万円です。
300万円なら、定款認証の手数料が4万円の区分(300万円未満)と5万円の区分(300万円以上)の境目です。299万円なら4万円、300万円なら5万円になります。
つまり、運転資金として必要な額を1,000万円未満の範囲で決めるというのが、最も合理的な考え方になります。1,000万円という数字にこだわる必要はありません。
どうしても1,000万円以上が必要なのは、許認可の要件になっている場合です。その場合は消費税の負担を受け入れることになりますが、事業を始められないよりは合理的です。
出典このセクションの出典:辻・本郷 税理士法人|会社設立の資本金の決め方とは?(辻・本郷 税理士法人/2026年9月16日 確認)
08資本金の額の違いでよく聞かれること
- あとから1,000万円に増資したらどうなりますか?
- 消費税の判定は事業年度の開始日の資本金の額で行われます。期の途中で増資しても、その期の判定は変わりませんが、翌期からは課税事業者になる可能性があります。株式会社の会社設立から2期が過ぎてから増資すれば、免税期間を使い切れます。
- 1,000万円ちょうどはどう扱われますか?
- 消費税は「1,000万円未満」で判定されるため、1,000万円ちょうどは課税事業者になります。一方、法人住民税の均等割は「1,000万円以下」で区分されるため、最も低い区分のままです。基準となる言葉が違う点に注意してください。
- インボイス登録をするなら関係ありませんか?
- インボイス発行事業者として登録すると、免税事業者ではなくなります。その場合、資本金1,000万円未満にする税務上の利点は小さくなります。ただし均等割の区分は資本金で決まるため、無関係ではありません。
- 資本準備金にすれば1,000万円を超えても大丈夫ですか?
- 払込額の2分の1を超えない額を資本準備金にすれば、資本金の額を抑えられます。ただし消費税の判定では資本金の額、均等割の判定では資本金等の額(資本金+資本準備金など)が使われることがあります。株式会社の会社設立で使う場合は、税理士に確認してください。
質問に共通しているのは、判定の基準が制度ごとに違うという点です。消費税は資本金の額、均等割は資本金等の額、定款認証は資本金の額等。似ているようで範囲が違うため、株式会社の会社設立では一つずつ確認する必要があります。
出典このセクションの出典:さきがけ税理士法人|消費税の納税義務~資本金1000万円未満・超(さきがけ税理士法人/2026年9月16日 確認)
09まとめ|差は消費税2期分。費用の差は小さい
株式会社の資本金を100万円にするか1,000万円にするかで変わるのは、主に消費税です。会社設立の費用としての差は、定款認証の手数料の1万円だけです。
- 登録免許税どちらも15万円。資本金約2,143万円未満は一律。
- 定款認証の手数料100万円で4万円、1,000万円で5万円。差は1万円。
- 消費税1,000万円未満なら設立2期は原則免税。1,000万円以上は1期目から課税。
- 均等割1,000万円以下なら同じ区分。超えると区分が上がる。
売上規模によっては、消費税2期分の差が数十万円から数百万円になります。1,000万円を選ぶなら、この負担に見合う理由が必要です。
理由が信用であるなら、資本金以外の方法も考えてみてください。取引の審査で見られるのは資本金だけではなく、事業の実態や代表者の経歴のほうが重く見られることも多くあります。
選択肢は二つだけではありません。300万円、500万円、900万円。1,000万円未満であれば消費税の扱いは同じなので、その範囲で運転資金に合わせて決めるのが合理的です。
なお、この記事の金額と要件は2026年9月16日時点の公開情報にもとづきます。税制は改正されることがあり、均等割の税率は自治体によって異なります。実際の判断にあたっては国税庁とお住まいの自治体の最新情報をご確認ください。消費税の判定は個別性が高い論点です。税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か(辻・本郷 税理士法人/2026年9月16日 確認)
差が分かったら、間の額も検討してみてください
100万円と1,000万円を比べてきましたが、選択肢はこの二つだけではありません。300万円、500万円、900万円。1,000万円未満であれば消費税の扱いは同じなので、その範囲で運転資金に合わせて決められます。
1,000万円という数字にこだわる理由が信用であるなら、資本金以外の方法も考えてみてください。事業の実績、代表者の経歴、取引先との関係。取引の審査で見られるのは資本金だけではありません。判断に迷う部分は、税理士に自分の数字で試算してもらうことをおすすめします。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。