株式会社の設立日をいつにするか|決算期・社会保険・役員報酬から逆算して決める
設立日は自分で選べます。登記を申請した日が会社の成立日になるからです。では、いつにするのが得なのかを四つの観点から考えます。
この記事は、設立日を選べると知って迷い始めた人のためのものです
株式会社の会社の成立日は、設立登記を申請した日です。つまり、自分で選べます。縁起のよい日、記念日、期首。選択肢があると分かった途端に、何を基準に決めればよいのか迷います。
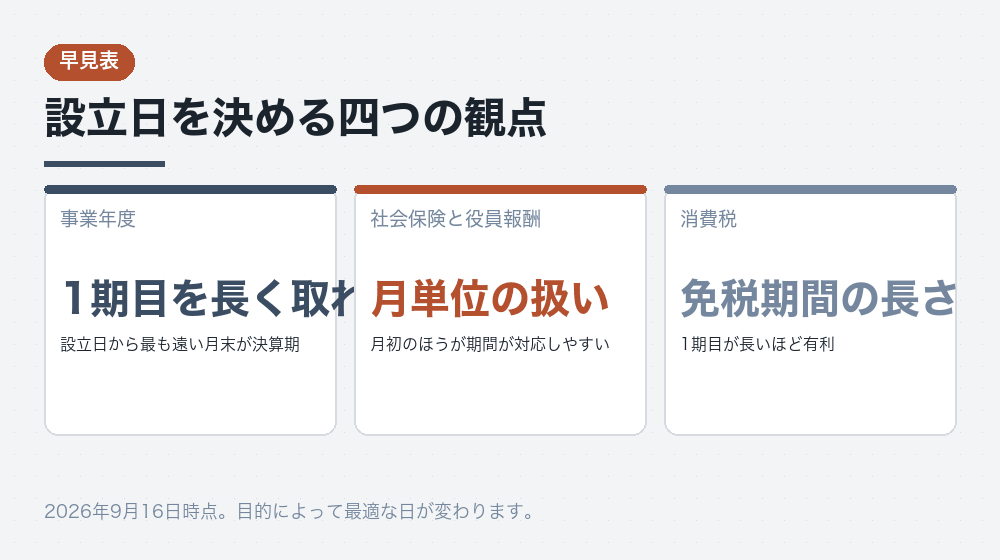
この記事では、設立日を決めるときの実務的な観点を四つ挙げます。事業年度の設定、社会保険の資格取得日、役員報酬の決定期限、消費税の免税期間。会社設立の後に効いてくる論点から逆算すると、答えが見えてきます。内容は2026年9月16日時点の一次情報にもとづきます。
設立日は申請日。だから自分で選べる
株式会社は、本店所在地で設立の登記をすることによって成立します。実務上は、登記を申請した日が会社の成立日になります。
登記が完了した日ではありません。申請から完了までは1週間前後かかりますが、成立日は申請日に遡ります。
この仕組みのおかげで、設立日を自分で選べます。希望する日に法務局の窓口へ提出するか、オンラインで送信すればよいのです。
ただし、法務局の閉庁日は申請できません。土日祝日と年末年始は選べないため、営業日のなかから選ぶことになります。
オンライン申請の場合も、システムの稼働時間内に送信する必要があります。24時間いつでも送信できるわけではありません。
また、設立日を指定するには、その日までに定款認証と資本金の払込みが終わっている必要があります。会社設立の日程は、設立日から逆算して組むことになります。
以下では、設立日を決めるときの実務的な観点を四つ挙げます。いずれも株式会社の会社設立の後に効いてくる論点です。
なお、縁起のよい日や記念日で決めるのも十分に合理的です。実務上の差はそれほど大きくないこともあるため、思い入れを優先する判断もあります。
出典このセクションの出典:e-Gov法令検索|会社法(デジタル庁/2026年9月16日 確認)
観点1|事業年度との関係
株式会社の事業年度は、定款で自由に定められます。設立日と決算期の組み合わせで、1期目の長さが決まります。
たとえば9月1日に設立し、8月31日決算とすれば、1期目は約12か月になります。同じ9月1日設立で9月30日決算にすると、1期目は1か月で終わります。
1期目が短いと、すぐに決算作業が来ます。設立の手続が終わったばかりで決算というのは、実務上の負担が大きくなります。
また、決算のたびに税理士への報酬が発生します。1期目が1か月で終われば、実質的に1年に2回の決算をすることになります。
したがって、設立日から最も遠い月末を決算期にするのが基本です。設立日が決まっていれば決算期が決まり、決算期が決まっていれば設立日の候補が決まります。
繁忙期を避けるという観点もあります。決算作業と本業が重なると負担が大きいため、閑散期を決算期にする考え方です。
ただし、決算期を優先すると設立日の自由度が下がります。会社設立の目的と照らして、どちらを優先するかを決めてください。
初年度だけを変則的にする方法もあります。定款の附則で「最初の事業年度は会社成立の日から令和○年○月○日までとする」と定めるのが一般的です。株式会社の会社設立では、この附則の書き方で1期目の長さが決まります。
なお、事業年度は後から変えられます。定款変更が必要ですが、登記は不要です。資本金の額と違い、比較的動かしやすい項目です。
出典このセクションの出典:契約ウォッチ|株式会社の設立とは?発起人・資本金や手続きの流れ(契約ウォッチ/2026年9月16日 確認)
観点2|消費税の免税期間
資本金1,000万円未満で株式会社の会社設立をすると、原則として設立1期目と2期目は消費税の免税事業者になれます。
この免税期間は「2期」で数えます。したがって、1期目が長いほど免税でいられる実際の期間も長くなります。
1期目が12か月、2期目が12か月なら、合計24か月間が免税になります。1期目が1か月なら、合計13か月で終わります。
売上規模によっては、この差が数十万円から数百万円になります。事業年度の設定が、そのまま税負担に直結するということです。
したがって、消費税の観点からも、設立日から最も遠い月末を決算期にするのが有利になります。事業年度の観点と結論が一致します。
ただし、特定期間(前事業年度の上半期)の課税売上高と給与等支払額がいずれも1,000万円を超えると、2期目から課税事業者になります。
1期目が7か月以下の場合、特定期間の判定が適用されないことがあります。あえて1期目を短くするという設計も理論上はありますが、決算の回数が増えるため実務上は選ばれにくいでしょう。
免税期間を最大限に活かすなら、資本金を1,000万円未満にすることが前提です。資本金1,000万円以上で株式会社の会社設立をすると、1期目から課税事業者になるため、設立日をどう工夫しても免税期間は取れません。
なお、インボイス制度の登録をすると免税事業者ではなくなります。取引先がインボイスを求める場合は、この免税期間の利点が小さくなります。会社設立の前に取引先の状況を確認してください。
出典このセクションの出典:さきがけ税理士法人|消費税の納税義務~資本金1000万円未満・超(さきがけ税理士法人/2026年9月16日 確認)
観点3|社会保険の資格取得日
株式会社は、役員報酬を支払うなら健康保険と厚生年金保険の適用事業所になります。会社設立の日が、資格取得日の起点になります。
社会保険料は月単位で計算されます。資格を取得した月から保険料が発生し、日割りにはなりません。
したがって、月末に設立して月末に資格を取得すると、その月の分の保険料が1日分の在籍で発生することになります。
月初に設立すれば、保険料の対象期間と実際の在籍期間が対応しやすくなります。月初設立のほうが感覚的に整理しやすいということです。
ただし、実際の資格取得日は報酬の支払いが始まる日によります。設立日と資格取得日が同じとは限らないため、年金事務所に確認してください。
新規適用届の提出期限は、事実発生から5日以内です。株式会社の会社設立の直後に来る最も短い期限なので、登記完了を待つ間に準備しておいてください。
なお、役員報酬を0円にする場合は、社会保険の加入義務が生じません。この場合、設立日と社会保険の関係は問題になりません。
従業員を雇う予定がある場合は、その人の入社日とも関係してきます。会社設立の日と採用の日を近づけると、手続をまとめて処理できます。
出典このセクションの出典:日本年金機構|事業所を設立し、健康保険・厚生年金保険の適用を受けようとするとき(日本年金機構/2026年9月16日 確認)
観点4|役員報酬の決定期限
役員報酬は、株式会社の会社設立の日から3か月以内に決める必要があります。この期間内に株主総会で決議し、以後は毎月同額を支払います。
これを満たすことで、定期同額給与として法人税の計算上、損金に算入できます。期限を過ぎてから決めると、損金に算入できない部分が生じます。
設立日が決まれば、この3か月の期限も決まります。設立日から逆算するのではなく、設立日を起点に前を向いて数える論点です。
報酬の額を決めるには、事業の見込みが立っている必要があります。売上の見通しが読めないうちに決めると、後から変えられずに困ることがあります。
期中の変更は原則としてできません。変更できるのは期首から3か月以内、または経営状況の著しい悪化など特別の事情がある場合に限られます。
したがって、設立直後に売上の見通しが立たない事業では、設立日を少し遅らせて見通しを立ててから設立するという考え方もあります。
なお、報酬額は社会保険料の額にも影響します。報酬を高くすれば保険料も上がるため、会社設立の前に概算を出しておくと計画が立てやすくなります。
株主総会議事録を作って残してください。一人の株式会社でも、決めた記録がないと税務調査で説明が難しくなります。
出典このセクションの出典:弥生|役員報酬とは?定期同額給与や事前確定届出給与も解説(弥生株式会社/2026年9月16日 確認)
四つの観点をどう組み合わせるか
四つの観点を整理すると、方向性が見えてきます。株式会社の会社設立で、設立日と決算期をどう組み合わせるかという話です。
事業年度と消費税の観点は、同じ結論を導きます。設立日から最も遠い月末を決算期にすれば、1期目が長くなり、免税期間も長くなります。
社会保険の観点では、月初設立のほうが保険料の対象期間と在籍期間が対応しやすくなります。実務の整理がしやすいという利点です。
役員報酬の観点では、設立から3か月以内に決める必要があるため、事業の見通しが立つ時期に設立するのが望ましくなります。
これらを組み合わせると、たとえば「10月1日に設立し、9月30日決算」という形が一つの解になります。1期目が12か月、月初設立、繁忙期を避けた決算期。
ただし、取引先との契約開始日や許認可の申請時期が決まっている場合は、そちらが優先されます。外から期限が与えられている場合、選択の余地は小さくなります。
また、縁起のよい日や記念日で決めるのも合理的です。実務上の差は限定的で、事業への思い入れのほうが長く効くこともあります。
会社設立の日をいつにするかで悩みすぎる必要はありません。決算期とセットで考え、大きな不利がなければ好きな日を選んで構いません。
出典このセクションの出典:辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か(辻・本郷 税理士法人/2026年9月16日 確認)
設立日から逆算した日程の組み方
設立日が決まったら、そこから逆算して日程を組みます。株式会社の会社設立では、申請日までに終わらせるべき工程が決まっています。
申請日の前日までに、資本金の払込みが終わっている必要があります。払込日は定款の認証日より後でなければなりません。
定款認証は、申請日の数日前までに済ませます。認証の予約が取れるかは公証役場の混み具合によるため、余裕を見てください。
定款認証の前に、事前確認のやりとりがあります。数日から1週間程度かかるため、認証日の1週間前には案を送っておきたいところです。
定款を作るのに半日から1日、決めごとを固めるのに数日。これらを合わせると、設立日の2〜3週間前から動き始める計算になります。
並行して、会社実印の発注、印鑑証明書の取得、払込先の口座の準備も進めます。印鑑の納期は数日から1週間程度です。
印鑑証明書は発行から3か月以内という条件があるため、取る時期に注意してください。早すぎると期限が切れます。
許認可が必要な事業では、所管官庁への確認がさらに前に入ります。会社設立の日程は、余裕を見て1か月前から動くのが安全です。
出典このセクションの出典:弥生|会社設立までにかかる期間は?(弥生株式会社/2026年9月16日 確認)
設立日の決め方でよく聞かれること
- 大安や一粒万倍日にできますか?
- できます。設立登記を申請した日が会社の成立日になるため、その日に提出すれば指定できます。ただし法務局の閉庁日は申請できないため、土日祝日は選べません。株式会社の会社設立で縁起を担ぐ人は少なくありません。
- 4月1日設立は人気がありますか?
- 期首に合わせやすいことから選ばれることがあります。ただし年度初めは法務局が混み合い、登記完了までの日数が延びることもあります。成立日そのものは申請日なので、完了が遅れても設立日は変わりません。
- 決算期は後から変えられますか?
- 変えられます。定款変更が必要ですが、登記は不要です。株式会社の会社設立の後、事業の繁忙期が見えてから変えるという選択もあります。ただし変更した期は期間が短くなり、決算の回数が増えます。
- 設立日を過去の日付にできますか?
- できません。会社の成立日は登記を申請した日なので、遡って設定することはできません。株式会社の会社設立では、申請日より前に事業を始めていた場合、その分は個人の事業として扱われます。
質問に共通しているのは、どこまで自分で決められるかという点です。株式会社の会社設立では、設立日は選べますが、登記完了日は選べません。この区別を押さえたうえで日程を組んでください。
出典このセクションの出典:マネーフォワード|会社設立にかかる時間は?(マネーフォワード/2026年9月16日 確認)
まとめ|決算期とセットで考え、月初を軸にする
株式会社の会社の成立日は、設立登記を申請した日です。自分で選べるため、実務上の観点から逆算して決められます。
- 事業年度設立日から最も遠い月末を決算期に。1期目を長く取れる。
- 消費税1期目が長いほど免税期間も長い。事業年度と同じ方向。
- 社会保険保険料は月単位。月初設立のほうが期間が対応しやすい。
- 役員報酬設立から3か月以内に決める。事業の見通しが立つ時期に。
これらを組み合わせると、月初に設立し、その前月末を決算期にするという形が一つの解になります。1期目が約12か月取れ、月初設立で実務も整理しやすくなります。
ただし、取引先との契約開始日や許認可の申請時期が決まっている場合は、そちらが優先されます。外から期限が与えられているなら、選択の余地は小さくなります。
縁起のよい日や記念日で決めるのも合理的です。実務上の差は限定的なので、事業への思い入れを優先する判断もあります。会社設立の日で悩みすぎる必要はありません。
日付が決まったら、逆算して準備を始めてください。定款認証と資本金の払込みは、その日までに終わっている必要があります。余裕を見て1か月前から動くのが安全です。
なお、この記事の内容は2026年9月16日時点の公開情報にもとづきます。税制や社会保険の扱いは改正されることがあるため、実際の判断にあたっては国税庁・日本年金機構の最新情報をご確認ください。税務の判断は税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:契約ウォッチ|株式会社の設立とは?発起人・資本金や手続きの流れ(契約ウォッチ/2026年9月16日 確認)
日付が決まったら、逆算して準備を始めてください
設立日が決まったら、そこから逆算して日程を組みます。定款認証と資本金の払込みは、その日までに終わっている必要があります。事前確認に数日から1週間かかることを見込んでください。
なお、縁起や記念日で決めるのも十分に合理的です。実務上の差は数万円から数十万円の範囲に収まることが多く、事業への思い入れのほうが長く効くこともあります。税の扱いで迷う部分は、税理士に相談してから決めてください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。