株式会社にするタイミング|売上・課税所得・消費税の三つの節目で考える
「売上1,000万円を超えたら法人」とよく言われますが、その数字が指しているのは消費税の話です。売上・課税所得・消費税という三つの節目を分けて考えます。
この記事は、いつ株式会社にするかを数字で決めたい人のためのものです
個人事業を続けながら、そろそろ株式会社にすべきかを考えている。調べると「売上1,000万円」「所得800万円」といった数字が出てきますが、それぞれが別の制度の話であることは、あまり書かれていません。
この記事では、株式会社にするタイミングを、売上高・課税所得・消費税という三つの節目に分けて整理します。それぞれの数字が何を意味していて、どの順で効いてくるのかを確かめます。会社設立の費用や資本金の決め方も含め、2026年9月16日時点の一次情報にもとづいて書いています。
三つの節目は、それぞれ別の制度の話をしている
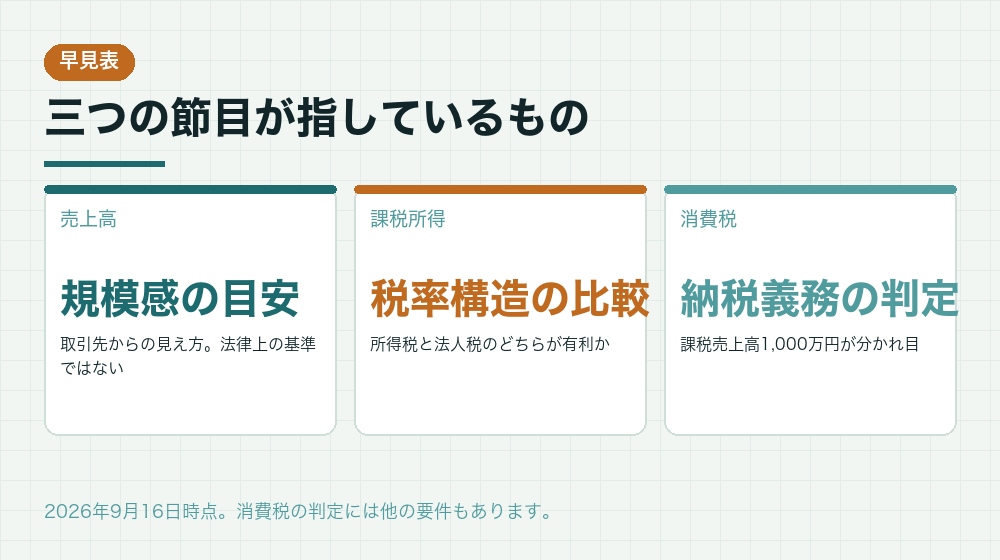
株式会社にするタイミングの話で出てくる数字は、大きく三つあります。売上高、課税所得、そして消費税の免税です。どれも「いくらを超えたら法人」という形で語られますが、根拠になる制度はそれぞれ違います。
売上高の数字は、主に取引先からの見え方や、事業の規模感を指しています。法律上の基準ではなく、目安として語られる性質のものです。
課税所得の数字は、所得税と法人税の税率構造の比較から出てきます。個人の所得税は超過累進課税で、所得が増えるほど税率が上がります。一定の水準を超えると、株式会社にして役員報酬として受け取るほうが有利になる計算です。
消費税の数字は、納税義務の判定基準です。課税売上高1,000万円という線があり、これを超えると2年後から課税事業者になります。会社設立によって判定がリセットされるため、タイミングの話に直結します。
出典このセクションの出典:辻・本郷 税理士法人|法人成りのベストタイミングと後悔事例(辻・本郷 税理士法人/2026年9月16日 確認)
節目1|消費税|個人で1,000万円を超えた年が起点になる
個人事業の課税売上高が1,000万円を超えると、その2年後の年から消費税の課税事業者になります。たとえば2026年の課税売上高が1,000万円を超えれば、2028年から納税義務が生じます。
ここで株式会社を設立すると、法人は個人とは別人格なので判定がリセットされます。資本金1,000万円未満で会社設立すれば、原則として設立1期目と2期目は免税事業者になれます。
つまり、個人で1,000万円を超えた年から2年以内に株式会社にすれば、消費税の納税開始を先送りできる計算になります。これが「売上1,000万円で法人化」と言われる理由の中身です。
ただし条件があります。特定期間(前事業年度の上半期)の課税売上高と給与等支払額がいずれも1,000万円を超える場合は、2期目から課税事業者になります。事業年度を短く設定すると特定期間の判定に影響することもあります。
さらに、インボイス制度の登録をする場合は前提が変わります。取引先が課税事業者でインボイスの発行を求めるなら、免税事業者のままでいることが取引に影響することがあります。会社設立の前に、取引先の状況を確認してください。
資本金1,000万円は越えない
消費税の免税を取りたいなら、株式会社の会社設立時の資本金は1,000万円未満にします。1,000万円以上で設立すると、設立1期目から納税義務が生じ、この節目を活かせません。
出典このセクションの出典:さきがけ税理士法人|消費税の納税義務~資本金1000万円未満・超(さきがけ税理士法人/2026年9月16日 確認)
節目2|課税所得|税率の交差点はどこにあるか
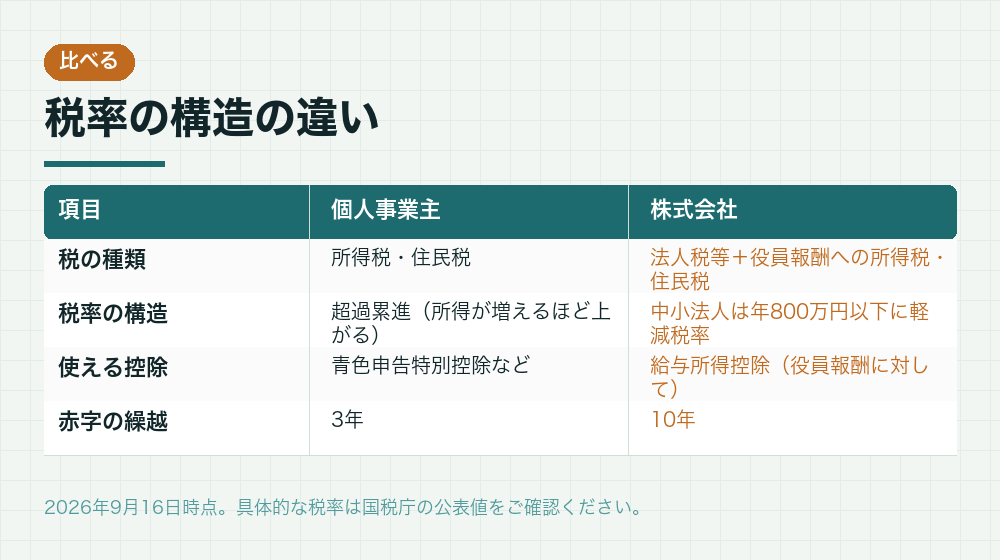
個人事業主の所得税は超過累進課税で、課税所得が増えるほど税率が上がります。住民税とあわせると、所得が大きくなるほど負担率は高くなります。
株式会社では、会社の利益に法人税等がかかります。中小法人であれば年800万円以下の部分に軽減税率が適用され、それを超える部分には一定の税率がかかります。累進ではないため、所得が大きくなるほど相対的に有利になります。
加えて、自分に支払う役員報酬は会社の損金になり、受け取る側では給与所得控除が使えます。所得を会社と個人に分けられることで、全体の負担を調整できる余地が生まれます。
よく挙げられる目安は課税所得800万円から900万円あたりですが、これは税率だけを見た比較です。実際には社会保険料の会社負担、法人住民税の均等割、税理士の顧問料、そして会社設立の費用が加わります。
これらを含めると、交差点は目安より高い水準に動くことがあります。逆に、家族に給与を出せる場合や、退職金の設計を使える場合は、交差点が下がることもあります。自分の数字を入れないと答えは出ません。
出典このセクションの出典:辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か(辻・本郷 税理士法人/2026年9月16日 確認)
節目3|売上高|数字より「誰と取引するか」が効く
売上高については、法律上の基準がありません。「売上いくらで法人」という数字は、経験則や規模感の目安として語られているものです。
実際に効いてくるのは、誰と取引するかです。大手企業の調達、官公庁の入札、一部の業務委託では、法人格を条件にしていることがあります。この場合、売上の額に関係なく株式会社の会社設立が必要になります。
取引先から「法人でないと発注できない」と言われた時点で、判断は数字の問題ではなくなります。損得の計算より、その取引を取れるかどうかのほうが事業に効くためです。
逆に、個人の顧客を相手にする事業や、既存の取引先が法人格を問わない場合は、売上が伸びても法人にする必然性は薄くなります。その場合は課税所得と消費税の節目で判断することになります。
融資を受ける予定があるかどうかも見ておきたい点です。金融機関は個人事業でも創業融資を扱いますが、法人であれば決算書という形で事業の実績を示せます。数期分の決算を積み上げてから大きな借入れをしたいなら、株式会社の会社設立を前倒しする理由になります。
採用を始めるタイミングも判断材料です。人を雇うと社会保険や労働保険の手続が発生し、個人事業でも一定の要件で社会保険の適用事業所になります。どうせ手続が増えるなら、あわせて会社設立をするという考え方もあります。
出典このセクションの出典:マネーフォワード|株式会社を設立するメリット3つ(マネーフォワード/2026年9月16日 確認)
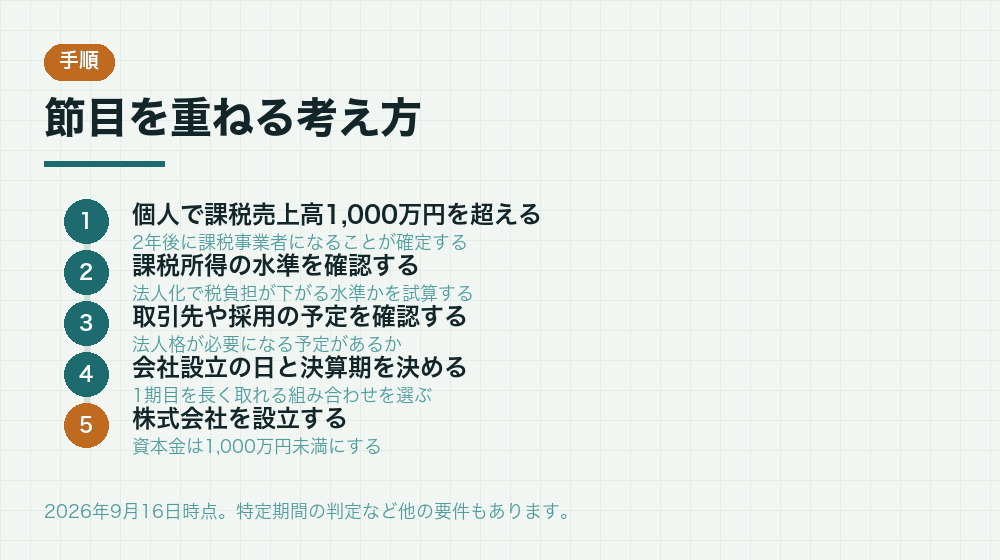
節目が重なる時期を狙うと効率がよい
三つの節目は、必ずしも同時に来るとは限りません。消費税の節目が先に来て、所得の節目はまだ先、という人も多くいます。その場合、どちらを優先するかが問題になります。
消費税の節目を優先するなら、個人で課税売上高1,000万円を超えた年の翌年か翌々年に株式会社を設立するのが効率的です。課税事業者になる前に法人化することで、免税期間を継ぎ足せます。
所得の節目を優先するなら、税負担の逆転が確実になってからでも遅くありません。会社設立の費用と毎年の固定費が確実に回収できる水準まで待つという判断です。
事業年度の設定でも調整できます。設立日から最も遠い月末を決算期にすれば1期目を12か月近く取れ、免税期間を実質的に長くできます。会社設立の日付と決算期の組み合わせで、得られる効果が変わります。
もうひとつ、株式会社の設立日そのものを選べる点も使えます。設立登記を申請した日が会社の成立日になるため、月初に合わせる、期首に合わせるといった調整ができます。社会保険の資格取得日や役員報酬の支給開始月にも関わるので、会社設立の日付は締め日との関係で決めると実務が楽になります。
個人事業の区切りも考慮に入れてください。個人事業は12月31日で締めるので、年末に法人化すると個人と法人の申告が両方必要になります。期の途中で移すか、年明けに移すかで手間が変わります。
出典このセクションの出典:小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つ(小谷野税理士法人/2026年9月16日 確認)
急いで法人化しないほうがよい場合
株式会社にするタイミングを考えるということは、今はまだ早いという判断もありうるということです。所得が小さいうちに法人化すると、固定費が事業を圧迫します。
会社設立の法定費用は16万7千円程度、法人住民税の均等割は赤字でも年7万円程度、税理士の顧問料は依頼範囲によりますが年間で数十万円。これらが毎年続きます。
売上が安定していない段階では、この固定費が重くのしかかります。事業が軌道に乗るまで個人事業で続け、見通しが立ってから株式会社にするという順序も十分に合理的です。
また、事業の方向性が固まっていない段階では、事業目的をどう書くか、資本金をいくらにするかも決めにくくなります。後から変更すると登記費用がかかるため、固まってから会社設立をするほうが結果的に安いこともあります。
事業が急に伸びている局面も、判断が難しい時期です。売上が伸びている最中は本業に手を取られ、会社設立の準備に割く時間がありません。結果として書類の不備で差し戻され、かえって時間を失うことがあります。落ち着いている時期に準備を進め、節目に合わせて申請するほうが確実です。
急ぐ理由があるとすれば、取引先からの要請、採用の必要、そして消費税の免税期間を取りたいという三つです。これらに当てはまらないなら、慌てる必要はありません。
出典このセクションの出典:辻・本郷 税理士法人|メリット・デメリット総まとめ(辻・本郷 税理士法人/2026年9月16日 確認)
タイミングを決めたら、先に確認しておくこと
法人化の時期を決めたら、会社設立の前に確認しておくべきことがあります。順番を間違えると、資本金や事業目的をやり直すことになります。
- 許認可が必要な事業か、所管官庁に確認したか
- 許認可の要件に資本金の額が含まれていないか
- 取引先との契約を移す段取りを立てたか
- 個人事業の在庫や備品をどう移すか決めたか
- 会社の口座が開設できるまでの入金先を考えたか
- 事業年度を設立日から最も遠い月末に設定したか
特に許認可は注意が必要です。個人で取った許認可は法人に引き継げないことがほとんどで、法人として取り直しになります。申請から許可まで時間がかかるため、会社設立の日程を決める前に確認してください。
資本金の額も、消費税の観点だけで決めないでください。許認可の要件、運転資金、在庫や備品の買取資金を合わせて必要額を出し、それが1,000万円未満に収まるかを確認します。
会社設立の費用そのものを、どこから出すかも決めておいてください。設立前の支出は会社の経費にできる範囲が限られ、原則として発起人が個人として負担します。資本金とは別に、手元に20万円程度を確保しておく必要があります。
従業員がいる場合は、雇用契約を結び直し、社会保険と労働保険の手続も個人事業としての廃止と法人としての新規適用の両方が必要になります。従業員への説明を先に行ってください。
出典このセクションの出典:ベンチャーサポート|会社設立後のやることリスト(ベンチャーサポート/2026年9月16日 確認)
法人化のタイミングでよく聞かれること
- 年の途中で法人化してもよいですか?
- 問題ありません。ただし個人事業の最後の年分の確定申告と、法人の1期目の決算申告の両方が必要になります。手間を減らしたい場合は、個人事業の区切りである12月末に合わせる方法もありますが、消費税の免税期間との兼ね合いで最適な時期は変わります。
- 設立してすぐに売上がなくても大丈夫ですか?
- 問題ありません。ただし法人住民税の均等割は赤字でもかかります。株式会社の会社設立を先に済ませておいて、事業の開始を後にすると、その間も固定費が発生します。
- インボイス登録をしていても免税期間は取れますか?
- インボイス発行事業者として登録すると、免税事業者ではなくなります。免税期間を取りたい場合は登録しない選択になりますが、取引先がインボイスを求める場合は取引に影響します。会社設立の前に取引先の状況を確認してください。
- 株式会社と合同会社でタイミングの考え方は変わりますか?
- 消費税と所得の節目については変わりません。どちらも資本金1,000万円未満で設立すれば原則として設立2期は免税です。違うのは会社設立の費用で、合同会社のほうが約10万円安く済みます。
質問に共通しているのは、制度の期限と自分の都合をどう合わせるかという点です。消費税の判定は自分では動かせませんが、会社設立の日付と事業年度は自分で選べます。動かせるものを使って、動かせないものに合わせるという発想が役に立ちます。
出典このセクションの出典:freee|個人事業主が法人化する最適なタイミングと目安年収(freee株式会社/2026年9月16日 確認)
まとめ|三つの節目のうち、先に来るものに合わせる
株式会社にするタイミングは、売上高・課税所得・消費税という三つの節目で考えます。それぞれ別の制度の話なので、分けて見る必要があります。
消費税の節目
個人で課税売上高1,000万円を超えた年から2年以内。資本金1,000万円未満で会社設立すれば設立2期は原則免税。
課税所得の節目
目安は800万〜900万円。ただし社会保険料と固定費を含めて試算する必要がある。
取引先・採用の節目
法人格を条件にする取引がある、人を雇う。数字と無関係に会社設立が必要になる。
多くの人にとって最初に来るのは消費税の節目です。個人で1,000万円を超えたら、2年以内に株式会社の会社設立を検討する、というのが分かりやすい目安になります。
ただし、所得が小さいうちに法人化すると固定費が事業を圧迫します。会社設立の費用16万7千円に加え、均等割と顧問料が毎年続きます。事業が軌道に乗るまで待つという判断も合理的です。
時期を決めたら、許認可の要件と引き継ぎの段取りを先に確認してください。特に資本金の額は、消費税・許認可・運転資金の三つで決まります。会社設立の前に必要額を出しておくと、後からの増資を避けられます。
なお、この記事の金額と要件は2026年9月16日時点の公開情報にもとづきます。税制も社会保険料率も毎年見直されるため、実際の判断にあたっては国税庁の最新情報をご確認ください。法人化の損得の比較や消費税の判定は個別性が高い領域です。税理士など、その業務を扱える専門家にご相談のうえで決めてください。
出典このセクションの出典:小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つ(小谷野税理士法人/2026年9月16日 確認)
三つの節目を自分の数字に当てはめてみてください
株式会社にするタイミングは、売上・所得・消費税という三つの節目のどれが先に来るかで決まります。多くの人にとって最初に来るのは消費税の節目で、次が所得の節目です。
ただし、取引先からの要請や採用の必要など、数字とは無関係な理由で会社設立を急ぐこともあります。その場合は損得の計算より、機会を逃さないことのほうが重要です。資本金の額や事業年度の設定も含めて、税理士に自分の数字で試算してもらったうえで決めてください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。