法人設立届出書の書き方|株式会社の設立から2か月以内に出す書類
法人設立届出書は、定款と登記事項証明書から写せば埋まります。迷いやすい4項目を順に見ていきます。
この記事は、税務署の用紙を前にして手が止まっている人のためのものです
法人設立届出書は、株式会社の会社設立後に税務署へ出す最初の書類です。A4一枚で、項目もそれほど多くありません。
ただしどこから写せばいいのかが分かりにくい項目がいくつかあります。設立の日、事業年度、資本金の額、事業目的です。この記事では、項目ごとに出所を示しながら書き方を整理します。内容は2026年9月16日時点の一次情報にもとづきます。
法人設立届出書とは何か
法人設立届出書は、法人ができたことを税務署に知らせる書類です。株式会社の会社設立後、最初に出す税務関係の届出になります。
提出期限は、設立の日以後2か月以内です。設立の日とは、登記を申請した日を指します。
提出先は、本店所在地を管轄する税務署です。国税庁のサイトで管轄を調べられます。
様式は国税庁のサイトからダウンロードできます。入力可能なPDFが用意されています。
手数料はかかりません。株式会社の会社設立で登録免許税や定款認証手数料を払った後なので、費用の心配は不要です。
提出方法は、窓口、郵送、e-Taxのいずれかです。郵送なら、控えと返信用封筒を同封すれば受付印のある控えが返ってきます。
添付するのは定款の写しです。株式会社の会社設立で公証人の認証を受けた定款をコピーして付けます。
以前は登記事項証明書の添付も必要でしたが、現在は法人番号を記載すれば足りる扱いになっています。
株式会社でも合同会社でも、この届出書は共通の様式です。法人の種類を記載する欄で区別します。
なお、この届出書は税務署向けです。都道府県税事務所と市区町村にも似た書類を出す必要があり、そちらは別の様式です。
出典このセクションの出典:国税庁|C1-4 内国普通法人等の設立の届出(国税庁/2026年9月16日 確認)
迷いやすい項目1|設立の日
最初に迷うのが設立の日です。株式会社の会社設立では、登記を申請した日が設立の日になります。
登記が完了した日ではありません。申請から完了までは1週間から10日ほどかかりますが、会社の成立日は申請した日です。
登記事項証明書の「会社成立の年月日」欄に、この日付が記載されています。そこから写してください。
この日付は、事業年度の起点になります。設立から最初の事業年度は、この日から定款で定めた決算日までです。
法人住民税の均等割も、この日から日割りで計算されます。月の途中に設立した場合、初年度は端数が出ます。
なお、設立日を特定の日にしたい場合は、その日に登記を申請することになります。法務局が開いている平日に限られます。
逆に言えば、登記を申請した時点で会社は成立しています。完了を待たずに契約や取引を始められますが、登記事項証明書が出るまでは相手方に証明できません。
大安を選ぶ人もいれば、月初を選ぶ人もいます。月初にすると、均等割の計算が分かりやすくなるという実務上の利点があります。
なお、株式会社の設立登記は、定款認証から3か月以内に申請する必要があります。認証を受けてから間が空きすぎると、定款を取り直すことになります。
株式会社の会社設立で資本金の払込みをした日より前の日付にはできません。払込みの後に登記を申請する順番だからです。
出典このセクションの出典:国税庁|C1-4 内国普通法人等の設立の届出(国税庁/2026年9月16日 確認)
迷いやすい項目2|事業年度
事業年度の欄には、定款に定めた事業年度を書きます。株式会社の会社設立で自分が決めた内容です。
「4月1日から翌年3月31日まで」といった形で記載します。定款の条文をそのまま写せば足ります。
事業年度は1年以内であれば自由に決められます。3月決算である必要はありません。
決算日をいつにするかは、会社設立の段階で考えておく項目です。繁忙期を避ける、消費税の免税期間を長く取るといった観点があります。
資本金1,000万円未満で株式会社を設立した場合、原則として最初の2期は消費税の納税義務が免除されます。
この免税期間を長く取るには、設立日から決算日までの期間を長くするのが有利です。設立月の前月末を決算日にすると、初年度が最大に近くなります。
なお、初年度は1年に満たなくても構いません。設立の日から最初の決算日までが1か月でも、それが第1期になります。株式会社の会社設立を決算日の直前にした場合、この形になります。
ただし、特定期間の課税売上高と給与等支払額がいずれも1,000万円を超えると、2期目から課税事業者になります。免税が2期続くとは限りません。
決算日を月末以外にすることもできますが、実務では月末にするのが通例です。株式会社の帳簿や取引先の締め日と合わせやすいためです。
なお、事業年度を変えるには定款変更が必要です。登記は不要ですが、株主総会の特別決議が要ります。会社設立の時点で決めておくほうが簡単です。
出典このセクションの出典:日本公証人連合会|Q2. 株式会社の定款の記載事項(日本公証人連合会/2026年9月16日 確認)
迷いやすい項目3|資本金の額
資本金の欄には、登記事項証明書の「資本金の額」を書きます。株式会社の会社設立で払い込み、登記した金額です。
出資した額の全額が資本金になるとは限りません。2分の1を超えない範囲で資本準備金にできるためです。
たとえば1,000万円を出資し、500万円を資本準備金にすれば、資本金は500万円になります。届出書に書くのは資本金の500万円です。
この使い分けには理由があります。資本金1,000万円未満なら、原則として最初の2期は消費税の納税義務が免除されるためです。
法人住民税の均等割も資本金等の額で決まります。ただし均等割の判定では資本準備金も含めた資本金等の額を見るため、資本準備金にしても均等割は下がりません。
つまり資本準備金の活用は、消費税の判定では効きますが、均等割では効きません。株式会社の会社設立で資本金を決めるときに区別しておいてください。
増資の登録免許税は増加額の0.7%、最低3万円です。減資は3万円で、加えて債権者保護手続が必要になります。株式会社の資本金は、上げるのも下げるのも手間がかかると考えておいてください。
なお、資本金の額は登記事項です。後から増減させるには変更登記が必要で、登録免許税もかかります。
なお、資本金の額は取引先や金融機関からも見られます。株式会社の信用を測る目安のひとつとして扱われるため、極端に低い額にすると説明を求められることがあります。
届出書に書くときは、登記事項証明書と一字一句合わせてください。定款に書いた出資額と資本金の額が違う場合、登記簿のほうが正です。
出典このセクションの出典:GVA法人登記|会社設立時の資本金はいくらにするべき?(GVA TECH/2026年9月16日 確認)
迷いやすい項目4|事業目的
事業目的の欄には、実際に行う事業を書きます。株式会社の会社設立で定款に定め、登記した目的が元になります。
登記した目的は、将来の事業も含めて幅広く書くのが通例です。10項目ほど並べている会社も珍しくありません。
届出書には、そのうち実際に始める事業を書きます。全部を書き写す必要はありません。
書き方は具体的にします。「コンサルティング業」だけでは伝わりにくいため、「経営コンサルティング業」のように分野を示します。
定款には「前各号に附帯関連する一切の事業」という一文を入れるのが通例です。これがあると、細かな周辺業務まで目的に列挙しなくて済みます。
この欄の内容は、税務署が業種を把握するために使われます。業種によって適用される制度が違うためです。
たとえば簡易課税の事業区分は業種で決まります。将来この制度を使う場合、業種の把握が前提になります。
実際の事業が登記した目的に入っていない場合は、目的の変更登記を検討してください。登録免許税は3万円です。
許認可が必要な事業では、目的の文言が審査されることがあります。株式会社の会社設立の段階で、許認可の所管に文言を確認しておくと二度手間を避けられます。
なお、会社設立の後に事業を追加する場合も同じです。定款変更と変更登記をして、そのうえで税務署に異動届出書を出します。
出典このセクションの出典:日本公証人連合会|Q2. 株式会社の定款の記載事項(日本公証人連合会/2026年9月16日 確認)
一緒に出す書類と期限
法人設立届出書だけでは足りません。株式会社の会社設立後には、いくつかの書類を同時に出します。
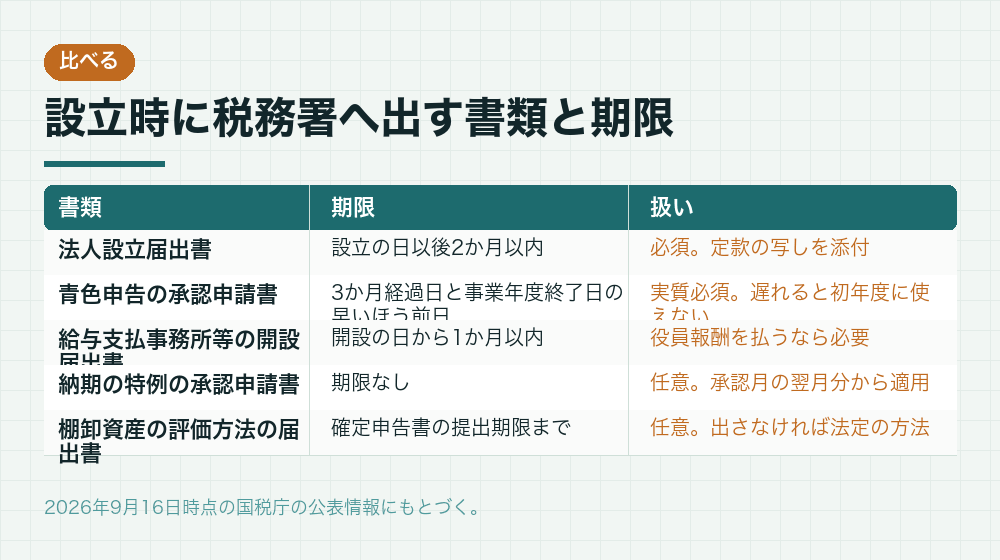
最も重要なのが青色申告の承認申請書です。設立から3か月を経過した日と最初の事業年度終了の日のいずれか早い日の前日までに出します。
青色申告にすると、欠損金を10年間繰り越せます。会社設立の初年度は赤字になりやすいため、翌年度以降の税負担に直結します。
この期限は厳格です。過ぎると初年度は白色申告になり、繰越しができません。取り返しがつかない部分です。
次に、給与支払事務所等の開設届出書です。開設の日から1か月以内に出します。役員報酬を払う場合も対象になります。
あわせて、源泉所得税の納期の特例の承認に関する申請書も検討してください。給与の支払人員が常時10人未満なら、毎月の納付を年2回にまとめられます。
棚卸資産の評価方法と減価償却資産の償却方法の届出書は、任意です。出さなければ法定の方法が適用されます。
消費税については、資本金1,000万円未満で株式会社を設立したなら、設立時点での届出は原則不要です。課税事業者を選ぶ場合だけ、消費税課税事業者選択届出書を出します。
これらをまとめて提出すれば、税務署への届出は一度で済みます。資本金や事業年度の記載は共通なので、書き写す手間も減ります。
出典このセクションの出典:国税庁|No.5100 新設法人の届出書類(国税庁/2026年9月16日 確認)
提出方法と控えの扱い
提出方法は三つあります。株式会社の会社設立後の状況に合わせて選んでください。
窓口に持参すれば、その場で受付印をもらえます。不明点をその場で聞けるのが利点です。
郵送なら、控えと返信用封筒を同封します。受付印のある控えが返送されます。
e-Taxなら、24時間いつでも送信できます。受信通知が控えの代わりになります。
法人設立ワンストップサービスを使えば、税務署、都道府県、市区町村、年金事務所への届出をまとめて出せます。マイナンバーカードと電子証明書が必要です。
ワンストップサービスを使わない場合でも、e-TaxとeLTAXを併用すれば国税と地方税を電子で出せます。株式会社の会社設立を電子定款で進めた人なら、環境はすでに整っているはずです。
控えは必ず保管してください。法人口座の開設や融資の申込みで、提出済みであることを示す資料として求められることがあります。
保管場所は、定款、登記事項証明書、資本金の払込証明書と同じファイルが便利です。株式会社の会社設立に関する書類が一か所にまとまります。
異動届出書は、変更後遅滞なく出します。株式会社の登記を変更したら、税務署にも知らせるという流れです。登記だけで自動的に伝わるわけではありません。
提出後に記載内容が変わったら、異動届出書を出します。本店の移転、商号の変更、事業年度の変更などが対象です。
出典このセクションの出典:国税庁|法人設立ワンストップサービスの対象が全ての手続に拡大(国税庁/2026年9月16日 確認)
法人設立届出書についてよく聞かれること
- 設立の日は登記完了日ではないのですか?
- 違います。登記を申請した日です。登記事項証明書の「会社成立の年月日」欄に記載されています。株式会社の会社設立では、申請から完了まで1週間から10日ほどかかりますが、成立日は申請した日です。
- 定款の写しはどこまで付けますか?
- 全ページです。公証人の認証文がある定款であれば、その部分も含めてコピーします。電子定款なら、PDFを印刷したもので構いません。
- 資本金は定款の額と登記の額のどちらを書きますか?
- 登記事項証明書の額です。出資額の2分の1以内を資本準備金にした場合、定款に書いた出資総額と登記された資本金の額は一致しません。届出書には登記された資本金の額を書いてください。
- 期限を過ぎてしまいました。どうなりますか?
- 法人設立届出書自体には罰則がなく、気づいた時点で提出すれば受け付けてもらえます。ただし青色申告の承認申請書は期限が厳格です。こちらを過ぎていないか、まず確認してください。
質問に共通しているのは、どこから写すのかという点です。新しく考える項目はほとんどありません。株式会社の会社設立で決めた内容を転記する作業です。
出典このセクションの出典:マネーフォワード|法人設立届出書とは?(マネーフォワード/2026年9月16日 確認)
まとめ|定款と登記事項証明書から写せば埋まる
法人設立届出書は、株式会社の会社設立後2か月以内に税務署へ出す書類です。新しく考える項目はなく、転記が中心の作業になります。
- 設立の日登記を申請した日。登記事項証明書の「会社成立の年月日」から写す。
- 事業年度定款に定めた事業年度をそのまま。1年以内なら自由に決められる。
- 資本金の額登記事項証明書の「資本金の額」欄から。資本準備金は含めない。
- 事業目的登記した目的のうち、実際に始める事業を具体的に書く。
添付するのは定款の写しです。法人番号を記載すれば、登記事項証明書の添付は不要です。
一緒に出す書類のうち、青色申告の承認申請書が最も重要です。期限を過ぎると初年度に適用されず、欠損金の繰越しができなくなります。
給与支払事務所等の開設届出書は、役員報酬を払う場合も必要です。開設の日から1か月以内に出してください。
控えは必ず保管します。定款、登記事項証明書、資本金の払込証明書と同じ場所にまとめておくと探しやすくなります。
なお、この記事の内容は2026年9月16日時点の国税庁の公表情報にもとづきます。様式や期限は変更されることがあるため、実際の提出前に国税庁の公式情報でご確認ください。記載内容の判断で迷う場合は、税理士など、その業務を扱える専門家にご相談ください。
出典このセクションの出典:国税庁|C1-4 内国普通法人等の設立の届出(国税庁/2026年9月16日 確認)
写す元が分かれば、30分で書き終わります
この書類に新しく考える項目はありません。すべて定款と登記事項証明書に書いてあることです。
株式会社の会社設立で決めた資本金の額や事業年度が、そのまま税務上の扱いを決めます。写しながら、自分が何を決めたのかを確認する機会にもなります。判断に迷う項目が出たら、税理士など、その業務を扱える専門家にご相談ください。
この記事は、株式会社の会社設立を決めるうえで役に立ちましたか?
押しても個人が特定される情報は送信していません。判断に迷う論点があれば、法務局・公証役場や司法書士・税理士にもあわせてご確認ください。